- 금일 증권가 주요 정보들은 아래를 참고해주세요.
▼▼▼▼▼

CJ제일제당 – 곡물 가격 회복과 바이오 업황 개선 기대감, 목표가 260,000원
CJ제일제당은 신한투자증권에서 투자의견 매수와 목표주가 260,000원을 제시한 종목입니다. 전일 종가 기준 목표주가 대비 약 45.9%의 상승여력이 있는 것으로 분석됐습니다.
이번 리포트에서는 곡물 가격 상승과 유가 변화에 따른 바이오 사업 수익성 개선 가능성이 핵심 투자 포인트로 제시됐습니다. 중국발 공급 증가로 부진했던 바이오 부문은 업황 정상화 시 이익 레버리지 확대가 기대되고 있습니다.
기술적 분석 관점에서는 최근 하락 추세 이후 저점을 형성하며 반등을 시도하는 흐름입니다. 거래량 증가 여부와 20일 이동평균선 돌파 여부가 단기 주가 방향성을 결정할 주요 변수입니다.
현재 증권사 평균 목표가는 273,846원 수준으로 시장에서는 중장기 실적 개선 가능성을 반영하고 있습니다. 식품, 바이오, 글로벌 소재 사업 경쟁력을 기반으로 실적 턴어라운드 여부가 향후 주가 전망의 핵심입니다.

GS건설 – AI 데이터센터와 원전 수주 기대감, 목표가 47,000원 상향
GS건설은 신한투자증권에서 투자의견 매수와 목표주가 47,000원을 제시했습니다. 기존 목표가 38,000원 대비 23.7% 상향 조정됐으며, 목표주가 기준 약 24%의 추가 상승여력이 존재합니다.
이번 증권사 리포트에서는 주택 사업뿐 아니라 AI 데이터센터와 원전 관련 신규 수주 가능성이 향후 기업가치 상승을 이끌 핵심 요소로 평가됐습니다.
차트 분석에서는 건설주 순환매와 함께 상승 추세 전환을 시도하는 모습입니다. 단기적으로는 거래량 증가와 60일 이동평균선 지지 여부가 중요하며, 상승 추세 유지 시 추가적인 밸류에이션 재평가 가능성이 있습니다.
GS건설의 평균 목표가는 42,316원으로 최근 6개월 대비 시장 기대치가 크게 개선되고 있습니다. 건설업 회복과 신사업 수주 확대가 향후 주가 전망의 주요 변수입니다.

GS리테일 – 실적 개선과 주주환원 확대 기대, 목표가 35,000원
GS리테일은 흥국증권에서 투자의견 BUY와 목표주가 35,000원을 제시했습니다. 편의점, 슈퍼마켓, 홈쇼핑 사업 개선과 구조조정 효과가 실적 개선의 핵심 요인으로 평가되고 있습니다.
최근 소비 경기 둔화에도 불구하고 사업 구조 개선을 통한 수익성 회복 가능성이 부각되고 있으며, 주주환원 정책 확대 역시 투자 포인트로 제시됐습니다.
기술적 분석에서는 장기간 조정 이후 실적 개선 기대감이 반영되며 저점 대비 회복 흐름을 보이고 있습니다. 단기적으로는 거래량 동반 상승 여부가 추가 상승 가능성을 판단하는 기준입니다.
증권사 평균 목표가는 34,067원으로 현재 주가는 실적 개선 기대 대비 재평가 구간에 위치하고 있습니다. 유통업 업황 회복과 비용 효율화 성과가 향후 주가 방향성을 결정할 전망입니다.

LG에너지솔루션 – 소듐이온 배터리 성장성과 ESS 모멘텀, 목표가 500,000원
LG에너지솔루션은 키움증권에서 투자의견 BUY와 목표주가 500,000원을 유지했습니다. 현재 주가 대비 약 36.8%의 상승여력이 있는 것으로 분석됩니다.
핵심 투자 포인트는 소듐이온 배터리 사업 확대와 ESS 시장 성장입니다. 한국과 중국 생산 거점을 기반으로 차세대 배터리 시장 진입 가능성이 높아지고 있으며, ESS 신규 수주 모멘텀도 지속될 것으로 전망됩니다.
차트 분석에서는 2차전지 업종 조정 이후 바닥 다지기 과정이 진행되고 있습니다. 기술적으로는 주요 이동평균선 회복 여부와 외국인 수급 개선이 중요한 체크 포인트입니다.
증권사 평균 목표가는 519,571원으로 시장에서는 배터리 산업 회복 가능성을 반영하고 있습니다. 전기차 시장 둔화 우려보다 ESS와 차세대 배터리 성장성이 향후 주가 전망의 핵심입니다.

LIG디펜스앤에어로스페이스 – 글로벌 방산 수출 확대와 대공무기 성장성, 목표가 1,230,000원
LIG디펜스앤에어로스페이스는 iM증권에서 투자의견 BUY와 목표주가 1,230,000원을 제시했습니다. 현재 주가 대비 약 83.3%의 상승여력이 있는 것으로 분석됩니다.
방위산업 시장 확대와 글로벌 대공무기 수요 증가가 핵심 성장 요인입니다. 중동 지역뿐 아니라 유럽 방산 시장 진출 가능성이 기업 가치 상승 요인으로 평가되고 있습니다.
기술적 분석에서는 방산주 강세 흐름 속 상승 추세가 유지되고 있으며, 거래량과 함께 고점 돌파 여부가 중요합니다. 단기 급등 이후에는 변동성 관리가 필요합니다.
최근 6개월 증권사 평균 목표가는 1,133,250원으로 크게 상승했습니다. 글로벌 국방 투자 확대와 수출 성장성이 장기 주가 전망의 핵심입니다.

LIG아큐버 – 통신장비 성장과 실적 개선 기대, 목표가 80,000원
LIG아큐버는 하나증권에서 투자의견 BUY와 목표주가 80,000원을 유지했습니다. 목표주가 기준 약 170% 이상의 상승여력이 제시됐습니다.
실적 개선 흐름과 함께 고주파수 활용 확대, 국내외 통신장비 시장 회복이 주요 투자 포인트입니다. LG유플러스 기반 시험장비 매출 증가와 일본·북미 시장 회복 기대감도 반영됐습니다.
차트 분석에서는 장기간 저평가 구간에서 거래량 증가가 나타나는지가 중요합니다. 기술적으로는 저점 확인 이후 추세 전환 신호 여부를 확인해야 합니다.
통신 인프라 투자 확대와 주파수 경매 이벤트는 향후 주가 모멘텀이 될 수 있으며, 실적 성장성이 확인될 경우 밸류에이션 재평가 가능성이 있습니다.

RFHIC – 통신·방산용 반도체 공급 부족 기대, 목표가 150,000원
RFHIC는 하나증권에서 투자의견 BUY와 목표주가 150,000원을 유지했습니다. 최근 증권사 평균 목표가 대비 높은 수준으로 성장 기대감이 반영된 종목입니다.
GaN(질화갈륨) 기반 반도체 기술과 방산용 통신 부품 경쟁력이 핵심 투자 포인트입니다. 5G 주파수 경매와 방산 수출 확대가 실적 성장 요인으로 평가됩니다.
기술적 분석에서는 상승 추세 유지 여부와 거래량 변화가 중요합니다. 최근 테마 강세와 함께 수급 개선이 나타날 경우 추가적인 주가 재평가 가능성이 있습니다.
RFHIC는 통신장비, 방산, 반도체라는 성장 산업에 동시에 노출되어 있어 중장기 투자자들의 관심이 지속될 가능성이 있습니다.
S-Oil – 정제마진 개선과 공급 부족 수혜, 목표가 220,000원 상향
S-Oil은 신한투자증권에서 투자의견 매수와 목표주가 220,000원을 제시했습니다. 기존 목표가 200,000원 대비 10% 상향 조정됐습니다.
정제설비 부족과 국제 유가 상승 환경이 실적 개선의 핵심 요인으로 분석됐습니다. 글로벌 공급 제한 상황에서 정유업체의 가격 결정력이 높아질 가능성이 투자 포인트입니다.
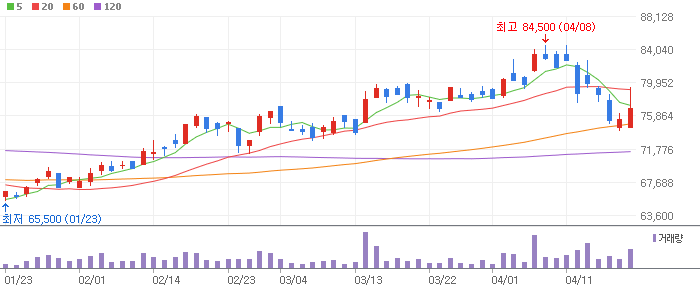
차트 분석에서는 정유 업종 강세와 함께 상승 추세가 형성되고 있으며, 단기적으로는 이동평균선 지지와 거래량 유지 여부가 중요합니다.
증권사 평균 목표가는 171,875원 수준이며, 신한투자증권은 높은 정제마진 지속 가능성을 반영해 긍정적인 전망을 제시했습니다. 에너지 시장 변화와 실적 개선 여부가 향후 주가 방향성을 결정할 전망입니다.

SK이노베이션 – 정제마진 개선과 2026년 이익 체력 재평가 기대
SK이노베이션은 iM증권에서 투자의견 BUY와 목표주가 190,000원을 제시했습니다. 현재 주가 기준 목표가 대비 약 34.1%의 상승여력이 있는 것으로 분석됐으며, 정유 업황 회복과 이익 개선 가능성이 주요 투자 포인트입니다.
증권사 리포트에서는 현재 유가와 정제마진 환경을 고려할 경우 2026년 영업이익 10조원 달성 가능성까지 언급됐습니다. 국내 정유사 중 상대적인 투자 매력도가 높다는 평가입니다.
차트 분석에서는 최근 정유주 강세 흐름과 함께 반등 추세를 보이고 있으며, 단기적으로는 이동평균선 정배열 전환 여부가 중요합니다. 거래량 증가와 함께 전고점 돌파 시 추가 상승 가능성이 있습니다.
기술적 분석과 실적 전망을 종합하면 정제마진 개선, 배터리 사업 안정화 여부가 향후 SK이노베이션 주가 방향성을 결정할 핵심 요소입니다.

동부건설 – 주택과 플랜트 사업 확대, 실적 턴어라운드 기대
동부건설은 신한투자증권 신규 리포트를 통해 목표주가 15,000원이 제시됐습니다. 현재 주가 대비 약 86.8%의 상승여력이 있는 것으로 분석되며 건설업 실적 개선 기대감이 반영됐습니다.
이번 리포트에서는 수도권 중소형 주택 사업과 산업 플랜트 확대 전략이 주요 성장 요인으로 평가됐습니다. 국내 건설 투자 사이클 회복 시 중견 건설사의 수혜 가능성이 높다는 분석입니다.
차트 분석에서는 최근 약세 이후 저점을 형성하는 과정으로, 기술적으로는 거래량 증가와 추세 전환 여부 확인이 필요합니다.
건설 경기 회복과 플랜트 수주 확대가 현실화될 경우 기업가치 재평가 가능성이 있습니다. 목표주가 대비 괴리율이 높은 만큼 중장기 실적 개선 여부가 중요한 투자 포인트입니다.

고려아연 – 비철금속 경쟁력과 부산물 가치 재평가, 목표가 160만원
고려아연은 신한투자증권에서 투자의견 매수와 목표주가 1,600,000원을 유지했습니다. 현재 주가 대비 약 40.6%의 상승여력이 제시됐습니다.
제련수수료 하락에 따른 마진 부담은 존재하지만 구리, 황산, 게르마늄 등 부산물 가치가 실적 방어 역할을 할 것으로 분석됐습니다. 미국 전략 비축과 금속 가격 상승 역시 긍정적인 요인입니다.
기술적 분석에서는 높은 주가 수준에서 변동성이 확대되고 있어 추세 유지 여부가 중요합니다. 주요 이동평균선 지지와 거래량 흐름을 확인해야 합니다.
고려아연은 글로벌 공급망 재편과 핵심 광물 확보 경쟁 속에서 전략적 가치가 부각되고 있습니다. 금속 가격과 생산 효율 개선 여부가 향후 주가 전망의 핵심입니다.

금호건설 – 호남 반도체 산단 수혜와 건설 업황 개선 기대
금호건설은 신한투자증권에서 신규 목표주가 15,000원을 제시했습니다. 현재 주가 대비 약 12.8%의 상승여력이 있는 것으로 분석됐습니다.
최근 호남권 반도체 산업단지 관련 수주 모멘텀과 함께 LH 민간참여사업, 지방 건설투자 확대, 에너지 인프라 사업이 성장 요인으로 평가되고 있습니다.
차트 분석에서는 급등 이후 조정 구간을 거치는 모습이며, 단기적으로는 상승 추세 유지와 거래량 안정화 여부가 중요합니다.
기술적 반등 이후 실적 개선이 확인된다면 밸류에이션 재평가 가능성이 있습니다. 건설 경기 회복과 신규 수주 확대가 금호건설 주가 전망의 주요 변수입니다.
기아 – 배당 매력과 미래 모빌리티 성장성, 목표가 170,000원
기아는 삼성증권에서 투자의견 BUY와 목표주가 170,000원을 제시했습니다. 목표주가는 기존 240,000원 대비 조정됐지만, 현재 주가 대비 약 39.6%의 상승여력이 있는 것으로 분석됐습니다.
기아는 높은 현금창출력과 안정적인 재무구조가 강점으로 평가됩니다. 순현금 규모 확대와 낮은 투자 부담은 향후 주주환원 확대 가능성을 높이는 요소입니다.
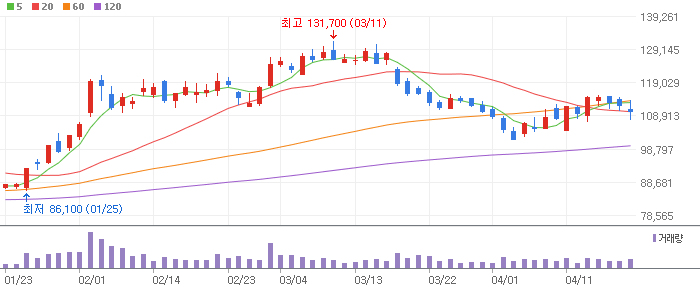
차트 분석에서는 자동차 업종 조정 이후 방향성을 탐색하는 구간입니다. 기술적으로는 거래량 회복과 주요 지지선 유지 여부가 중요합니다.
전기차, 로봇, 미래 모빌리티 사업 확대와 배당 정책 변화가 향후 기아 주가의 핵심 모멘텀이 될 전망입니다.
동부건설 – 플랜트 사업 확대와 건설 사이클 회복 수혜
동부건설은 신한투자증권 신규 리포트를 통해 목표주가 15,000원이 제시됐습니다. 주택 중심 사업에서 플랜트 분야까지 사업 영역을 확대하며 성장 잠재력이 높아지고 있다는 분석입니다.
상반기 실적은 기대치를 하회했지만 수도권 주택과 산업 플랜트 사업 확대를 통해 중장기 실적 개선 가능성이 제시됐습니다.
차트 분석에서는 최근 저점 구간에서 반등 시도가 나타나고 있으며, 거래량 동반 상승 여부가 추세 전환의 핵심 요소입니다.
건설 투자 확대 사이클 진입 시 중견 건설사에 대한 시장 재평가가 가능하며, 실적 턴어라운드 확인 여부가 향후 주가 전망을 결정할 전망입니다.

삼성E&A – 글로벌 에너지 프로젝트 확대와 수주 성장 기대
삼성E&A는 iM증권에서 투자의견 BUY와 목표주가 69,000원을 유지했습니다. 현재 주가 대비 약 35.8%의 상승여력이 있는 것으로 분석됩니다.
미국과 중동 지역의 에너지 투자 확대가 주요 성장 동력으로 평가되고 있으며, 2026년 수주 가이던스를 초과 달성한 점이 긍정적으로 평가됐습니다.
기술적 분석에서는 건설·플랜트 업종 강세와 함께 상승 흐름이 유지되고 있습니다. 단기적으로는 상승 추세선 유지와 거래량 지속 여부가 중요합니다.
증권사 평균 목표가는 68,850원으로 시장 기대치가 높아지고 있습니다. 해외 플랜트 수주 확대와 안정적인 이익 구조가 삼성E&A의 중장기 주가 전망을 좌우할 전망입니다.

삼성카드 – 배당 확대 기대와 금융주 밸류업 수혜
삼성카드는 NH투자증권에서 투자의견 BUY와 목표주가 68,000원을 유지했습니다. 현재 주가 대비 약 50.3%의 상승여력이 제시됐습니다.
금리 상승과 경기 둔화 영향으로 주가 흐름은 제한적이었지만, 매크로 우려가 상당 부분 반영됐으며 연말 배당 매력이 부각될 가능성이 있다는 분석입니다.
차트 분석에서는 금융주 특성상 안정적인 흐름을 보이고 있으며, 배당 기대감 확대 시 수급 개선 가능성이 있습니다.
기술적 분석에서는 저점 지지 여부와 거래량 증가가 중요합니다. 금융 밸류업 정책과 주주환원 확대 흐름은 삼성카드 주가 전망의 핵심 요소입니다.

삼영전자 – 시가총액을 넘어서는 순현금 가치, 저평가 해소 기대
삼영전자는 LS증권에서 투자의견 BUY와 목표주가 17,000원을 제시했습니다. 현재 주가 기준 목표주가 대비 약 38.8%의 상승여력이 있는 것으로 분석되며, 보유 자산 가치 대비 저평가 매력이 부각되고 있습니다.
증권사 리포트에서는 2026년 2분기 기준 순현금 약 3,100억원이 시가총액을 상회하고 있다는 점을 핵심 투자 포인트로 제시했습니다. 향후 M&A 추진이나 자사주 매입, 배당 확대 등 주주환원 정책이 현실화될 경우 기업가치 재평가 가능성이 있습니다.
차트 분석에서는 장기간 저평가 구간 이후 거래량 변화가 중요한 구간입니다. 기술적 분석 관점에서는 20일·60일 이동평균선 회복 여부와 함께 상승 추세 전환 신호 확인이 필요합니다.
삼영전자는 안정적인 재무구조와 자산가치를 기반으로 저PBR 가치주 투자 관점에서 관심을 받을 수 있으며, 향후 주주환원 정책이 주가 전망의 핵심 변수가 될 전망입니다.

셀트리온 – 글로벌 바이오 성장 가속화, 목표가 320,000원 유지
셀트리온은 DS투자증권에서 투자의견 매수와 목표주가 320,000원을 유지했습니다. 현재 주가 기준 약 80.3%의 상승여력이 있는 것으로 분석됐으며, 바이오시밀러 성장성이 핵심 투자 포인트입니다.
증권사에서는 2027년 매출액 약 7.1조원 달성이 가능할 것으로 전망하며, 유럽과 미국 시장에서 동시에 성장하는 옴니클로 사업 확대를 긍정적으로 평가했습니다.
차트 분석에서는 바이오 업종 순환매와 함께 중장기 상승 추세 회복 여부가 중요합니다. 기술적으로는 거래량 증가와 주요 저항선 돌파 여부가 추가 상승의 핵심 신호입니다.
최근 증권사 평균 목표가는 277,780원이며, DS투자증권은 가장 높은 목표가를 제시했습니다. 글로벌 바이오 의약품 시장 확대와 신규 제품 성장이 셀트리온 주가 전망의 핵심입니다.

쏠리드 – 5G 투자 사이클 재개와 저평가 매력, 목표가 30,000원
쏠리드는 하나증권에서 투자의견 BUY와 목표주가 30,000원을 유지했습니다. 현재 주가 대비 약 242.9%의 상승여력이 제시되며 통신장비 업종 내 저평가 종목으로 평가받고 있습니다.
미국과 유럽 시장에서 안정적인 매출 기반을 확보하고 있으며, 2027년 국내외 주파수 경매 이벤트가 실적 성장 모멘텀이 될 것으로 전망됩니다.
차트 분석에서는 코스닥 조정 과정에서 주가가 크게 하락한 이후 저점 반등 가능성이 부각되고 있습니다. 기술적 분석에서는 거래량 회복과 추세 전환 여부 확인이 필요합니다.
5G 통신 인프라 투자 확대와 무선통신장비 수요 증가가 현실화될 경우 밸류에이션 재평가 가능성이 높습니다. 향후 실적 개선과 주파수 경매 이벤트가 주요 주가 변수입니다.

아세아시멘트 – 건설 투자 사이클 수혜와 2027년 실적 턴어라운드 기대
아세아시멘트는 신한투자증권에서 투자의견 매수와 목표주가 18,000원을 제시했습니다. 기존 목표가 16,000원 대비 12.5% 상향됐으며, 목표주가 기준 약 73.4%의 상승여력이 있습니다.
건설 투자 확대 사이클의 최대 수혜 기업으로 평가받고 있으며, 주택 착공 증가와 산업 인프라 투자 확대가 실적 개선 요인으로 제시됐습니다.
차트 분석에서는 건설 관련주 강세 흐름과 함께 중장기 바닥 형성 여부가 중요합니다. 기술적 분석에서는 거래량 증가와 상승 추세 유지 여부를 확인해야 합니다.
시멘트 업종 특성상 출하량 증가 구간에서 높은 수익성이 기대되며, 2027년 실적 개선 기대감이 향후 주가 전망의 핵심 요소입니다.

아이에스동서 – 자체사업 가치 재평가와 주가 회복 가능성
아이에스동서는 신한투자증권에서 신규 목표주가 27,000원을 제시했습니다. 현재 주가 대비 약 74.1%의 상승여력이 있는 것으로 분석됩니다.
최근 분양 모멘텀 약화와 실적 부진으로 주가가 조정을 받았지만, 과거 자체사업 실적이 확인되는 시점에서 주가 회복 사례가 있었다는 점이 투자 포인트로 제시됐습니다.
차트 분석에서는 급락 이후 바닥 확인 과정이 진행되고 있습니다. 기술적으로는 저점 지지와 거래량 증가 여부가 추세 전환의 핵심입니다.
건설 경기 회복과 자체사업 실적 개선이 확인될 경우 기업가치 정상화 가능성이 있습니다. 현재는 단기보다는 중장기 관점에서 실적 회복 여부를 확인해야 하는 구간입니다.

에치에프알 – 5G 주파수 경매와 실적 턴어라운드 기대
에치에프알은 하나증권에서 투자의견 BUY와 목표주가 50,000원을 유지했습니다. 현재 주가 대비 약 338.2%의 상승여력이 있는 것으로 분석됩니다.
국내 주파수 경매 가능성과 미국 시장 프론트홀 장비 수요 확대가 주요 성장 요인입니다. 내년도 실적 턴어라운드 가능성 대비 현재 밸류에이션은 낮은 수준이라는 평가입니다.
차트 분석에서는 장기간 조정 이후 반등 시도가 중요한 구간입니다. 기술적 분석에서는 거래량 증가와 저항선 돌파 여부를 확인해야 합니다.
5G 투자 재개와 글로벌 통신장비 수요 회복이 현실화될 경우 높은 성장성이 기대됩니다. 통신 인프라 투자 사이클이 향후 주가 방향성을 결정할 전망입니다.

엘앤에프 – 양극재 공급 확대와 LFP 성장 모멘텀, 목표가 160,000원
엘앤에프는 NH투자증권에서 투자의견 Buy와 목표주가 160,000원을 제시했습니다. 기존 목표가 130,000원 대비 23.1% 상향됐으며, 현재 주가 대비 약 39.5%의 상승여력이 있습니다.
테슬라향 양극재 공급 확대 가능성과 신규 고객 확보, LFP 시장 진입 확대가 주요 투자 포인트입니다. 전기차 배터리 시장 변화 속에서 제품 포트폴리오 확대가 기대되고 있습니다.
차트 분석에서는 2차전지 업종 조정 이후 반등 여부가 중요합니다. 기술적으로는 수급 개선과 주요 이동평균선 회복 여부를 확인해야 합니다.
재무 부담 리스크는 존재하지만 성장 투자 확대 가능성이 높게 평가되고 있으며, 배터리 업황 회복 여부가 엘앤에프 주가 전망의 핵심입니다.
오이솔루션 – 광통신 쇼티지와 5G 투자 확대 수혜 기대
오이솔루션은 하나증권에서 투자의견 BUY와 목표주가 60,000원을 유지했습니다. 현재 주가 기준 약 153.7%의 상승여력이 제시됐습니다.
글로벌 광통신 부품 공급 부족과 2027년 국내 주파수 경매 가능성이 주요 투자 포인트입니다. LD칩 내재화를 통한 원가 경쟁력과 수익성 개선 가능성도 긍정적으로 평가되고 있습니다.
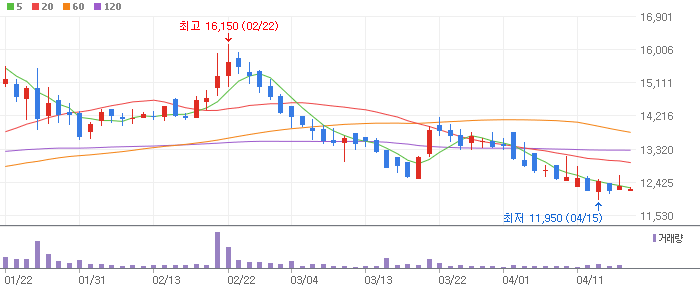
차트 분석에서는 광통신 관련주 강세 흐름 속 상승 추세 유지 여부가 중요합니다. 기술적 분석에서는 거래량 동반 상승과 전고점 돌파 여부를 확인해야 합니다.
5G 인프라 확대와 데이터센터 투자 증가로 광부품 수요가 증가할 가능성이 있으며, 공급 부족 환경에서 높은 이익률 개선 가능성이 오이솔루션의 중장기 주가 전망 요소입니다.

자이에스앤디 – 실적이 정당화할 주가, 데이터센터 성장 기대
자이에스앤디는 신한투자증권에서 투자의견 매수와 목표주가 13,000원을 신규 제시했습니다. 현재 주가 기준 목표주가 대비 약 16.7%의 상승여력이 있는 것으로 분석됩니다.
증권사 리포트에서는 주택 사업과 데이터센터 시장 확대에 따른 높은 성장 레버리지를 보유한 기업으로 평가했습니다. 단기 주가 상승 부담은 존재하지만, 실적 개선이 이어질 경우 현재 주가 수준을 정당화할 수 있다는 분석입니다.
차트 분석에서는 최근 급등 이후 조정 가능성을 확인해야 하는 구간입니다. 기술적 분석 관점에서는 거래량 감소 여부와 단기 이동평균선 지지 여부가 중요하며, 조정 시 매수 접근 전략이 제시되고 있습니다.
주택 시장 회복과 데이터센터 관련 투자 확대가 향후 성장 동력으로 작용할 가능성이 있으며, 실적 증가 여부가 자이에스앤디 주가 전망의 핵심 요소입니다.
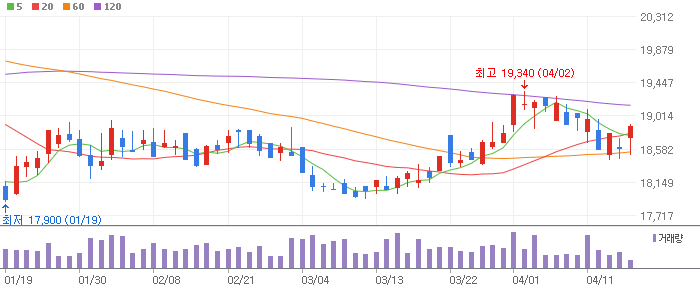
제일기획 – 광고 업황 둔화 속 실적 눈높이 조정, 목표가 21,000원
제일기획은 삼성증권에서 투자의견 HOLD와 목표주가 21,000원을 제시했습니다. 현재 주가 대비 약 11.8%의 상승여력이 있는 것으로 분석됐습니다.
증권사에서는 주요 광고주의 마케팅 효율화 기조가 지속되면서 실적 추정치를 하향 조정했습니다. 3분기 영업이익은 전년 대비 감소할 것으로 전망되며 단기 상승 여력은 제한적이라는 평가입니다.
차트 분석에서는 광고 경기 둔화 우려가 반영되며 약세 흐름을 보이고 있습니다. 기술적으로는 저점 형성과 거래량 회복 여부가 추세 전환의 핵심입니다.
장기적으로는 디지털 광고 시장 성장과 글로벌 네트워크 경쟁력이 긍정적 요소지만, 단기적으로는 광고 경기 회복과 실적 개선 확인이 필요한 구간입니다.
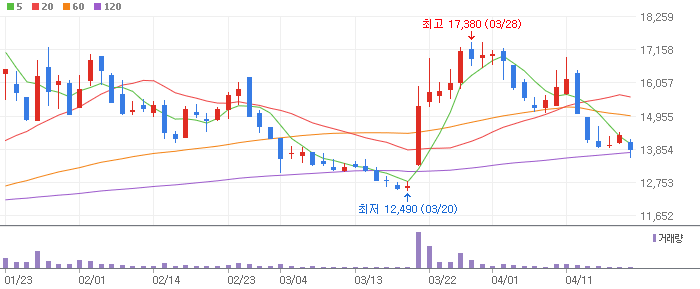
케이엠더블유 – 2027년 5G 투자 사이클 최대 수혜 기대
케이엠더블유는 하나증권에서 투자의견 BUY와 목표주가 70,000원을 유지했습니다. 현재 주가 기준 약 335.6%의 상승여력이 제시됐습니다.
글로벌 통신장비 공급 부족 가능성과 미국·국내 주파수 경매 이벤트가 핵심 투자 포인트입니다. 2027년 5G 투자 사이클이 본격화될 경우 기지국 장비 수요 증가와 함께 실적 개선 가능성이 기대됩니다.
차트 분석에서는 급락 이후 저점 확인 구간으로 볼 수 있으며, 기술적 분석에서는 거래량 증가와 추세 전환 신호 확인이 중요합니다.
케이엠더블유는 통신장비 대표 기업으로 글로벌 네트워크 투자 확대 시 높은 레버리지 효과가 기대됩니다. 5G 인프라 투자 재개 여부가 향후 주가 전망의 핵심 변수입니다.

포스코퓨처엠 – LFP와 차세대 배터리 소재 성장성 부각
포스코퓨처엠은 키움증권에서 투자의견 BUY와 목표주가 290,000원을 제시했습니다. 기존 목표가 155,000원 대비 87.1% 상향됐으며, 현재 주가 기준 약 53.2%의 상승여력이 있습니다.
증권사에서는 SIB(소듐이온배터리)용 양·음극재 개발과 LFP 양극재 수주 가능성을 주요 성장 요인으로 평가했습니다. 2027년부터 본격적인 가동률 회복이 기대되고 있습니다.
차트 분석에서는 2차전지 업종 회복 흐름과 함께 반등 여부가 중요합니다. 기술적 분석에서는 거래량 증가와 주요 저항선 돌파 여부를 확인해야 합니다.
배터리 소재 시장 변화와 신규 수주 확대가 실적 개선으로 이어질 경우 밸류에이션 재평가 가능성이 있습니다.

풍산 – 방산과 신동사업 구조 변화, 가치 재평가 기대
풍산은 신한투자증권에서 투자의견 매수와 목표주가 130,000원을 유지했습니다. 현재 주가 기준 약 70.8%의 상승여력이 있는 것으로 분석됩니다.
풍산은 신동사업과 방산사업의 구조적 변화가 진행되고 있으며, 안정적인 이익 성장과 밸류에이션 재평가 가능성이 주요 투자 포인트입니다.
차트 분석에서는 방산주 강세 흐름 속 상승 추세 유지 여부가 중요합니다. 기술적으로는 거래량과 이동평균선 지지 여부를 확인해야 합니다.
글로벌 지정학적 긴장과 국방 투자 확대는 방산 사업 성장 요인입니다. 방산 수출 확대와 금속 가격 흐름이 풍산 주가 전망의 핵심 요소입니다.
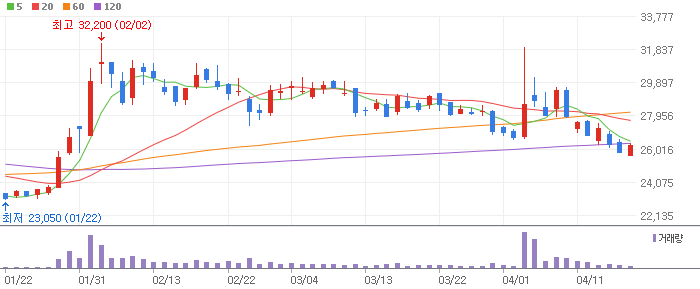
한화 – 사업 포트폴리오 재편과 주주환원 기대감 확대
한화는 SK증권에서 투자의견 매수와 목표주가 170,000원을 제시했습니다. 기존 목표가 130,000원 대비 30.8% 상향됐으며, 현재 주가 대비 약 24%의 상승여력이 있습니다.
인적분할 이후 사업 포트폴리오 최적화와 자원 배분 효율 개선이 주요 투자 포인트입니다. 추가적인 주주환원 정책이 구체화될 경우 할인율 축소 가능성이 제기됐습니다.
차트 분석에서는 기업가치 재평가 기대감으로 상승 흐름이 나타나고 있으며, 기술적으로는 거래량 유지와 상승 추세 지속 여부가 중요합니다.
한화는 방산, 에너지, 금융 등 다양한 사업 포트폴리오를 보유하고 있어 사업 재편 효과가 향후 주가 전망의 핵심입니다.

현대건설 – 미국 원전 사업 확대와 해외 수주 성장 기대
현대건설은 iM증권에서 투자의견 BUY와 목표주가 175,000원을 제시했습니다. 기존 목표가 150,000원 대비 16.7% 상향됐으며, 현재 주가 기준 약 36.6%의 상승여력이 있습니다.
미국 원전 사업 참여 구체화와 본업 정상화가 주요 투자 포인트입니다. 글로벌 원전 확대 정책과 해외 플랜트 수주 증가가 기업가치 상승 요인으로 평가됩니다.
차트 분석에서는 건설업종 회복 흐름과 함께 상승 추세를 확인할 필요가 있습니다. 기술적으로는 거래량 증가와 저항선 돌파 여부가 중요합니다.
현대건설은 국내 대표 건설사로 해외 수주 경쟁력을 보유하고 있으며, 원전·인프라 사업 확대가 향후 주가 전망의 핵심입니다.

현대백화점 – 백화점과 면세점 실적 개선, 주주환원 기대
현대백화점은 흥국증권에서 투자의견 BUY와 목표주가 150,000원을 제시했습니다. 현재 주가 기준 약 52.7%의 상승여력이 있는 것으로 분석됩니다.
증권사에서는 백화점과 면세점 매출 흐름이 견조하게 유지되고 있으며, 양호한 실적과 주주환원 확대 가능성을 투자 포인트로 제시했습니다.
차트 분석에서는 급등 이후 조정을 거친 상태로, 현재 가격대에서 기관·외국인 수급 회복 여부가 중요합니다. 기술적 분석에서는 거래량 증가와 추세 전환 확인이 필요합니다.
소비 경기 회복과 자산효과 지속, 면세점 실적 개선이 현대백화점 주가 전망의 주요 변수입니다.

현대차 – 로봇·자율주행 신사업 투자와 미래 모빌리티 성장 전략
현대차는 삼성증권에서 투자의견 BUY와 목표주가 500,000원을 제시했습니다. 현재 주가 기준 목표주가 대비 약 36.2%의 상승여력이 있는 것으로 분석되며, 미래 모빌리티 사업 확대가 주요 투자 포인트로 제시됐습니다.
증권사 리포트에서는 현대차그룹이 자율주행, 로봇, 데이터센터, 스마트팩토리 분야에 대한 대규모 투자를 계열사와 분담하는 구조를 구축할 것으로 전망했습니다. 현대차는 로봇 사업에서는 전략적 투자자 역할을 수행하고, 자율주행 기술 개발에 역량을 집중할 것으로 분석됩니다.
차트 분석에서는 자동차 업종 강세 흐름 속에서 중장기 상승 추세 유지 여부가 중요합니다. 기술적 분석 관점에서는 최근 조정 구간에서 거래량 변화와 주요 이동평균선 지지 여부를 확인해야 합니다.
증권사 평균 목표가는 697,600원으로 시장의 장기 성장 기대감은 유지되고 있습니다. 다만 AI 기술 투자와 자율주행 데이터 확보 시점에 따른 단기 모멘텀 공백 가능성도 존재해 실적과 신사업 진행 상황을 함께 확인할 필요가 있습니다.
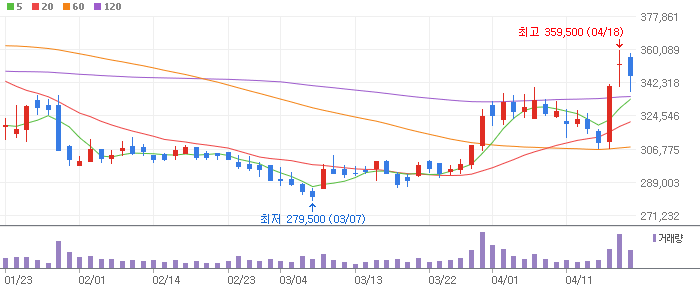
효성티앤씨 – 스판덱스 공급 규율과 수익성 개선 기대
효성티앤씨는 신한투자증권에서 투자의견 매수와 목표주가 520,000원을 제시했습니다. 현재 주가 기준 목표주가 대비 약 60%의 상승여력이 있는 것으로 분석되며, 스판덱스 업황 개선 가능성이 핵심 투자 포인트입니다.
증권사 리포트에서는 비수기에도 스판덱스 가격이 상대적으로 견조하게 유지되고 있다는 점에 주목했습니다. 중국 업체들의 증설 둔화와 주요 기업들의 공급 조절 효과로 업황 안정화 가능성이 높아지고 있다는 분석입니다.
차트 분석에서는 화학 업종 순환매와 함께 저평가 매력 부각 여부가 중요합니다. 기술적 분석에서는 거래량 증가와 추세 전환 신호, 주요 저항선 돌파 여부를 확인해야 합니다.
최근 6개월 증권사 평균 목표가는 512,000원으로 신한투자증권의 목표가 520,000원과 유사한 수준입니다. 스판덱스 가격 안정화와 수익성 회복이 이어질 경우 효성티앤씨의 밸류에이션 재평가 가능성이 있습니다.