- 금일 증권가 주요 정보들은 아래를 참고해주세요.
▼▼▼▼▼
GS리테일 – 비편의점 실적 정상화로 시작되는 밸류에이션 재평가

NH투자증권은 GS리테일에 대해 투자의견 BUY와 목표주가 34,000원을 유지했다. 전일 종가 대비 상승여력은 약 53.8%로 제시됐다. 3분기 연결 매출액은 3조3,406억원, 영업이익은 1,174억원으로 각각 전년 동기 대비 4.2%, 5.6% 증가할 전망이다. 핵심 투자 포인트는 편의점 본업보다 그동안 밸류에이션 할인 요인이었던 비편의점 사업의 실적 정상화다. 최근 6개월 증권사 평균 목표주가도 34,067원으로 이전 26,800원 대비 크게 높아졌다. 일봉 차트에서는 8월 고점 형성 이후 하락 추세가 이어지며 단기·중기 이동평균선 아래로 주가가 내려온 모습이다. 기술적 분석상 21,000원대 후반의 저점 지지와 5일·20일선 회복이 단기 주가전망의 핵심이다. 실적 개선과 주가 반등이 동시에 확인된다면 저평가주와 소비주 투자전략 측면에서 밸류에이션 재평가 가능성을 살펴볼 수 있다.
HMM – 운임 급등보다 주주환원이 주가 재평가의 핵심 변수

NH투자증권은 HMM의 투자의견을 HOLD로 유지하고 목표주가 22,000원을 제시했다. 목표가 기준 추가 상승여력은 약 4.0%로 다른 종목에 비해 제한적이다. 3분기 매출액은 4조700억원, 영업이익은 9,395억원으로 예상되며 영업이익은 시장 컨센서스를 약 42% 웃돌 것으로 전망됐다. 다만 최근 해상운임 상승이 물동량 증가보다 공급 차질 영향이 크다는 점은 주가전망에서 확인해야 할 부분이다. 일봉 차트는 급등 이후 20,000원대 후반에서 22,000원대 사이의 박스권 흐름이 이어지는 모습으로, 단기 이동평균선이 수렴하는 구간이다. 기술적 분석에서는 22,000원대 저항 돌파와 거래량 확대 여부가 중요하다. 향후 분기배당, 자사주 매입·소각 등 주주환원 정책이 강화될 경우 해운주 밸류에이션과 배당주 투자 관점에서 추가적인 기업가치 재평가가 가능하다.
JYP Ent. – 목표가 하향에도 신인 성장과 글로벌 투어가 반등의 열쇠

KB증권은 JYP Ent.에 대해 투자의견 BUY를 유지했지만 목표주가는 기존 60,000원에서 50,000원으로 16.7% 하향했다. 전일 종가 대비 상승여력은 약 32.5%다. 3분기 영업이익은 394억원, 영업이익률은 17.6%로 예상되며 시장 컨센서스를 약 12% 하회할 것으로 전망됐다. 목표가 하향의 핵심 배경은 저연차 아이돌의 성장 속도가 예상보다 더디다는 판단에 따라 적용 PER을 낮춘 것이다. 일봉 차트는 중장기 이동평균선이 하향하고 주가가 고점 대비 큰 폭으로 조정받은 형태로, 아직 추세 전환을 확인하기에는 이른 구간이다. 기술적 분석에서는 단기 저점 형성 후 20일선 회복과 거래량 증가 여부가 중요하다. 향후 스트레이키즈 글로벌 활동, 킥플립 컴백, 엔믹스 일본 데뷔 등이 실적과 엔터주 주가전망을 바꿀 주요 모멘텀으로 판단된다.
KB금융 – 다각화된 이익구조와 주주환원이 만드는 금융주 프리미엄

iM증권은 KB금융에 대해 BUY 의견과 목표주가 205,000원을 유지했다. 전일 종가 대비 목표가 상승여력은 약 23.5%이며 최근 6개월 증권사 평균 목표주가는 220,947원으로 집계됐다. 3분기 지배주주순이익은 1조9,822억원으로 전년 동기 대비 17.6% 증가하며 시장 예상치를 웃돌 것으로 전망된다. 은행과 비은행 부문의 다각화된 사업구조가 안정적인 이익창출의 핵심이다. 일봉 차트에서는 7월 급등 이후 조정을 거쳤지만 중장기 이동평균선은 상대적으로 견조하게 유지되는 형태다. 최근에는 고점 부근에서 단기 조정이 진행되고 있어 20일·60일선 지지 여부가 기술적 분석의 핵심이다. 2026년 결산배당부터 비과세 배당 재원을 활용할 가능성과 추가 자본잉여금 감액 여력까지 고려하면 금융주 투자, 고배당주, 자사주 및 주주환원 정책 측면에서 지속적으로 체크할 종목이다.
LG전자 – 로봇과 HVAC가 여는 새로운 성장주 밸류에이션
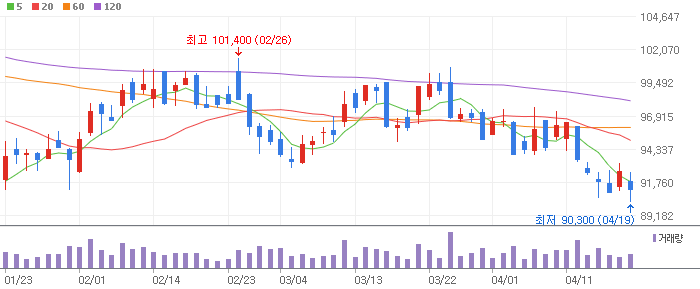
신한투자증권은 LG전자 목표주가를 기존 180,000원에서 290,000원으로 무려 61.1% 상향하고 투자의견 매수를 유지했다. 전일 종가 대비 상승여력은 약 37.1%다. 기존 가전과 전장 중심의 실적 평가에서 로봇과 ES사업부의 HVAC 성장성을 반영하는 방향으로 주가 평가 기준이 이동하고 있다는 분석이다. 최근 6개월 증권사 평균 목표주가 역시 221,500원으로 이전 기간보다 78.5% 상승했다. 일봉 차트에서는 7월 저점을 기록한 뒤 급격한 반등이 나타났고 이후 20만원대에서 고점을 높이는 흐름이 확인된다. 주가가 중장기 이동평균선 위에서 움직이고 있다는 점은 기술적으로 긍정적이지만 단기 급등 후 변동성에는 유의해야 한다. 향후 CES, 로봇 수주, 데이터센터 냉각 및 HVAC 사업 성과가 확인된다면 AI 인프라와 로봇 관련주 투자전략에서도 밸류에이션 확장 가능성이 주목된다.
LS에코에너지 – AI 데이터센터 전력망과 희토류 공급망의 동시 성장
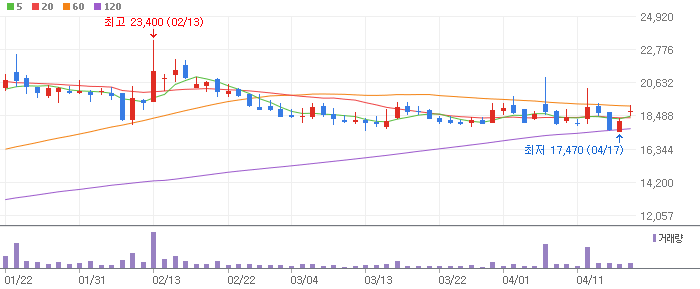
LS증권은 LS에코에너지에 대해 투자의견 Buy와 목표주가 73,000원을 유지했다. 전일 종가 대비 추가 상승여력은 약 15.5%이며 최근 6개월 증권사 평균 목표가는 70,778원이다. 핵심 성장 전략은 전력케이블 고도화, AI 데이터센터용 버스덕트 확대, 울트라커패시터 사업 및 비중국 희토류 공급망 구축이다. 특히 AI 데이터센터 CAPEX 확대가 서버 투자에서 전력 확보와 배전 안정화 인프라 수요로 확산되는 점이 중요한 투자 포인트다. 일봉 차트에서는 7월 저점 이후 강한 상승 추세가 형성됐고 5일·20일·60일 이동평균선이 우상향하는 강세 흐름을 나타내고 있다. 다만 최근 단기간 주가가 크게 상승한 만큼 전고점 돌파 실패 시 단기 차익실현 가능성도 고려해야 한다. AI 데이터센터, 전력기기, 전선 관련주와 희토류 공급망이라는 복수의 성장 모멘텀이 중장기 주가전망의 핵심이다.
NAVER – 비용 부담 정점 통과와 AI 데이터센터 가치 현실화 기대

한화투자증권은 NAVER에 대해 투자의견 BUY와 목표주가 300,000원을 유지했다. 전일 종가 대비 상승여력은 약 56.9%로 높은 수준이다. 다만 최근 6개월 증권사 평균 목표가는 327,208원으로 한화투자증권 목표가는 컨센서스 대비 약 8.3% 낮아 비교적 보수적이다. 3분기는 비용 증가로 영업이익이 시장 기대치를 밑돌 가능성이 있지만, 하반기를 정점으로 비용 압박이 완화될 가능성이 투자 포인트다. 향후 AI 데이터센터의 투자 구조와 고객사, 가동 일정이 구체화되면 현재 부족한 실적 가시성도 개선될 수 있다. 기술적 분석에서는 단기 이동평균선 회복과 거래량을 동반한 전고점 돌파 여부를 확인하는 것이 중요하다. 목표가와 현 주가 사이의 괴리율은 크지만 단순 저평가 판단보다는 광고·커머스 실적과 AI 투자비용을 함께 봐야 한다. 인터넷 플랫폼, AI 관련주, 성장주 투자 관점에서 2027년 AI 데이터센터의 이익 기여 여부가 NAVER 주가전망을 좌우할 핵심 변수다.
NC – 아이온2 흥행과 신작 라인업이 이끄는 게임주 실적 리레이팅

현대차증권은 NC에 대해 투자의견 BUY를 유지하면서 목표주가를 기존 350,000원에서 380,000원으로 8.6% 상향했다. 전일 종가 대비 상승여력은 약 65.2%로 이번 리포트 가운데 높은 수준에 속한다. 아이온2의 초기 흥행이 기대치를 웃돌았고 이후 출시될 주요 신작 3개의 2027년 합산 매출을 5,103억원으로 전망한 점이 핵심이다. 최근 6개월 증권사 평균 목표주가도 366,750원으로 이전 기간 304,118원 대비 20.6% 상승했다. 기술적 분석에서는 실적 모멘텀을 바탕으로 단기 이동평균선이 우상향을 이어갈 수 있는지와 최근 매물대를 거래량과 함께 돌파하는지가 중요하다. 신작 흥행주는 기대감 선반영에 따른 변동성이 큰 만큼 눌림목 지지 여부도 확인할 필요가 있다. 아이온2뿐 아니라 후속 신작 매출이 실제 실적으로 연결될 경우 게임주 밸류에이션 재평가와 EPS 상승에 따른 중장기 주가전망 개선 가능성이 커질 수 있다.
SNT에너지 – 북미 LNG와 HRSG 수주 재개가 만드는 새로운 성장 구간
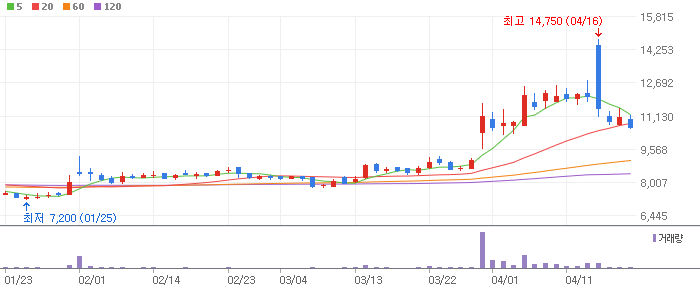
LS증권은 SNT에너지에 대해 투자의견 BUY를 유지하면서 목표주가를 기존 70,000원에서 53,000원으로 24.3% 하향했다. 수주 눈높이와 이익 추정치는 낮아졌지만 전일 종가 대비 목표가 상승여력은 약 45.2%로 제시됐다. 핵심 투자 포인트는 북미 LNG 투자 확대에 따른 에어쿨러 수주와 국내외 HRSG 시장 확대다. 중동 화공 플랜트 재건 및 대미 투자 역시 추가 수주 모멘텀이 될 수 있다. 일봉 차트 분석에서는 최근 자사주 전량 소각 이후 형성된 상승 흐름이 지속되는지와 거래량을 동반한 전고점 돌파 여부가 중요하다. 기술적 분석상 단기 급등 이후에는 20일 이동평균선 지지 여부를 확인할 필요가 있다. LNG 관련주, 발전설비, 주주환원 수혜주라는 복수의 투자 테마를 보유하고 있어 향후 실제 신규 수주 공시가 주가전망의 핵심 변수가 될 전망이다.
iM금융지주 – PBR 0.49배 저평가와 주주환원 확대가 만나는 금융주

BNK투자증권은 iM금융지주에 대해 BUY 의견과 목표주가 23,000원을 유지했다. 전일 종가 대비 추가 상승여력은 약 25.1%이며 최근 6개월 증권사 평균 목표가는 24,125원이다. 3분기 지배주주순이익은 1,319억원으로 전년 동기 대비 7.7% 증가할 전망이며, 2026년 연간 순이익도 이자이익 회복과 증권 자회사 실적 개선으로 4,638억원이 예상된다. 특히 총주주환원율이 2025년 38.8%에서 2026년 42.5%까지 높아질 가능성이 제시됐다. 현재 PBR 0.49배, PER 6.2배 수준이라는 점도 저평가 금융주 관점에서 주목된다. 일봉 차트에서는 중장기 상승 추세가 유지되는지와 단기 이동평균선 눌림목 지지가 핵심이다. 배당소득 분리과세, 자사주 매입·소각, 비과세배당 등 주주환원 정책이 현실화될 경우 고배당주와 은행주 투자전략 측면에서 추가적인 밸류에이션 재평가 가능성이 있다.
기업은행 – 사상 최대 이익 전망에도 주주환원 격차가 남은 과제

BNK투자증권은 기업은행에 대해 투자의견 보유와 목표주가 27,500원을 유지했다. 전일 종가 대비 목표가 상승여력은 약 36.5%이며 최근 6개월 증권사 평균 목표가 27,250원과 유사한 수준이다. 3분기 지배주주순이익은 8,203억원으로 전년 동기 대비 9.9% 증가할 전망이며, 2026년 연간 순이익은 핵심 이자이익 회복에 힘입어 약 2.8조원의 최대 실적이 예상됐다. 다만 CET1 비율과 정책은행 역할을 고려하면 민간 금융지주 대비 적극적인 자사주 매입과 배당 확대에는 제약이 존재한다. 일봉 차트에서는 배당주 특유의 완만한 상승 추세가 지속되는지와 전고점 부근 매물 소화가 관건이다. 기술적 분석에서는 20일·60일선 지지를 유지하면서 거래량이 증가하는지가 중요하다. 은행주 투자, 고배당주, 배당수익률 측면의 매력과 주주환원 격차를 동시에 고려해야 하는 종목이다.
넷마블 – 실적 눈높이 하향 이후 신작과 주주가치 회복이 필요한 시점

메리츠증권은 넷마블에 대해 BUY 의견을 유지했지만 목표주가는 기존 60,000원에서 54,000원으로 10% 하향했다. 전일 종가 대비 상승여력은 약 54.7%로 크지만 최근 6개월 증권사 평균 목표가 역시 55,750원으로 이전 반기 대비 26.7% 낮아져 실적 기대치가 전반적으로 낮아진 상황이다. 3분기 매출액은 6,390억원, 영업이익은 786억원으로 각각 전년 대비 감소하며 시장 컨센서스를 밑돌 것으로 예상됐다. 원화 강세와 하이브 지분 관련 평가손실도 부담 요인이다. 일봉 차트에서는 장기간 조정 이후 의미 있는 바닥 형성이 나타나는지 확인하는 과정이 필요하다. 기술적으로는 거래량을 동반한 20일선·60일선 회복이 추세 전환의 첫 신호가 될 수 있다. 게임주 주가전망에서는 단순 목표가 괴리율보다 신작 출시 일정과 흥행 성과, 향후 주주환원 정책이 실질적인 리레이팅 요인으로 작용할 가능성이 높다.
대한항공 – 아시아나 통합과 비용 절감이 만드는 2027년 실적 리레이팅

신한투자증권은 대한항공에 대해 매수 의견과 목표주가 38,000원을 유지했다. 전일 종가 대비 상승여력은 약 21.8%이며 최근 6개월 증권사 평균 목표가는 37,000원으로 이전 기간 대비 17.6% 상승했다. 단기적으로는 제트유 가격 상승에 따른 비용 부담이 존재하지만 아시아나항공 통합에 따른 규모의 경제와 자회사 손익 개선은 중장기 실적 체력을 높일 요인이다. 운임 상승 효과는 2027년 말까지 점진적으로 반영될 전망인 반면 비용 절감 효과는 통합 초기부터 나타날 가능성이 있다. 일봉 차트에서는 합병 기대를 반영한 상승 이후 단기 조정 구간에서 주요 이동평균선 지지를 확인하는 것이 중요하다. 기술적 분석상 전고점 돌파 시 거래량 증가가 동반되는지 체크할 필요가 있다. 항공주 투자에서는 유가와 원·달러 환율, 여객 수요, 통합 시너지까지 함께 확인해야 하며 구조적인 수익성 개선이 확인된다면 밸류에이션 재평가 가능성이 커질 수 있다.
더블유게임즈 – 환율 부담보다 DTC 성장과 주주환원에 주목할 구간

유진투자증권은 더블유게임즈에 대해 투자의견 BUY와 목표주가 78,000원을 유지했다. 전일 종가 대비 상승여력은 약 34.0%이며 최근 6개월 증권사 평균 목표가는 83,143원이다. 3분기 매출액은 1,997억원, 영업이익은 656억원으로 전년 대비 증가하지만 원·달러 환율 하락 영향으로 시장 기대치는 밑돌 전망이다. 다만 실적 둔화가 사업 경쟁력 약화보다는 환율 영향에서 비롯됐다는 점이 중요하다. DTC 확대에 따른 수익성 개선과 DDI 완전 자회사화 효과를 반영할 경우 2027년 예상 PER은 약 5배 수준으로 평가됐다. 일봉 차트에서는 중기 추세선과 60일 이동평균선의 지지 여부를 확인할 필요가 있으며 단기 반등 시 거래량 회복 여부가 기술적 분석의 핵심이다. 게임주, 저PER주, 주주환원 관련주 관점에서는 연말 또는 내년 초 발표될 추가 배당과 자사주 정책이 주가전망을 좌우할 주요 변수다.
동국제약 – 마데카크림 해외 진출로 제약사에서 K뷰티 성장주로 확장

IBK투자증권은 동국제약에 대해 신규 매수 의견과 목표주가 30,000원을 제시했다. 전일 종가 대비 추가 상승여력은 약 35.4%이며 최근 6개월 증권사 평균 목표가 29,000원을 소폭 웃도는 수준이다. 기존 마데카솔과 인사돌 등 의약품 사업이 안정적인 실적 기반을 제공하는 가운데 최근 성장의 중심은 마데카크림을 포함한 화장품·헬스케어 사업이다. 2026년 상반기 헬스케어 매출은 2,029억원으로 전년 대비 28.7% 증가했고 미국 얼타·코스트코, 일본 돈키호테 등 해외 판매망도 확대되고 있다. 일봉 차트에서는 실적 성장 기대를 선반영한 상승 이후 단기 이평선 지지가 유지되는지 확인할 필요가 있다. 기술적 분석에서는 거래량을 동반한 이전 고점 돌파 여부가 추가 상승의 관건이다. 제약주와 K뷰티 관련주라는 이중 성장 구조를 보유한 만큼 해외 화장품 매출 비중 확대가 중장기 목표가와 주가전망을 높이는 핵심 요인이 될 수 있다.
두산에너빌리티 – AI 데이터센터 전력 수요와 원전·가스터빈이 만드는 성장 축

삼성증권은 두산에너빌리티에 대해 투자의견 BUY와 목표주가 112,000원을 유지했다. 전일 종가 대비 추가 상승여력은 약 36.4%다. 최근 6개월 증권사 평균 목표가는 130,625원으로 삼성증권의 목표가는 상대적으로 보수적인 수준이다. 회사는 대형 원전과 SMR, 가스터빈까지 AI 데이터센터발 전력 수요 증가에 대응할 수 있는 발전 포트폴리오를 갖추고 있다는 평가다. 국내외 원전 신규 수주 확대와 4세대 원자로 시장 진입, 글로벌 가스터빈 신규 수주가 핵심 성장 동력이다. 일봉 차트 분석에서는 원전 테마 강세 이후 높아진 변동성을 고려해 20일·60일 이동평균선의 지지 여부와 전고점 돌파 여부를 함께 확인해야 한다. 기술적으로 급등 구간에서는 거래량 감소를 동반한 조정이 오히려 건전한 눌림목이 될 수 있다. 원전 관련주, SMR, AI 데이터센터 전력 인프라, 에너지 투자 확대라는 장기 모멘텀이 유지되는지가 향후 주가전망의 핵심이다.
롯데지주 – 실적 회복과 주주가치 제고가 필요한 밸류에이션 전환점

흥국증권은 롯데지주에 대해 투자의견 BUY와 목표주가 31,000원을 유지했다. 전일 종가 대비 상승여력은 약 30.8%다. 3분기 매출액은 4.2조원으로 전년 대비 0.5% 증가하지만 영업이익은 1,656억원으로 10.5% 감소할 전망이다. 롯데쇼핑과 롯데케미칼 실적 개선에 따른 지분법이익 회복은 긍정적이지만 본격적인 지주회사 주가 재평가를 위해서는 주주환원 강화가 필요하다는 분석이다. 최근 6개월 평균 목표가도 36,000원으로 이전보다 낮아졌다. 기술적 분석에서는 단기 반등 자체보다 거래량을 동반한 전고점 돌파와 중기 이동평균선 회복 여부를 확인하는 전략이 중요하다. 지주사 할인 해소, 배당 확대, 자사주 소각 같은 주주가치 제고 정책이 현실화될 경우 롯데지주의 주가전망과 저평가주 투자 매력이 다시 부각될 수 있다.
맥쿼리인프라 – 하남 데이터센터 가치 상승이 만드는 새로운 인프라 성장축

삼성증권은 맥쿼리인프라에 대해 BUY 의견을 유지하면서 목표주가를 기존 12,900원에서 11,300원으로 12.4% 하향했다. 전일 종가 대비 상승여력은 약 15.9%다. 2027년 배당 감소 가능성은 부담이지만 하남 데이터센터 가치가 최소 1.1조원에서 1.3조원 수준으로 평가될 수 있다는 점이 새로운 투자 포인트다. 잠실 MICE 사업 검토와 2028년 이후 자산별 배당 기여 확대도 중장기 성장 요인이다. 기술적 관점에서는 고배당 인프라 종목 특성상 급등 추격보다는 주요 이동평균선 부근에서의 지지력과 배당락 이후 주가 회복력을 살펴볼 필요가 있다. 데이터센터 관련주, 리츠·인프라 투자, 배당주 투자전략 측면에서는 단기 배당 감소보다 신규 자산의 가치 상승과 장기 현금흐름 개선 여부가 향후 주가전망을 결정할 핵심 변수다.
삼성E&A – 16조원 수주와 첨단산업 확대로 높아지는 실적 눈높이

키움증권은 삼성E&A에 대해 투자의견 BUY와 목표주가 73,000원을 유지했다. 전일 종가 대비 추가 상승여력은 약 54.2%로 제시됐으며 최근 6개월 증권사 평균 목표가는 69,429원이다. 3분기 영업이익은 시장 컨센서스를 웃돌 것으로 전망되며 SAN7 수주 반영으로 연간 신규수주 가이던스도 최소 16조원 이상으로 높아질 가능성이 있다. 4분기 그룹사 프로젝트와 2027년 첨단산업·화공 부문 매출 증가 및 영업이익률 개선이 핵심 성장동력이다. 기술적 분석에서는 수주 뉴스 이후 급등 구간의 거래량 지속성과 이전 매물대 돌파 여부를 확인해야 한다. 중기적으로 20일·60일 이동평균선 위의 상승추세가 유지되는지가 중요하다. 해외건설, 플랜트 수주, 반도체·첨단산업 CAPEX 확대를 고려하면 실적 성장주와 수주 관련주 관점에서 주가 재평가 가능성이 있다.
삼성전자 – 반도체 이익 급증과 주주환원이 이끄는 밸류에이션 재평가
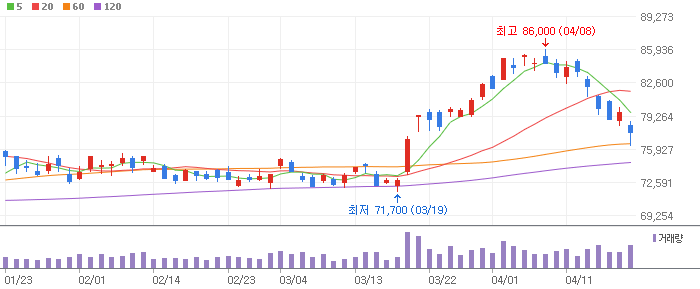
IBK투자증권은 삼성전자에 대해 매수 의견과 목표주가 460,000원을 유지했다. 리포트 기준 전일 종가 대비 상승여력은 약 66.7%이며 최근 6개월 증권사 평균 목표가는 484,792원이다. 보고서는 2026년 3분기 매출 195.2조원, 영업이익 101.7조원을 전망하며 DS부문이 실적 성장을 주도할 것으로 분석했다. 환율과 성과급 부담에도 반도체 이익 확대와 주주환원 정책이 주가 상승 요인으로 제시됐다. 기술적 관점에서는 대형 반도체주의 강한 추세가 지속되려면 거래대금 증가와 함께 전고점 돌파 후 지지 전환이 확인돼야 한다. 단기 급등 시에는 20일선과 직전 돌파 가격대가 주요 지지 구간이 될 수 있다. AI 반도체, 메모리 가격, HBM 투자, 반도체 업황 회복과 주주환원 확대가 삼성전자 주가전망의 핵심 변수다.
삼양식품 – 중국 신공장과 글로벌 불닭 성장으로 다시 열리는 실적 레벨업
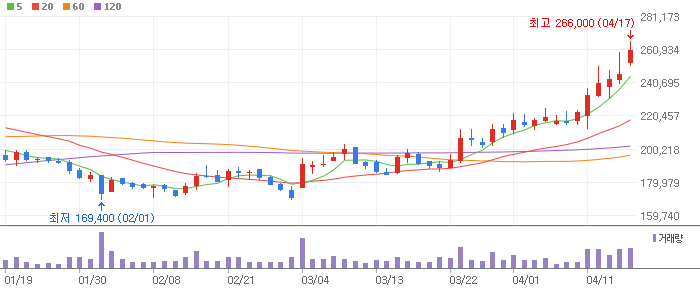
교보증권은 삼양식품에 대해 BUY 의견과 목표주가 1,860,000원을 유지했다. 목표가 기준 추가 상승여력은 약 52.0%이며 최근 증권사 평균 목표가 1,850,714원과 유사한 수준이다. 3분기 매출액은 8,185억원으로 전년 대비 30%, 영업이익은 1,832억원으로 40% 증가할 전망이다. 환율 하락 부담에도 해외 매출 확대와 판관비 감소를 통해 높은 수익성을 방어할 것으로 예상됐다. 특히 2027년 중국 신공장 가동은 생산능력 확대와 미국·유럽 공급 여력 확보로 이어질 수 있다. 기술적 분석에서는 단기 고점 대비 약 21% 조정을 거친 만큼 저점 형성 여부와 20일선 회복이 중요하다. K푸드 관련주와 수출 성장주 관점에서는 중국 신공장 가동과 글로벌 신규 거래선 확대가 중장기 주가전망의 핵심이다.
스튜디오드래곤 – 제작비 효율화와 AI 활용으로 높아지는 콘텐츠 수익성

삼성증권은 스튜디오드래곤에 대해 BUY 의견을 유지하면서 목표주가를 기존 33,000원에서 30,500원으로 7.6% 낮췄다. 전일 종가 대비 상승여력은 약 48.4%다. 3분기 영업이익은 180억원으로 전년 동기 대비 71.9% 증가하며 시장 기대치를 웃돌 것으로 전망됐다. 콘텐츠 유통 플랫폼 확대와 AI 활용, 제작비 관리 강화가 구조적인 수익성 개선으로 이어질 수 있다는 분석이다. 넷플릭스 오리지널 작품 납품 역시 당분기 실적에 반영될 예정이다. 다만 평균 목표가가 이전 반기 대비 크게 낮아진 만큼 실적 확인이 필요하다. 기술적 분석에서는 장기 하락 이후 바닥권에서 거래량이 살아나는지, 단기·중기 이동평균선이 정배열로 전환되는지를 확인해야 한다. OTT·K콘텐츠 관련주 투자에서는 제작 편수보다 작품당 수익성 개선이 주가 반등의 핵심이다.
시프트업 – 니케 반등과 차기작 가시성이 필요한 장기 성장 구간

메리츠증권은 시프트업에 대해 HOLD 의견을 유지하면서 목표주가를 43,000원에서 35,000원으로 18.6% 하향했다. 전일 종가 대비 상승여력은 약 12.2%에 그친다. 3분기 매출액은 503억원으로 전년 대비 33.4% 감소하고 영업이익은 257억원으로 48.2% 줄어들 전망이다. 글로벌 성공 IP를 보유하고 있지만 2025년 2분기 이후 실적과 신작 모멘텀이 모두 휴지기에 접어들었다는 평가다. 본격적인 주가 반등을 위해서는 니케 매출의 추세 전환과 2028년 차기작 기대감이 필요하다. 기술적 분석에서는 하락추세 종료 여부를 판단하기 위해 저점 상승과 거래량 증가, 60일 이동평균선 회복을 확인해야 한다. 게임주 특성상 신작 일정이 구체화되기 전까지는 목표가보다 실적 모멘텀 회복 여부를 우선 체크할 필요가 있다.
아이씨티케이 – 위드네트웍스 인수와 양자보안 PUF칩 성장 가능성

하나증권은 아이씨티케이에 대해 BUY 의견과 목표주가 60,000원을 유지했다. 리포트 기준 전일 종가 대비 상승여력은 약 154.8%로 매우 큰 수준이다. 핵심 호재는 연매출 약 400억원 규모의 위드네트웍스 인수를 통한 외형 확대와 KT 유통망 확보이다. 이를 통해 통신사 품질 테스트에 필요한 비용과 시간을 줄일 수 있고, KT의 WiFi-7 교체 시기에 맞춰 PUF 보안칩 공급 확대 가능성도 제시됐다. 양자컴퓨터 상용화가 진행될수록 양자내성 보안과 PUF칩 수요가 증가할 수 있다는 점도 장기 성장 요소다. 기술적 분석에서는 높은 목표가 괴리율만 보고 추격하기보다 급등 이후 거래량 감소 여부와 주요 지지선 형성을 확인할 필요가 있다. 양자컴퓨터, 사이버보안, WiFi-7 관련주 특성상 변동성이 크므로 수주와 실제 매출 발생 여부가 향후 주가전망의 핵심이다.
에스엠 – 단기 실적 둔화보다 저연차 아티스트 성장에 주목

KB증권은 에스엠에 대해 BUY 의견과 목표주가 100,000원을 유지했다. 전일 종가 대비 추가 상승여력은 약 28.7%다. 3분기 영업이익은 381억원으로 전년 대비 21.1% 감소하며 시장 컨센서스를 소폭 밑돌 전망이다. 고연차 아티스트의 팬덤 확장성이 제한적인 반면 NCT WISH, 라이즈 등 저연차 아티스트의 팬덤 성장과 신규 그룹 SMTR25 데뷔가 중장기 성장동력으로 평가됐다. 최근 6개월 증권사 평균 목표가는 113,400원으로 이전보다 낮아져 실적 눈높이 조정도 진행 중이다. 기술적 분석에서는 엔터 업종 전반의 조정 이후 저점이 높아지는지와 거래량을 동반한 20일·60일선 회복이 중요하다. 엔터주 투자에서는 앨범 판매량보다 월드투어 모객과 신규 아티스트 팬덤 확장이 향후 주가전망의 주요 변수가 될 전망이다.
오킨스전자 – CLT 장비 확대와 번인소켓 성장이 만드는 실적 가속 구간

현대차증권은 오킨스전자에 대해 BUY 의견을 유지하고 목표주가를 기존 28,000원에서 36,000원으로 28.6% 상향했다. 전일 종가 대비 추가 상승여력은 약 38.2%다. 3분기 매출액은 372억원으로 전년 대비 59.5%, 영업이익은 88억원으로 137.8% 증가할 전망이다. CLT 장비 셋업 확대에 따라 커넥터 매출이 빠르게 늘고 있으며 장비 설치 이후 번인소켓 매출이 본격화되면 2027년 성장률이 더욱 높아질 수 있다는 분석이다. 기술적 분석에서는 실적 기대를 반영한 급등 이후 거래량이 유지되는지, 단기 눌림에서 이전 돌파 구간이 지지선으로 전환되는지를 확인해야 한다. 반도체 테스트, HBM 및 후공정 관련주 투자에서는 매출 증가와 영업이익률 개선이 동시에 확인되는지가 주가 상승 추세 지속 여부를 결정할 핵심이다.
와이지엔터테인먼트 – 베이비몬스터 글로벌 투어가 이끄는 2027년 성장

상상인증권은 와이지엔터테인먼트의 목표주가를 기존 60,000원에서 63,000원으로 5% 상향하고 BUY 의견을 유지했다. 전일 종가 대비 상승여력은 약 52.7%이며 최근 6개월 평균 목표가 63,550원과 비슷한 수준이다. 베이비몬스터의 두 번째 월드투어가 유럽·북미·남미로 확대되면서 약 35만명의 추가 관객 유입이 예상되고 이에 따라 2027년 매출 전망도 5,786억원으로 높아졌다. 반면 빅뱅 앨범 매출은 2027년 1분기로 이연될 가능성이 있다. 기술적 분석에서는 엔터주 조정 이후 거래량을 동반한 추세 전환과 전고점 돌파 여부를 확인하는 것이 중요하다. K팝 관련주 투자에서는 앨범 판매보다 월드투어 규모와 글로벌 팬덤 확장이 실적 및 주가전망의 핵심 성장 변수로 작용할 전망이다.
웹젠 – 신작 파이프라인과 자사주 소각이 만드는 2027년 리레이팅

BNK투자증권은 웹젠에 대해 매수 의견과 목표주가 17,000원을 유지했다. 전일 종가 대비 상승여력은 약 45.7%이며 최근 6개월 평균 목표가 14,167원보다 20% 높은 수준이다. 향후 기업가치 재평가의 핵심은 2027년 차기 신작과 자체개발 프로젝트의 가시성이다. 배당 확대, 특별배당, 자사주 소각 등 주주환원 정책은 밸류에이션 하단을 지지할 수 있지만 기존 프로젝트의 반복적인 출시 지연은 리스크다. 기술적 관점에서는 장기간 박스권이 이어질 경우 단순 저평가보다 거래량 증가와 박스권 상단 돌파 여부를 확인하는 것이 중요하다. 게임주 투자에서는 신작 출시 일정이 확정되고 사전예약·초기 매출 지표가 구체화될 때 주가 재평가가 빨라질 수 있다. 저PER주와 주주환원 수혜주라는 점도 중장기 투자 포인트다.
인텍플러스 – 수주 확대와 2027년 이익 급증이 만드는 반도체 장비 모멘텀

메리츠증권은 인텍플러스에 대해 BUY 의견을 유지하면서 목표주가를 기존 61,000원에서 95,000원으로 55.7% 대폭 상향했다. 전일 종가 대비 추가 상승여력은 약 63.8%이며 증권사 평균 목표가 85,333원보다도 높은 수준이다. 3분기 실적은 시장 컨센서스에 부합할 것으로 전망됐으며 2027년 영업이익 추정치는 기존 대비 79% 상향됐다. 수주 모멘텀이 지속되면서 실적에 대한 우려가 빠르게 완화되고 있다는 평가다. 기술적 분석에서는 목표가 상향 이후 단기 급등 가능성이 있는 만큼 거래량을 동반한 전고점 돌파와 이후 눌림목 지지를 함께 확인해야 한다. 반도체 검사장비, 첨단패키징, AI 반도체 투자 확대와 실적 성장성이 연결될 경우 중장기 주가전망에서 추가 밸류에이션 확장이 가능하다.
코스메카코리아 – 미국 수요 회복과 견조한 수주가 만드는 K뷰티 성장
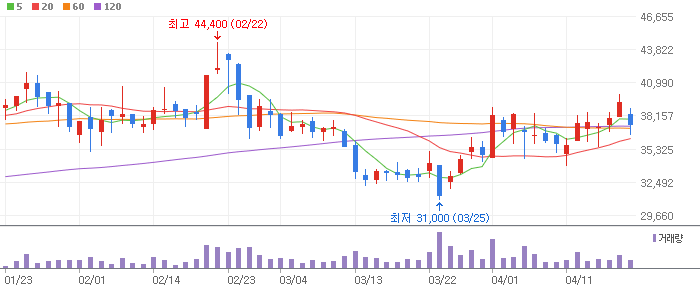
현대차증권은 코스메카코리아 목표주가를 기존 130,000원에서 140,000원으로 7.7% 상향하고 BUY 의견을 유지했다. 전일 종가 대비 상승여력은 약 21.3%다. 3분기 매출액은 2,229억원으로 전년 대비 22.2%, 영업이익은 313억원으로 15.1% 증가할 전망이다. 잉글우드랩의 대형 수주 부재로 단기 수익성이 다소 둔화될 수 있지만 고객사 용기 수급 차질은 수요 감소가 아닌 매출 이연 요인으로 분석됐다. 2027년 미국법인 주문 회복 기대도 유효하다. 기술적 분석에서는 장기 상승 이후 조정 구간에서 20일·60일 이동평균선 지지와 거래량 안정 여부를 확인해야 한다. K뷰티, 화장품 ODM, 미국 소비 관련주 관점에서는 해외 수주 증가와 영업이익률 유지 여부가 향후 주가전망의 핵심이다.
하나금융지주 – 원화 강세와 CET1 개선으로 커지는 주주환원 여력

iM증권은 하나금융지주 목표주가를 기존 153,000원에서 161,000원으로 5.2% 상향하고 BUY 의견을 유지했다. 전일 종가 대비 상승여력은 약 25.5%이며 최근 증권사 평균 목표가는 165,211원이다. 3분기 지배순이익은 1조2,327억원으로 전년 대비 8.9% 증가하며 시장 기대치에 부합할 전망이다. 하나금융은 환율 민감도가 높은 금융지주로 최근 원화 강세에 따른 자본비율 개선이 CET1 상승과 주주환원 확대 여력으로 연결될 가능성이 있다. 기술적 분석에서는 은행주 강세 이후 단기 조정 시 20일·60일 이동평균선 지지와 고점 부근 매물 소화 여부를 살펴볼 필요가 있다. 배당주, 자사주 소각, 금융주 투자 관점에서는 이익 성장뿐 아니라 배당과 자사주 매입 규모가 중장기 주가 재평가의 핵심이다.
하이브 – 목표가 하향에도 글로벌 현지화 아이돌 전략은 계속된다

KB증권은 하이브에 대해 BUY 의견을 유지했지만 목표주가를 기존 350,000원에서 280,000원으로 20% 낮췄다. 전일 종가 대비 상승여력은 약 79.3%로 크지만 최근 6개월 평균 목표가도 325,000원으로 이전 반기 대비 29% 하락했다. 3분기 영업이익은 1,690억원으로 시장 기대치에 부합할 전망이나 원화 강세와 저연차 아티스트 월드투어의 높은 고정비 부담으로 2026년 이익 추정치가 낮아졌다. 다만 캣츠아이 등 현지화 그룹 성장과 2027년 신규 글로벌 그룹 데뷔 전략은 유지되고 있다. 기술적 분석에서는 목표가 괴리율 자체보다 장기 조정 이후 저점 상승과 거래량 회복을 확인하는 것이 중요하다. 엔터주와 K팝 투자에서는 글로벌 팬덤 확대가 실제 콘서트·MD·음원 매출 성장으로 연결되는지가 주가전망의 핵심이다.
한전기술 – AI 전력 수요와 글로벌 원전 확대의 시작점

삼성증권은 한전기술에 대해 BUY 의견과 목표주가 160,000원을 유지했다. 전일 종가 대비 추가 상승여력은 약 27.2%이며 최근 6개월 증권사 평균 목표가는 192,538원으로 삼성증권 전망보다 높은 수준이다. 한전기술은 원자로 계통설계와 종합설계를 동시에 수행할 수 있는 국내 원전 설계 전문기업으로 평가된다. AI 데이터센터 확대로 글로벌 전력 수요가 급증하면서 국내외 원전 확대 정책과 신규 원전 수주 가능성이 장기 성장동력이다. 기술적 분석에서는 원전 테마 특성상 수주 기대감으로 급등한 이후 20일·60일 이동평균선 지지 여부를 확인해야 하며 거래량을 동반한 전고점 돌파가 추가 상승의 핵심 신호가 될 수 있다. 원전 관련주, SMR, AI 전력 인프라 투자 관점에서는 실제 해외 수주와 설계 매출 인식 시점이 향후 주가전망을 결정할 주요 변수다.
현대리바트 – B2C 회복과 유통망 체질 개선으로 찾는 실적 바닥

흥국증권은 현대리바트에 대해 BUY 의견을 유지하면서 목표주가를 기존 9,000원에서 8,000원으로 11.1% 하향했다. 전일 종가 대비 상승여력은 약 43.9%다. 신규 주택 공급 둔화로 B2B 가구 사업의 어려움은 지속되고 있지만 B2C 가구와 일부 사업 부문은 바닥을 통과하고 있다는 평가다. 현대L&C의 건축자재와 용인 스마트워크센터를 활용한 생산·자재관리·물류·유통 통합 경쟁력은 인테리어 시장 회복 시 강점으로 작용할 수 있다. 기술적 분석에서는 장기 하락 종목의 경우 단순 저가 매수보다 저점이 높아지는 패턴과 60일 이동평균선 회복 여부를 먼저 확인할 필요가 있다. 건설경기, 주택 거래량, 인테리어 소비 회복이 실적 개선으로 연결된다면 저평가 소비주 관점에서 주가 재평가가 가능하다.
현대오토에버 – 클라우드 성장과 로보택시가 만드는 자동차 소프트웨어 가치

현대차증권은 현대오토에버에 대해 BUY 의견과 목표주가 500,000원을 유지했다. 전일 종가 대비 추가 상승여력은 약 31.6%이며 최근 6개월 증권사 평균 목표가는 576,875원이다. 3분기 영업이익은 758억원으로 전년 대비 7.1% 증가하며 시장 컨센서스에 부합할 전망이다. SI와 클라우드 사업의 높은 매출 성장이 전체 외형 확대를 견인하고 있지만 차량 소프트웨어 부문의 부진은 단기 수익성 개선을 제한하는 요인이다. RMAC에 Atlas 투입이 시작되고 연말 모셔널 로보택시 서비스 출시가 예정된 점은 새로운 성장 모멘텀이다. 기술적 분석에서는 고성장 기대가 주가에 선반영되기 쉬운 만큼 급등 이후 20일선 지지와 거래량 조절 여부를 확인해야 한다. 자율주행, 로보택시, 클라우드, SDV 관련주 투자에서는 실제 서비스 상용화와 차량 SW 매출 성장률이 중장기 주가전망의 핵심이다.