- 금일 증권가 주요 정보들은 아래를 참고해주세요.
▼▼▼▼▼
CJ CGV – 극장 흥행 9월에도 이어질 것

CJ CGV에 대해 KB증권은 투자의견 HOLD를 유지하면서 목표주가를 기존 5,000원에서 6,000원으로 20% 상향했다. 극장 관객 수요가 예상보다 강하고 4DPLEX의 투자 유치를 통한 재무구조 개선 가능성이 목표가 조정의 핵심이다. 8월 박스오피스 관객은 1,950만명으로 전년 대비 45% 증가했으며 9월에도 주요 영화 개봉과 연휴 효과가 실적 전망을 뒷받침할 것으로 예상된다. 현재 주가 5,400원 기준 목표가 상승여력은 약 11.1%다. 기술적 분석에서는 5,200~5,300원대가 단기 지지선으로 작용하고 있으며 5,500~5,700원 구간 돌파 여부가 중요하다. 최근 일봉은 5천원 초반 저점을 높이는 흐름이지만 거래량 증가가 동반돼야 추세 상승의 신뢰도가 높아질 수 있다. 증권사 평균 목표주가는 6,800원으로 KB증권은 상대적으로 보수적인 주가 전망을 제시하고 있다.
ISC – AI 반도체 실적 성장 입증 구간 진입

ISC에 대해 신한투자증권은 투자의견 매수와 목표주가 220,000원을 유지했다. AI 가속기와 ASIC 등 글로벌 빅테크향 매출 확대가 이어지고 있다는 점이 핵심 투자포인트다. 2분기 영업이익률은 29.2%를 기록했고 AI 관련 매출도 591억원으로 성장하면서 AI 반도체 테스트 소켓 시장의 실적 개선 가능성을 확인했다. 9월 7일 주가는 18만원대에서 거래돼 목표주가까지 약 20% 수준의 추가 상승여력이 존재한다. 차트 분석상 최근 15만원대에서 18만원대까지 빠른 반등이 진행되며 단기 상승 추세가 강화됐다. 19만원 안팎이 1차 저항구간이며 이를 거래량과 함께 돌파할 경우 추가 상승 여력이 열릴 수 있다. 반대로 단기 급등에 따른 조정에서는 17만원대 지지 여부를 확인할 필요가 있다. 증권사 평균 목표주가는 245,727원으로 중장기 기업가치 전망은 여전히 긍정적이다.
KT나스미디어 – 불황 속에서도 이어지는 안정적 실적
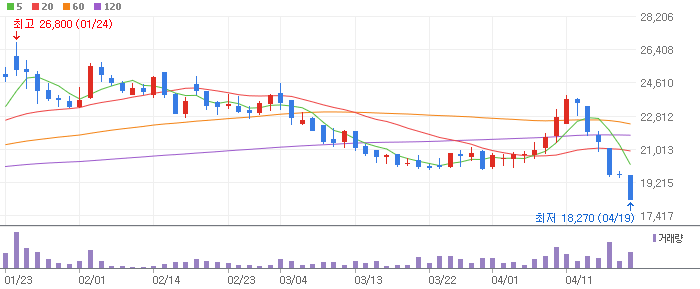
KT나스미디어에 대해 NH투자증권은 투자의견 BUY를 유지하고 목표주가를 기존 14,000원에서 16,000원으로 14.3% 상향했다. 광고시장 업황이 우호적이지 않은 상황에서도 OTT와 옥외광고 등 신규 매체 취급고가 증가하고 CPS 사업 효율화가 진행되면서 안정적인 실적 성장이 이어지고 있다는 평가다. 현재 주가는 12,860원으로 목표가 대비 약 24%의 상승여력을 확보하고 있다. 일봉 차트에서는 최근 13,000원 전후에서 매물 소화 과정이 나타나며 단기 박스권 흐름을 보이고 있다. 기술적 분석상 12,500~12,800원 구간을 지지하면 추가 반등을 기대할 수 있으며 13,500원대 돌파 시 14,000원 이상으로 상승 추세가 강화될 가능성이 있다. 다만 최근 6개월 평균 목표주가는 17,125원으로 이전보다 낮아져 실적 성장 확인이 주가 재평가의 핵심 조건이다.
NHN – 데이터센터 성장성이 기업가치를 바꾼다
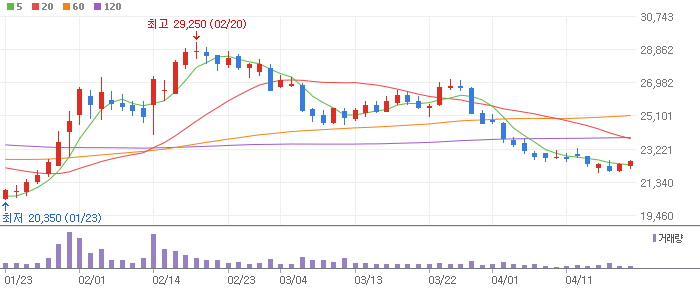
NHN에 대해 한국투자증권은 투자의견 매수를 유지하면서 목표주가를 63,000원에서 80,000원으로 27% 상향했다. 핵심은 데이터센터 사업이다. 데이터센터의 성장 가능성이 실적으로 확인되고 있으며 2027년 추가 증설까지 예정돼 있어 AI 데이터센터와 클라우드 인프라 투자 확대가 중장기 주가 전망의 주요 변수가 될 것으로 분석됐다. 최근 주가는 7만원선으로 목표주가 대비 약 12%의 상승여력이 있다. 일봉 차트에서는 최근 6만원대 중후반에서 강한 반등이 나오며 7만원선을 회복했지만 72,000~78,000원 구간에는 단기 매물 부담이 존재한다. 기술적으로는 68,000~70,000원 지지 여부가 중요하며 전고점인 78,000원 부근을 돌파하면 상승 추세 재개 가능성이 높아진다. 증권사 평균 목표주가도 71,667원으로 이전 6개월 대비 크게 높아져 기업가치 재평가 흐름이 나타나고 있다.
S-Oil – 정유 업황 호조와 배당 확대 기대
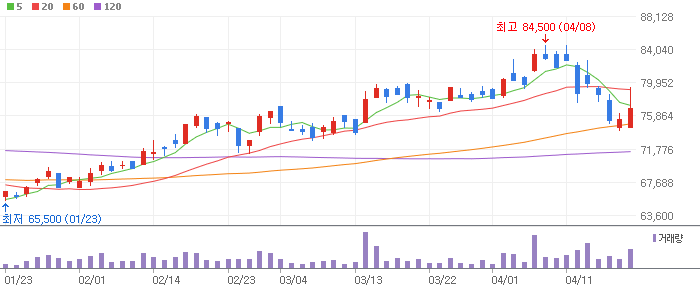
S-Oil에 대해 NH투자증권은 투자의견 BUY를 유지하고 목표주가를 기존 165,000원에서 210,000원으로 27.3% 상향했다. 국제유가 상승에도 3개월 연속 마이너스 OSP가 이어지고 있다는 점에서 원유 도입 비용 측면의 긍정적 환경이 지속될 가능성이 있다는 분석이다. 정제마진을 중심으로 한 정유 업황 호조와 실적 개선, 배당성향 확대 기대도 투자포인트다. 9월 7일 주가는 15만원대 후반으로 목표주가까지 30% 이상의 상승여력이 존재한다. 차트 분석에서는 13만원대 후반에서 시작된 반등이 15만원대까지 이어지면서 단기 이동평균선의 방향이 상향 전환되는 모습이다. 16만원대가 주요 저항선이며 돌파 시 추세 강화 가능성이 있다. 반면 15만원선 이탈 시 단기 차익실현에 유의해야 한다. 평균 목표주가 170,625원보다 NH투자증권의 전망이 상당히 공격적이라는 점도 함께 확인할 필요가 있다.
SK네트웍스 – 업스테이지 지분가치 재평가 본격화

SK네트웍스에 대해 삼성증권은 투자의견 BUY를 유지하면서 목표주가를 6,400원에서 7,650원으로 19.5% 상향했다. AI 기업 업스테이지 지분가치가 기업가치 산정에 반영되기 시작한 것이 핵심이다. 상반기 투자자산 평가이익 564억원으로 순이익이 예상치를 웃돌았지만 향후에는 일회성 평가이익보다 SK인텔릭스 등 본업의 실적 개선 여부가 중요하다. 9월 7일 주가는 6,400원대로 목표주가까지 약 19%의 상승여력이 있다. 기술적 분석에서는 6,200~6,400원 구간에서 단기 지지력을 확인하고 있으며 6,700원 전후가 우선적인 저항구간이다. 최근 조정 이후 저점을 다지는 형태가 나타나고 있어 거래량 증가와 함께 6,700원을 돌파할 경우 상승 추세 전환 가능성을 높일 수 있다. 증권사 평균 목표주가는 9,630원으로 삼성증권 목표가는 가장 보수적인 수준이다.
SK텔레콤 – AI 데이터센터 하이퍼와 호라이즌 투트랙 전략

SK텔레콤에 대해 대신증권은 투자의견 BUY와 목표주가 110,000원을 유지했다. 기존 데이터센터를 담당하는 호라이즌과 신규 AI 데이터센터를 담당하는 하이퍼의 투트랙 성장전략이 핵심이다. 호라이즌 지분 일부 매각과 유상증자로 약 3.1조원의 자금 유입이 예상되며 향후 2GW 증설 완료 시 데이터센터 매출 1.4조~2.3조원, 영업이익 2,400억~4,300억원 규모가 전망됐다. 현재 주가는 9만원대 초반으로 목표가 대비 약 19%의 상승여력이 있다. 차트에서는 10만원대에서 조정을 받은 뒤 9만원 초반에서 단기 지지를 확인하는 과정이다. 기술적으로 90,000원선 방어가 중요하며 95,000원을 회복하면 단기 추세 개선을 기대할 수 있다. 반면 9만원선 이탈 시 추가 조정 가능성을 열어둘 필요가 있다. 통신 배당주 성격에 AI 데이터센터 성장성이 결합되고 있다는 점이 중장기 투자 포인트다.
SK하이닉스 – HBM 고객 다변화와 AI 메모리 성장 본격화
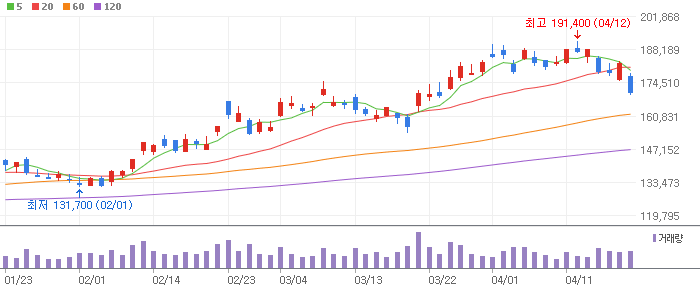
SK하이닉스에 대해 미래에셋증권은 투자의견 매수를 유지하면서 목표주가를 280만원에서 310만원으로 10.7% 상향했다. HBM 탑재량 확대와 ASIC 시장 진출에 따른 고객 다변화가 핵심 투자포인트다. HBM4 12단 양산과 16단 인증이 진행되는 가운데 AI 데이터센터와 고성능 메모리 수요 증가가 중장기 실적 성장을 뒷받침할 것으로 전망됐다. 9월 7일 주가는 174만8천원으로 하루 6% 이상 상승했으며 목표가까지 상당한 괴리율이 남아 있다. 기술적 분석에서는 최근 160만원대 조정을 마친 뒤 170만원선을 재돌파하면서 단기 상승 모멘텀이 강화됐다. 175만~180만원 구간이 단기 저항선이며 돌파 시 신고가 흐름이 이어질 가능성이 있다. 다만 단기간 상승폭이 커진 만큼 165만~170만원 구간의 지지 여부를 확인하는 분할매수 전략이 유리하다. AI 반도체와 HBM 시장 성장성을 고려하면 국내 반도체 대형주 가운데 증권사 목표주가 상향 흐름이 가장 강한 종목 중 하나다.
기아 – 탐방 후기: 하반기 선호주 지속
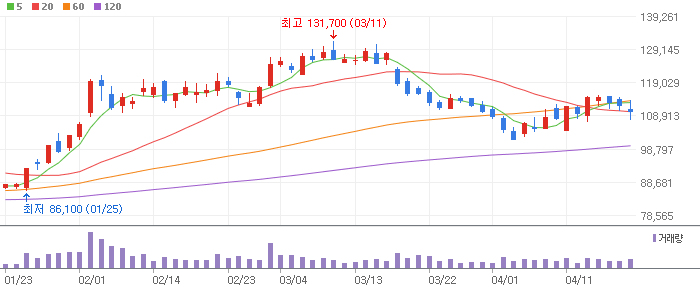
기아에 대해 다올투자증권은 투자의견 BUY를 유지하고 목표주가를 기존 220,000원에서 240,000원으로 9.1% 상향했다. 3분기 판매 호조와 함께 상반기 EV 중심이었던 이익 구조가 하반기 HEV 중심으로 이동하면서 수익성 개선 가능성이 커지고 있다는 평가다. 특히 미국 텔룰라이드 생산능력 확대와 시장점유율 상승, 2027년 주주환원 정책 강화가 주가 재평가 요인으로 꼽힌다. 전일 종가 기준 목표가 상승여력은 89.7%다. 일봉 차트에서는 12만원대가 단기 지지선으로 작용하는 가운데 13만원대 안착 여부가 중요하다. 기술적 분석상 거래량을 동반해 13만5천원 부근을 돌파하면 중기 상승 추세가 강화될 가능성이 있다. 평균 목표주가는 218,600원으로 자동차 업종 내 밸류에이션 매력도 역시 높은 편이다.
두산퓨얼셀 – 수주로 확인된 PAFC의 가능성

두산퓨얼셀에 대해 NH투자증권은 투자의견을 BUY로 상향하고 목표주가 역시 34,000원에서 58,000원으로 70.6% 대폭 올렸다. 미국 데이터센터용 연료전지 공급 수주를 통해 PAFC 경쟁력이 실제 수주로 확인됐다는 점이 핵심이다. AI 데이터센터의 전력 수요 증가와 온사이트 발전시장 확대가 이어질 경우 추가 수주 가능성도 기대된다. 전일 종가 기준 목표가 상승여력은 32.3%다. 일봉 차트에서는 최근 급등 이후 4만원대 초중반에서 매물 소화 과정이 나타나고 있다. 기술적으로 42,000~43,000원 구간이 단기 지지선이며 46,000~48,000원대를 돌파할 경우 상승 추세 재개 가능성이 높다. 증권사 평균 목표주가는 63,857원으로 연료전지와 AI 데이터센터 전력 인프라 테마의 중장기 성장성에 대한 기대가 높아지고 있다.
디아이 – HBM과 메모리 투자 확대의 동시 수혜

디아이에 대해 신한투자증권은 투자의견 매수와 목표주가 38,000원을 유지했다. 고객사의 베트남 반도체 후공정 투자 가능성이 높아지면서 관련 장비 공급 확대가 기대되고 있으며, HBM과 범용 메모리 투자 모두에 노출된 사업구조가 강점으로 평가된다. 본사와 자회사 모두 2028년까지 고성장이 가능하다는 전망도 제시됐다. 전일 종가 기준 목표가까지 상승여력은 약 21.6%다. 일봉 차트에서는 3만원선을 중심으로 단기 매물 소화가 진행되고 있으며 30,000~31,000원 구간을 지지하는지가 중요하다. 기술적 분석상 32,000~33,000원대 저항을 거래량과 함께 돌파하면 35,000원 이상으로 상승 탄력이 붙을 수 있다. 다만 반도체 장비주는 업황과 투자 사이클에 민감한 만큼 분할매수와 실적 확인을 병행하는 투자전략이 필요하다.
디케이티 – 휴머노이드 탈중국 공급망 구축의 수혜주

디케이티에 대해 IBK투자증권은 신규 매수 의견과 목표주가 25,000원을 제시하며 커버리지를 개시했다. 국내 유일의 연성회로기판 Turn-key 경쟁력을 바탕으로 OLED 고부가 제품 성장뿐 아니라 휴머노이드 로봇 공급망 진입 가능성이 기업가치 재평가 요인으로 분석됐다. 현 주가는 12개월 선행 PER 7배 수준으로 스마트폰 부품업체 밸류에이션에 머물고 있어 로봇 매출이 구체화될 경우 리레이팅 가능성이 있다는 평가다. 목표가 상승여력은 48.8%다. 차트에서는 16,000원대가 단기 지지구간이며 17,500~18,000원이 주요 저항선으로 볼 수 있다. 거래량 증가와 함께 이 구간을 돌파하면 2만원대 재진입을 시도할 가능성이 있다. 다만 휴머노이드 사업은 초기 단계인 만큼 실제 고객사 확대와 매출 발생 여부를 함께 확인해야 한다.
롯데쇼핑 – 백화점 성장과 대형마트 반사이익 기대

롯데쇼핑에 대해 한화투자증권은 투자의견 BUY와 유통업종 최선호주 의견을 유지했지만 목표주가는 기존 300,000원에서 200,000원으로 33.3% 하향했다. 목표가 조정에도 현재 주가 대비 상승여력은 86.0%로 높은 수준이다. 백화점 부문의 구조적 성장과 대형마트 업황 개선에 따른 반사이익이 중장기 실적 전망의 핵심이다. 최근 6개월 증권사 평균 목표주가도 183,000원으로 이전 기간보다 크게 높아졌다. 일봉 차트에서는 10만원대 중반을 중심으로 상승 이후 숨 고르기 흐름이 나타나고 있다. 기술적으로 10만원선이 주요 지지선이며 11만원대 안착 여부가 추세 지속의 핵심이다. 115,000원 이상을 거래량과 함께 돌파하면 추가적인 밸류에이션 리레이팅 가능성이 있지만, 목표가가 대폭 하향된 점은 투자 판단 시 함께 고려해야 한다.
삼성전자 – HBM으로 매크로 우려 극복
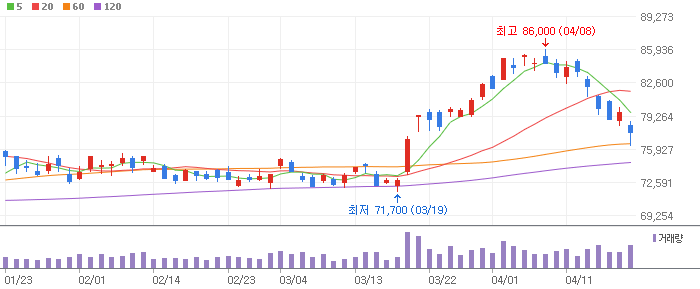
삼성전자에 대해 미래에셋증권은 투자의견 매수를 유지하고 목표주가를 370,000원에서 400,000원으로 8.1% 상향했다. 환율 하락에 따른 부담에도 메모리 반도체 이익 증가 기조가 이어질 것으로 전망했으며, 특히 HBM 고도화를 통한 DRAM 시장 지배력 유지가 핵심 투자포인트다. HBM 출하량과 평균판매가격 상승이 범용 DRAM 성장률을 크게 웃돌 것으로 예상되면서 AI 반도체 투자 확대의 직접적인 수혜가 기대된다. 전일 종가 기준 목표가 상승여력은 56.6%다. 차트에서는 25만원대가 단기 핵심 가격대로 자리 잡고 있으며 24만~25만원 구간이 주요 지지선이다. 기술적으로 26만원대 고점을 거래량과 함께 넘어설 경우 추가 상승 추세가 강화될 가능성이 있다. 증권사 평균 목표주가는 472,292원으로 반도체 업황에 대한 시장의 기대가 크게 높아진 상황이다.
신세계 – 백화점 구조적 성장과 갖춰진 면세점 이익기반
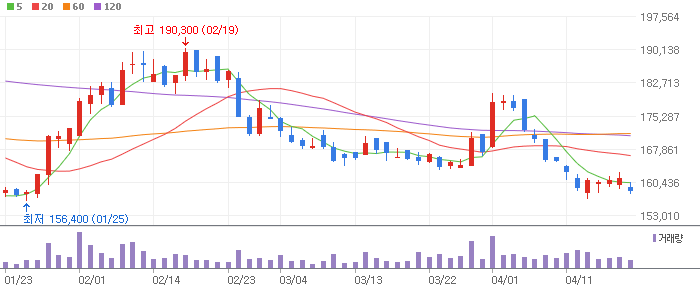
신세계에 대해 한화투자증권은 투자의견 BUY와 목표주가 690,000원을 유지했다. 백화점 산업의 구조적인 성장세가 장기적으로 지속되는 가운데 그동안 실적 변동성을 키웠던 면세점 사업도 안정적인 이익 기반을 갖추기 시작했다는 평가다. 전일 종가 기준 목표가까지 상승여력은 80.4%이며 최근 6개월 증권사 평균 목표주가도 737,500원으로 이전 기간 대비 크게 상승했다. 일봉 차트에서는 38만원 전후에서 단기 방향성을 탐색하는 모습이다. 기술적 분석상 36만~37만원 구간을 지지할 경우 중기 상승 추세를 유지할 가능성이 높으며 40만원선을 돌파하면 추가적인 주가 재평가가 가능하다. 소비경기 회복과 외국인 관광객 증가, 면세점 수익성 개선이 이어지는지가 향후 주가 전망을 결정할 핵심 변수다.
실리콘투 – K뷰티 성장에서 벤더사 역할이 중요해지는 구간

실리콘투에 대해 SK증권은 투자의견 매수를 유지하면서 목표주가를 57,000원에서 62,000원으로 8.8% 상향했다. 미국 오프라인 유통채널 확대와 유럽 화장품 시장 성장 과정에서 글로벌 브랜드와 유통망을 연결하는 벤더사의 역할이 커지고 있다는 점이 핵심 투자포인트다. K뷰티 수출 성장과 해외 유통 확대가 실적 증가로 이어질 경우 추가적인 기업가치 상승도 기대할 수 있다. 목표가 기준 상승여력은 29.2%이며 증권사 평균 목표주가는 59,800원이다. 차트에서는 4만원대 후반에서 단기 지지력을 확인하는 과정으로 볼 수 있으며 46,000~47,000원대가 주요 지지구간이다. 기술적으로 50,000원선을 돌파하고 안착하면 55,000원 이상을 향한 상승 흐름이 가능하다. 다만 최근 목표가 컨센서스가 소폭 낮아진 만큼 실적 성장률과 해외 매출 증가세를 함께 확인해야 한다.
심텍 – 고부가 반도체 기판 성장과 실적 레벨업
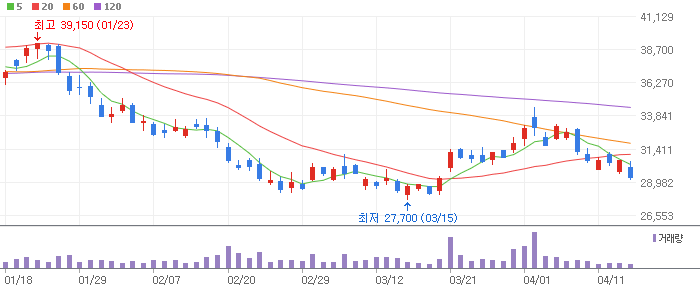
심텍에 대해 신한투자증권은 투자의견 매수를 유지하면서 목표주가를 기존 150,000원에서 180,000원으로 20% 상향했다. 2026년 SOCAMM 매출 가이던스가 1,500억원에서 2,300억원으로 높아졌고, SOCAMM과 mSAP 등 고부가 제품 확대와 월평균 수주 증가가 실적 성장의 핵심이다. 목표가 기준 상승여력은 52.7%이며 증권사 평균 목표주가도 166,500원까지 올라왔다. 일봉 차트상 11만원대 후반이 단기 기준 가격대로 형성되고 있으며 기술적으로 11만5천원 부근을 지지하면 상승 추세 유지 가능성이 높다. 12만원대 매물을 거래량과 함께 돌파할 경우 추가 상승 탄력이 기대된다. 반도체 PCB와 AI 메모리 투자 확대를 고려하면 실적 성장과 밸류에이션 재평가를 동시에 확인할 수 있는 종목이다.
아모레퍼시픽 – 안정적인 실적 성장 궤도 재진입
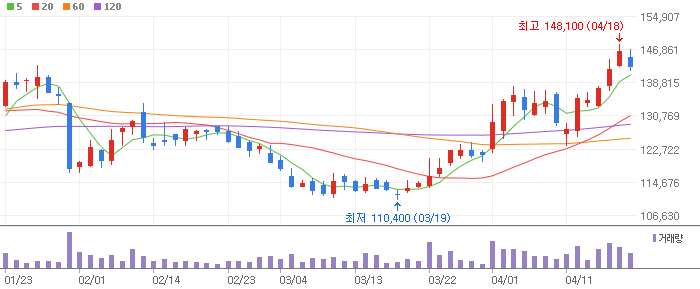
아모레퍼시픽에 대해 SK증권은 투자의견 매수와 목표주가 180,000원을 유지했다. 하반기 아모레퍼시픽 주요 브랜드 매출이 17%, COSRX가 19% 성장할 것으로 전망되면서 해외 화장품 매출 확대가 실적 개선을 이끌 것으로 예상된다. 전일 종가 기준 목표주가까지 상승여력은 25.6%이며 최근 6개월 증권사 평균 목표주가도 179,789원으로 SK증권 전망과 유사하다. 차트 분석에서는 14만원 초반이 단기 지지선 역할을 하는 가운데 14만5천~15만원 구간 돌파 여부가 중요하다. 기술적으로 단기 이동평균선을 유지하면서 거래량이 증가한다면 15만원대 안착 후 추가 상승을 시도할 가능성이 있다. 중국 의존도 축소와 미국·글로벌 K뷰티 성장 여부가 향후 주가 전망과 밸류에이션 재평가의 핵심 변수다.
아세아시멘트 – 출하량 회복과 이익 우상향 전환 기대

아세아시멘트에 대해 현대차증권은 투자의견 BUY와 목표주가 14,000원을 유지했다. 시멘트 출하량이 2025년 4분기 감소 이후 2026년 1분기와 2분기 연속 전년 대비 증가하면서 건축 착공면적과 분양물량 회복 효과가 나타나고 있다는 분석이다. 목표주가 기준 상승여력은 약 29.7%다. 최근 6개월 증권사 평균 목표가는 15,000원으로 이전보다 낮아졌지만 출하량 감소라는 핵심 리스크가 완화되는 점은 긍정적이다. 일봉 차트에서는 10,500~10,800원대가 주요 지지구간으로 판단되며 11,000원선을 확실히 돌파하면 단기 추세 개선이 가능하다. 기술적으로 11,500원 이상 안착 시 중기 상승 흐름으로 전환될 여지가 있다. 건설경기 회복과 시멘트 판매량 증가가 실적 전망의 핵심이다.
에이피알 – 글로벌 성장 속 상대적 밸류에이션 매력 확대

에이피알에 대해 SK증권은 투자의견 매수와 목표주가 560,000원을 유지했다. 미국과 유럽 아마존의 트래픽 개선이 이어지고 있으며 미국 오프라인 유통과 유럽 시장 침투가 아직 초기 단계라는 점에서 중장기 성장여력이 충분하다는 평가다. 전일 종가 기준 목표주가 상승여력은 42.1%이며 증권사 평균 목표주가도 532,857원까지 높아졌다. 일봉 차트에서는 39만원대가 단기 중심 가격대로 형성돼 있으며 38만~39만원 구간이 주요 지지선이다. 기술적으로 40만원선을 회복하고 거래량이 증가하면 42만~45만원 구간을 향한 추가 상승 가능성이 높아질 수 있다. 반면 성장주 특성상 밸류에이션 부담으로 변동성이 확대될 수 있어 분할매수 전략이 적절하다. 글로벌 뷰티테크와 K뷰티 해외매출 성장이 주가 전망의 핵심이다.
엘티씨 – 반도체 장비와 소재 성장성을 동시에 확보

엘티씨에 대해 신한투자증권은 투자의견 매수와 목표주가 64,000원을 유지했다. 고객사의 반도체 투자 확대가 지속되면서 올해 장비 공급이 사실상 최대 생산능력에 근접할 것으로 전망된다. 국산화 장비 진입으로 고객사의 설비투자 증가율보다 높은 성장이 예상되고, NAND 고단화에 따른 HSP 소재 매출 증가도 긍정적이다. 목표가 기준 상승여력은 약 78%로 높은 수준이다. 일봉 차트에서는 3만5천~3만6천원 부근이 단기 기준선으로 작용하고 있으며 기술적으로 35,000원 지지가 중요하다. 37,000~38,000원 저항을 거래량과 함께 돌파하면 상승 추세가 한 단계 강화될 수 있다. 반도체 장비주와 반도체 소재주 투자포인트를 동시에 보유했다는 점이 차별화 요소다.
원익IPS – 하반기 반도체 장비 실적 성장 본격화

원익IPS에 대해 신한투자증권은 투자의견 매수와 목표주가 165,000원을 유지했다. 2분기 매출과 영업이익은 해외 파운드리 고객사 매출 이연과 연구개발비 증가로 시장 기대치를 밑돌았지만 하반기부터 본격적인 성장 궤도에 진입할 것으로 전망했다. 목표주가 기준 상승여력은 43.7%이며 최근 6개월 평균 목표가도 151,857원으로 이전 기간 대비 20.4% 상승했다. 일봉 차트상 11만원대 중반이 단기 중심 가격대이며 11만원선이 주요 지지구간이다. 기술적으로 12만원 부근의 매물대를 돌파할 경우 단기 상승 추세가 강화될 가능성이 있다. 삼성전자와 글로벌 파운드리 설비투자 확대, AI 반도체와 메모리 투자 사이클 회복이 향후 실적 전망과 주가 상승의 핵심 변수다.
원익QnC – 자회사 흑자전환과 반도체 부품 저평가 매력

원익QnC에 대해 신한투자증권은 투자의견 매수를 유지하면서 목표주가를 기존 50,000원에서 45,000원으로 10% 하향했다. 목표가 조정에도 전일 종가 대비 상승여력은 74.8%로 높다. 자회사 흑자전환을 통해 시장 기대치를 웃도는 실적을 기록했고 반도체 전공정 부품업체 가운데 상대적으로 낮은 밸류에이션이 핵심 투자포인트다. 증권사 평균 목표주가는 40,000원으로 신한투자증권이 가장 높은 목표가를 제시하고 있다. 일봉 차트에서는 25,000~26,000원 구간이 주요 지지대로 볼 수 있으며 27,000원을 돌파하면 단기 추세 개선 가능성이 높아진다. 기술적으로 28,000~30,000원 매물대 돌파 여부가 중기 주가 방향성을 결정할 전망이다. 반도체 설비투자 확대와 쿼츠 부품 수요 증가를 함께 확인할 필요가 있다.
이오테크닉스 – 반도체 레이저 장비 수주와 실적 모멘텀 확대

이오테크닉스에 대해 신한투자증권은 투자의견 매수와 목표주가 580,000원을 유지했다. 주력 제품인 레이저 마커는 내년 중반까지 수주를 확보했으며 3분기부터 PCB 장비 매출까지 증가하면서 실적 모멘텀이 강화될 것으로 전망된다. 고객사가 장비 가격보다 공급 리드타임을 중요하게 판단하고 있다는 점도 반도체 설비투자 강도를 보여주는 신호다. 목표가 상승여력은 30.9%이며 증권사 평균 목표주가는 549,400원이다. 일봉 차트에서는 44만원 안팎이 단기 기준 가격대로 형성돼 있으며 42만~43만원이 주요 지지구간이다. 기술적 분석상 45만원대 매물 소화 후 전고점을 돌파하면 추가적인 상승 추세가 가능하다. AI 반도체 패키징과 PCB 장비 투자가 확대될수록 실적 성장과 밸류에이션 재평가 가능성이 높아질 전망이다.
코스맥스 – 실적 성장 궤도 유지와 목표주가 상향
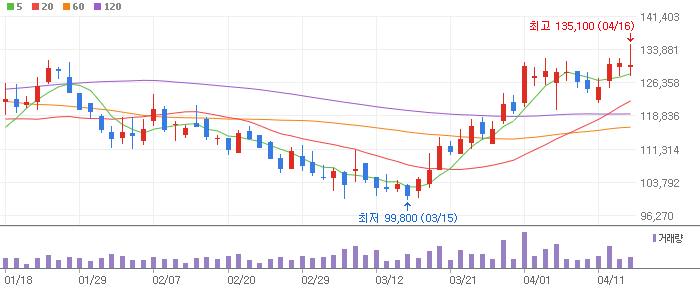
코스맥스에 대해 SK증권은 투자의견 매수를 유지하면서 목표주가를 기존 290,000원에서 350,000원으로 20.7% 상향했다. 3분기 별도 법인 매출 성장률이 34%에 이를 것으로 전망되는 가운데 색조 부문의 낮아진 기저와 기초 화장품 부문의 영업 레버리지 확대가 실적 개선의 핵심이다. 전일 종가 기준 목표주가 상승여력은 약 27%이며 최근 6개월 증권사 평균 목표주가도 293,550원으로 높아졌다. 일봉 차트에서는 27만원 전후가 단기 중심 가격대로 형성돼 있으며 기술적으로 26만~27만원 구간 지지 여부가 중요하다. 28만원대 매물대를 거래량과 함께 돌파하면 30만원 이상으로 추세가 강화될 가능성이 있다. K뷰티 수출 성장과 글로벌 ODM 수요 확대가 중장기 주가 전망의 핵심이다.
테스 – 반도체 장비 믹스 개선과 실적 성장 기대

테스에 대해 신한투자증권은 투자의견 매수와 목표주가 193,000원을 유지했다. 2분기 매출액은 1,237억원, 영업이익은 260억원으로 전년 대비 각각 51%, 28% 증가했으며 3분기에는 신규 장비 비중 확대와 연구개발비 안정화로 제품 믹스가 개선될 것으로 전망된다. 전일 종가 기준 목표가까지 상승여력은 약 31.5%다. 증권사 평균 목표주가는 198,375원으로 최근 6개월 동안 큰 폭으로 높아졌다. 일봉 차트에서는 14만원대 중후반이 단기 핵심 가격대로 형성돼 있으며 14만원선이 주요 지지선이다. 기술적으로 15만원대 저항을 거래량과 함께 돌파하면 추가 상승 탄력이 강해질 수 있다. 메모리 반도체 설비투자 확대와 신규 장비 매출 증가가 향후 실적과 주가 재평가를 결정할 주요 변수다.
티씨케이 – NAND 전환투자와 가동률 상승 효과 지속

티씨케이에 대해 신한투자증권은 투자의견 매수와 목표주가 360,000원을 유지했다. NAND 전환투자와 가동률 상승 효과가 이어지고 있으며 2분기 수주잔고가 직전 분기 대비 105% 증가하면서 향후 매출 성장 가시성이 높아졌다는 평가다. 전일 종가 기준 목표주가 상승여력은 42.9%이며 최근 6개월 증권사 평균 목표주가는 330,714원이다. 일봉 차트에서는 25만원 안팎이 주요 가격대로 형성돼 있으며 기술적으로 24만~25만원 구간이 단기 지지선 역할을 할 가능성이 높다. 26만원 후반에서 27만원대 저항을 거래량과 함께 돌파하면 중기 상승 추세가 강화될 수 있다. 반도체 소모성 부품 특성상 NAND 가동률 상승과 고객사 투자 확대가 실적 레버리지로 이어지는지가 주가 전망의 핵심이다.
티에스이 – 반도체 소부장 최선호주와 글로벌 고객사 확대

티에스이에 대해 신한투자증권은 투자의견 매수와 목표주가 400,000원을 유지하며 IT 소부장 최선호주 의견을 제시했다. 프로브카드와 테스트 보드, 자회사 실적이 동시에 성장하고 있으며 글로벌 고객사 매출 확대와 제품 포트폴리오 다변화도 본격화되고 있다는 분석이다. 전일 종가 기준 목표가까지 상승여력은 69.1%로 높은 수준이며 증권사 평균 목표주가도 380,000원에 형성돼 있다. 일봉 차트에서는 23만원대가 단기 중심 가격대로 보이며 기술적으로 22만~23만원 구간이 주요 지지선이다. 24만원대 매물을 돌파하고 안착하면 25만~27만원 구간으로 상승 추세가 확대될 가능성이 있다. 다만 최근 주가 상승폭이 큰 만큼 단기 추격매수보다는 눌림목과 거래량을 함께 확인하는 투자전략이 유리하다.
티엘비 – SOCAMM 매출 확대와 고부가 메모리 기판 성장

티엘비에 대해 신한투자증권은 투자의견 매수와 목표주가 60,000원을 유지했다. 2026년은 SOCAMM 매출 기여가 본격화되는 원년으로 평가되며 서버용 DRAM 모듈, eSSD, SOCAMM 등 고부가 제품 중심으로 빠른 성장이 예상된다. 2027년까지 생산능력 풀가동이 이어지는 가운데 제품 믹스 개선을 통해 영업이익률도 추가 상승할 것으로 전망된다. 전일 종가 기준 목표가 상승여력은 61.5%이며 증권사 평균 목표주가는 58,556원이다. 차트에서는 3만7천원 안팎이 단기 기준 가격대로 형성돼 있으며 36,000원 부근이 주요 지지선이다. 기술적으로 38,000~40,000원 저항을 돌파하면 추가적인 상승 추세가 가능하다. AI 서버와 메모리 모듈 수요 확대가 실적과 주가 전망의 핵심 동력이다.
파인엠텍 – 폴더블 성장과 북미 매출 본격화

파인엠텍에 대해 메리츠증권은 투자의견 BUY를 유지하고 목표주가를 기존 12,000원에서 13,000원으로 8.3% 상향했다. 2분기 수익성이 기대치를 웃돈 가운데 3분기에는 폴드8 판매 호조와 북미향 매출 반영이 본격화될 것으로 예상된다. 단기 신제품 효과를 넘어 중장기 성장성이 이어질 수 있다는 점이 핵심 투자포인트다. 전일 종가 기준 목표주가 상승여력은 약 39%다. 일봉 차트에서는 9천원대 초중반이 단기 지지구간이며 기술적으로 9,000원선 방어 여부가 중요하다. 9,800~10,000원 부근을 거래량과 함께 돌파할 경우 11,000원 이상으로 상승 탄력이 확대될 가능성이 있다. 폴더블 스마트폰 출하량과 북미 고객사 매출 비중 증가가 향후 주가 방향성을 결정할 핵심 변수다.
파크시스템스 – AFM 독점 경쟁력과 반도체 검사장비 성장

파크시스템스에 대해 신한투자증권은 투자의견 매수와 목표주가 370,000원을 유지했다. 비접촉 AFM을 세계 최초로 개발한 기술력을 바탕으로 산업용 반도체 AFM 시장에서 80% 이상의 높은 점유율을 확보하고 있는 점이 핵심 경쟁력이다. 2분기 판관비 증가로 수익성이 기대치를 밑돌았지만 하반기부터 비용 부담이 완화되고 연간 매출 성장률 20% 달성이 가능할 것으로 전망됐다. 목표가 기준 상승여력은 약 41%다. 차트에서는 26만원 안팎이 주요 가격대로 형성돼 있으며 기술적으로 25만원대가 단기 지지선이다. 27만원 이상을 거래량과 함께 돌파하면 중기 상승 흐름이 강화될 수 있다. AI 반도체 미세화와 첨단공정 투자 확대에 따라 정밀 계측장비 수요가 증가하는지가 중장기 주가 전망의 핵심이다.
피에스케이홀딩스 – CoWoS와 HBM 투자 회복의 수혜 기대

피에스케이홀딩스에 대해 신한투자증권은 투자의견 매수와 목표주가 190,000원을 유지했다. 글로벌 IDM과 파운드리, OSAT 업체를 주요 고객사로 확보하고 있으며 상반기 해외 매출 비중은 63%까지 상승했다. 특히 CoWoS 관련 장비 매출 확대와 향후 HBM 투자 회복이 추가적인 성장 동력으로 평가된다. 전일 종가 기준 목표주가 상승여력은 31.9%이며 증권사 평균 목표주가는 194,800원이다. 일봉 차트에서는 14만원대 초중반이 단기 중심 가격대로 보이며 기술적으로 14만원선 지지가 중요하다. 15만원 부근의 저항을 돌파하고 거래량까지 증가한다면 16만원 이상으로 추세가 확대될 가능성이 있다. AI 반도체 패키징과 HBM 설비투자 사이클이 실적 전망과 기업가치 재평가를 좌우할 핵심 변수다.
하나마이크론 – NDR 후기: 정답만을 보여주는 중

하나마이크론에 대해 한국투자증권은 투자의견 매수와 목표주가 68,000원을 유지했다. 상반기에는 브라질 법인이 성장을 이끌었고 하반기에는 국내와 베트남 법인의 실적 개선이 기대된다. 메모리뿐 아니라 비메모리까지 대응 가능한 국내 상위권 OSAT 업체라는 점과 12개월 선행 PER 9.2배 수준의 밸류에이션 매력이 핵심 투자포인트다. 전일 종가 기준 목표주가까지 상승여력은 95.1%로 매우 높다. 일봉 차트에서는 3만4천~3만5천원대가 단기 핵심 지지구간으로 볼 수 있으며 3만7천원 전후 저항을 돌파하면 추세 개선 가능성이 높아진다. 기술적으로 거래량 증가와 함께 전고점을 넘어설 경우 4만원대 재진입을 기대할 수 있다. 반도체 후공정 투자 확대와 해외 법인 성장 여부가 향후 주가 전망을 좌우할 핵심 변수다.
한국콜마 – 업황 강세에 글로벌 MNC 모멘텀까지

한국콜마에 대해 SK증권은 투자의견 매수를 유지하고 목표주가를 170,000원에서 180,000원으로 5.9% 상향했다. 3분기 실적 강세가 이어지는 가운데 별도 법인을 중심으로 매출 고성장이 예상되며 글로벌 MNC 수주 확대를 통해 중장기 성장 동력까지 확보했다는 평가다. 전일 종가 기준 목표주가 상승여력은 23.5%이며 증권사 평균 목표주가도 157,857원으로 크게 높아졌다. 일봉 차트에서는 14만원대 중반이 단기 지지구간으로 형성돼 있으며 15만원선 돌파 여부가 중요하다. 기술적 분석상 15만5천원 전후 매물을 거래량과 함께 돌파하면 추가 상승 추세가 강화될 수 있다. K뷰티 수출 확대와 글로벌 화장품 ODM 시장 성장, 해외 고객사 수주 증가가 향후 실적과 주가 재평가의 핵심이다.
한일시멘트 – 출하량 회복과 건설경기 개선 기대

한일시멘트에 대해 현대차증권은 투자의견 BUY를 유지하면서 목표주가를 기존 19,000원에서 20,000원으로 5.3% 상향했다. 2025년 말 큰 폭으로 감소했던 시멘트 출하량이 2026년 들어 점차 안정되고 있으며 분양과 착공 물량도 저점 이후 완만한 회복세를 보이고 있다는 분석이다. 연간 출하량은 전년 대비 약 4.4% 증가할 것으로 전망됐다. 전일 종가 기준 목표가 상승여력은 20%다. 일봉 차트에서는 16,000원대 중반이 단기 지지선 역할을 하고 있으며 기술적으로 17,000원 안착 여부가 중요하다. 17,500원대 저항을 돌파하면 추가적인 상승 흐름이 가능하지만 건설경기 회복 속도가 느린 만큼 실적 확인이 필요하다. 배당주와 경기민감주 관점에서 접근 가능한 종목이다.
한컴 – AI사업 성장구간 진입 임박

한컴에 대해 부국증권은 투자의견 BUY와 목표주가 23,000원을 제시하며 커버리지를 재개했다. 하반기 공공기관 AI 프로젝트 집행이 본격화되면서 AI 제품군 매출이 증가하고, 기존 온프레미스 공공부문과 B2B 매출도 성장을 이어갈 것으로 전망된다. 자회사 한컴라이프케어 역시 방산 제품 매출 인식으로 실적 정상화가 기대된다. 다만 목표주가는 직전 30,000원에서 23,000원으로 23.3% 하향됐다. 전일 종가 기준 상승여력은 약 32.1%다. 일봉 차트에서는 17,000원 전후가 단기 지지구간으로 보이며 18,000~18,500원대가 주요 저항선이다. 기술적으로 해당 구간을 거래량과 함께 돌파하면 2만원대 접근 가능성이 있다. 국내 AI 정책과 공공기관 AI 도입 확대가 주가 모멘텀의 핵심이다.
해성디에스 – 리드프레임과 패키지기판 동반 성장

해성디에스에 대해 신한투자증권은 투자의견 매수와 목표주가 90,000원을 유지했다. 2026년 실적 레벨업 구간에 진입한 가운데 리드프레임과 패키지기판이 동시에 성장하면서 수익성 개선 속도도 빨라질 것으로 전망된다. 현재 밸류에이션 역시 중장기 투자 관점에서 매력적인 수준이라는 평가다. 전일 종가 기준 목표주가 상승여력은 80.4%이며 증권사 평균 목표주가는 82,115원이다. 일봉 차트에서는 5만원 전후가 단기 중심 가격대로 형성돼 있으며 48,000~50,000원 구간 지지가 중요하다. 기술적으로 52,000원선을 돌파하면 추가적인 상승 추세가 형성될 가능성이 있다. 자동차용 반도체와 메모리 패키징 수요 회복, 가동률 상승이 실제 실적 증가로 이어지는지를 확인할 필요가 있다.
현대백화점 – 점포 확장에 따른 추가 성장 기대

현대백화점에 대해 한화투자증권은 투자의견 BUY와 목표주가 190,000원을 유지했다. 백화점의 구조적인 성장세가 이어지는 가운데 면세점 사업도 안정적인 이익 기반을 구축한 것으로 평가됐다. 다만 지누스의 실적 턴어라운드는 추가 확인이 필요하다. 전일 종가 기준 목표주가 상승여력은 97.5%로 높으며 최근 6개월 증권사 평균 목표주가도 184,500원으로 이전 기간 대비 43.5% 상승했다. 일봉 차트에서는 9만5천~9만7천원대가 단기 지지구간으로 형성돼 있으며 10만원선 안착 여부가 중요하다. 기술적으로 10만5천원 이상을 거래량과 함께 돌파할 경우 중기 상승 추세가 강화될 가능성이 있다. 백화점 소비 회복과 외국인 관광객 증가, 면세점 이익 개선이 향후 주가 전망의 주요 변수다.
현대차 – 3분기보다 4분기 모멘텀에 무게

현대차에 대해 다올투자증권은 투자의견 BUY를 유지했지만 목표주가는 기존 800,000원에서 640,000원으로 20% 하향했다. 3분기까지는 파업 영향에 따른 생산 차질이 부담이지만 9월 이후 생산 확대를 통해 손실 대부분을 만회할 것으로 전망된다. 4분기부터 아반떼와 투싼 신차 사이클이 시작되고 2027년에는 팰리세이드 미국 생산을 통한 현지 시장점유율 확대도 기대된다. 전일 종가 기준 목표가 상승여력은 66.9%다. 일봉 차트에서는 38만원대가 단기 지지구간으로 형성돼 있으며 40만원선 회복 여부가 중요하다. 기술적으로 41만~42만원 매물대를 돌파하면 중기 상승 추세가 강화될 수 있다. 자사주 매입과 주주환원 정책, 미국 판매 성장성이 연말 주가 모멘텀의 핵심이다.