- 금일 증권가 주요 정보들은 아래를 참고해주세요.
▼▼▼▼▼
DB하이텍 – 중국 AI·로봇 시장 성장의 핵심 파운드리 수혜주

DB하이텍은 중국 AI 데이터센터와 로봇 산업 성장에 따른 반도체 수요 확대가 핵심 투자포인트다. KB증권은 3분기 실적이 시장 컨센서스를 웃돌 가능성이 높고, 가격 인상과 높은 가동률이 동시에 나타나고 있다며 목표주가를 기존 17만원에서 20만원으로 상향했다. 9월 8일 종가는 103,400원으로 목표가까지 상승여력이 큰 편이다. 일봉 차트에서는 단기간 급등한 뒤 고가 109,800원에서 매물이 출회되며 윗꼬리가 형성된 모습으로, 기술적 분석상 10만원 부근을 지지선으로 유지하는지가 중요하다. 거래량이 증가한 상승 추세인 만큼 11만원 돌파 시 추가적인 추세 상승을 기대할 수 있지만 단기 과열에 따른 눌림목 가능성도 함께 점검할 필요가 있다. AI 반도체 관련주와 파운드리 투자 관점에서 실적 성장 여부가 주가 전망의 핵심 변수다.
HD한국조선해양 – K조선 글로벌 확장과 해외 자회사 성장 기대
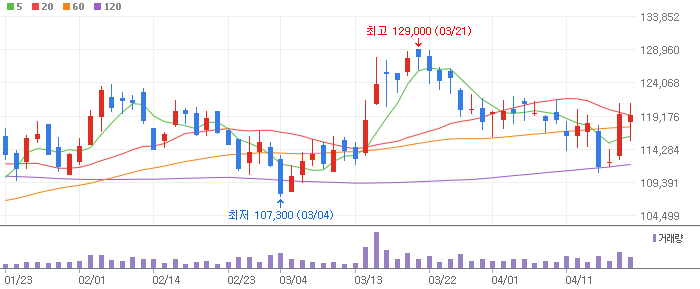
HD한국조선해양은 글로벌 조선업 호황과 해외 자회사 성장, 배당 확대 가능성을 동시에 주목할 종목이다. LS증권은 HD현대삼호의 높은 이익창출 능력과 K조선의 해외 시장 확대를 긍정적으로 평가하면서 투자의견 BUY와 목표주가 44만원을 제시했다. 최근 증권사 평균 목표가는 이보다 높은 수준으로 중장기 실적 기대는 여전히 유효하다. 9월 8일 종가는 346,500원으로 장중 360,750원까지 상승한 뒤 밀려 단기 차익실현 매물이 확인됐다. 차트 분석상 34만원대 지지가 유지된다면 상승 추세 재개 가능성을 열어둘 수 있으며 36만원대 돌파 여부가 단기 저항 확인 구간이다. 조선주 투자에서는 고선가 선박 매출 인식과 수주잔고, 환율, 배당정책이 향후 주가 전망과 기업가치 재평가의 주요 변수가 될 전망이다.
HD현대마린솔루션 – 선박 생애주기 서비스 성장과 친환경 개조 수요 확대

HD현대마린솔루션은 선박 유지보수와 친환경 개조, 디지털솔루션 사업을 기반으로 안정적인 성장성을 확보하고 있다. LS증권은 핵심 사업의 성장세가 지속되는 가운데 개조형 FDC 수주 기대가 본격화되고 있다며 투자의견 BUY와 목표주가 32만원을 유지했다. 9월 8일 종가는 212,500원으로 목표가 대비 상당한 상승여력이 남아 있다. 일봉 차트에서는 장중 218,500원까지 상승했으나 매물이 나오면서 상승폭을 대부분 반납해 단기적으로 21만원선 지지 여부가 중요해졌다. 기술적 분석에서는 21만원을 지키면서 거래량이 확대될 경우 22만원대 저항 재돌파를 시도할 가능성이 있다. 조선업 호황에 따른 운항 선박 증가와 친환경 선박 개조 수요가 이어진다면 장기 주가 전망에도 긍정적인 영향을 줄 수 있다.
HD현대중공업 – 엔진 경쟁력과 조선 본업 성장의 동시 수혜

HD현대중공업은 LNG선과 고부가 선박, 엔진 사업의 높은 경쟁력을 바탕으로 조선업 내 핵심 투자종목으로 평가된다. LS증권은 본업의 실적 개선과 투자 성과를 동시에 긍정적으로 평가하며 업종 최선호주 의견과 목표주가 80만원을 유지했다. 최근 증권사 목표주가 컨센서스 역시 높은 수준을 형성하고 있어 중장기 실적 성장에 대한 기대가 크다. 9월 8일 종가는 444,500원으로 장중 465,000원까지 상승한 뒤 하락 마감했다. 기술적 분석상 44만원 전후는 단기 지지선으로 볼 수 있으며 이 가격대를 방어하면서 46만5천원을 다시 돌파하는지가 추세 전환의 관건이다. 단기 변동성은 존재하지만 수주잔고와 영업이익률 개선이 지속될 경우 조선주 주가 전망은 중장기적으로 우호적이다.
LIG디펜스앤에어로스페이스 – 중동 방공망 수출 확대와 천궁-II 성장 기대

LIG디펜스앤에어로스페이스는 글로벌 방산 투자 확대와 중동 방공망 구축 수요 증가의 직접적인 수혜가 기대된다. DS투자증권은 UAE 천궁-II 매출 인식과 카타르·쿠웨이트 등 추가 수출 가능성에 주목하며 투자의견 매수와 목표주가 125만원을 유지했다. 2026년 매출액과 영업이익의 동반 성장이 전망되는 만큼 방산주 가운데 실적 모멘텀도 강한 편이다. 9월 8일 종가는 666,000원이며 장중 690,000원에서 저항을 확인했다. 차트 분석에서는 66만원 전후의 지지가 유지되는지와 69만원 돌파 여부가 단기 방향을 결정할 가능성이 높다. 중장기적으로 방산 수출 계약이 실제 수주와 매출로 연결된다면 기업가치 재평가가 가능하지만, 방산주는 계약 일정에 따라 변동성이 커질 수 있다는 점도 고려해야 한다.
NAVER – 아시아 통합 AI 팩토리 사업자로 기업가치 재평가 기대

NAVER는 검색·커머스 중심 플랫폼 기업에서 AI 인프라와 클라우드, 소프트웨어를 결합한 통합 AI 사업자로 사업 영역을 확대하고 있다. IBK투자증권은 자산 부담을 낮추면서 컴퓨팅 마진을 확보할 수 있는 사업구조와 소프트웨어 경쟁력을 긍정적으로 평가하며 목표주가 32만원을 유지했다. 9월 8일 종가는 214,500원으로 전일보다 하락했고 장중 저가 214,000원 부근에서 마감해 단기 투자심리는 다소 약한 모습이다. 기술적 분석에서는 21만원대 지지 여부가 중요하며 이 구간 이탈 시 추가 조정 가능성을 경계해야 한다. 반대로 22만원대를 다시 회복하면서 거래량이 증가한다면 단기 반등 신호로 해석할 수 있다. AI 데이터센터, 클라우드, 광고와 커머스 실적 개선이 향후 NAVER 주가 전망의 핵심이다.
NC – 캐주얼 게임 안정성과 신작 확장을 통한 성장 전략

NC는 기존 MMORPG 중심 사업구조에서 벗어나 캐주얼 게임과 슈팅, 서브컬처 등 다양한 장르로 포트폴리오를 확대하고 있다. 교보증권은 JustPlay 인수로 안정적인 이익 기반을 확보하면서 신규 게임 출시 부담이 과거보다 낮아졌다고 평가하며 투자의견 BUY와 목표주가 375,000원을 유지했다. 9월 8일 주가는 211,500원으로 5% 넘게 하락하며 장중 저점 수준에서 마감해 기술적으로는 단기 약세가 강하게 나타났다. 차트 분석상 21만원선 방어 여부가 우선적으로 중요하며 반등 시에는 22만3천~22만5천원 부근이 첫 저항 구간으로 작용할 가능성이 있다. 목표가와 현 주가의 격차는 크지만 게임주는 신작 흥행 여부에 실적과 밸류에이션이 크게 좌우되는 만큼 신규 라인업 성과 확인이 필요하다.
POSCO홀딩스 – 철강에서 리튬으로 성공적인 사업 체질 전환

POSCO홀딩스는 전통 철강 기업에서 리튬과 이차전지 소재를 핵심 성장동력으로 확보하며 사업 체질을 전환하고 있다. NH투자증권은 리튬 사업이 2026년 첫 영업흑자 전환을 시작으로 중장기 이익 성장을 이어갈 것으로 전망하며 신규 BUY 의견과 목표주가 45만원을 제시했다. 철강 사업 역시 내수시장 개선이 기대돼 실적 안정성을 뒷받침할 전망이다. 9월 8일 종가는 328,500원으로 장중 저가 328,000원 부근에서 마감하며 단기적으로 매도 우위 흐름을 나타냈다. 기술적 분석상 32만원대 후반 지지가 중요하며 이를 지킬 경우 34만원대 재돌파를 통한 반등 가능성을 살펴볼 수 있다. 리튬 가격 회복과 이차전지 소재 투자 성과가 확인될 경우 중장기 주가 리레이팅 가능성도 주목할 만하다.
나이스정보통신 – KIS 편입과 TRS 성장으로 이익 레벨업 기대

나이스정보통신은 KIS정보통신 편입과 TRS 사업 고성장을 기반으로 실적 레벨업이 기대되는 결제서비스 관련주다. 리딩투자증권은 2026년 매출액 1조3,519억원, 영업이익 772억원을 전망하며 신규 매수 의견과 목표주가 11,000원을 제시했다. 9월 8일 종가는 7,390원으로 목표가까지 추가 상승여력이 남아 있다. 일봉 차트에서는 최근 조정 이후 7,200원대에서 지지를 확인하고 반등하는 흐름이다. 기술적 분석상 7,200~7,300원이 단기 지지선이며 7,450원 돌파 후 거래량이 증가하면 8,000원대 재진입을 기대할 수 있다. KIS 연결 효과와 비용 효율화, 주주환원 확대가 현실화될 경우 저평가 금융결제주로서 밸류에이션 재평가 가능성이 있다.
농심 – 해외 매출 성장과 수익성 개선으로 연말 실적 기대
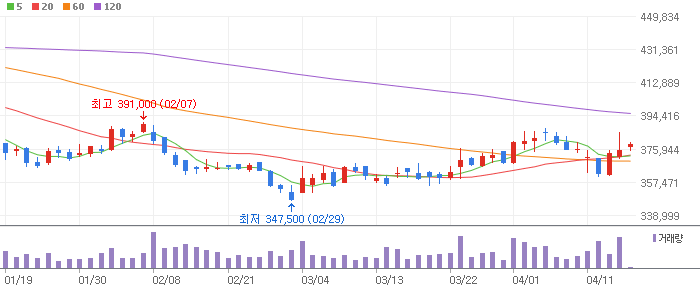
농심은 신라면을 중심으로 미국과 유럽 등 해외 식품시장에서 브랜드 경쟁력을 확대하며 글로벌 소비주로 재평가받고 있다. 하나증권은 해외 매출의 구조적 성장과 3분기 해외 수익성 개선을 긍정적으로 평가하며 투자의견 BUY와 목표주가 540,000원을 유지했다. 9월 8일 종가는 417,000원으로 장중 420,000원까지 상승하며 비교적 안정적인 흐름을 나타냈다. 차트 분석상 41만원 전후가 단기 지지선으로 작용하고 있으며 42만원을 확실하게 돌파할 경우 추가적인 상승 추세 형성 가능성이 높아진다. 기술적으로는 급등보다는 완만한 우상향에 가까운 흐름으로, 해외 라면 매출과 영업이익률 개선이 확인되면 목표가 방향으로 기업가치가 재평가될 가능성이 있다.
대한항공 – 항공화물 아시아 1위 도약과 통합 시너지 기대

대한항공은 여객 회복뿐 아니라 항공화물 경쟁력이 주가 상승의 핵심 투자포인트로 부각되고 있다. 하나증권은 아시아나항공을 합산할 경우 항공화물 규모가 아시아 최상위 수준으로 확대될 수 있다는 점에 주목하며 투자의견 BUY와 목표주가 41,000원을 유지했다. 9월 8일 종가는 30,100원으로 목표가 대비 상승여력이 남아 있지만 단기적으로는 약세 흐름을 보였다. 일봉 차트에서는 30,000원이 심리적이면서 기술적인 중요 지지선으로 판단된다. 29,900원대를 지키고 반등한다면 30,700~31,000원 구간 재돌파를 시도할 수 있다. 향후 항공주 주가 전망은 화물운임과 국제유가, 원달러 환율, 아시아나항공 통합 시너지 실현 여부가 주요 변수다.
롯데쇼핑 – 백화점과 할인점 실적 개선으로 연말 기대감 확대

롯데쇼핑은 백화점과 할인점 실적 개선, 소비 회복 기대를 기반으로 유통주 가운데 강한 주가 흐름을 나타내고 있다. 키움증권은 3분기 영업이익을 1,705억원으로 전망하면서 연말로 갈수록 백화점 기존점 성장률이 중요한 주가 모멘텀이 될 것으로 분석했다. 목표주가는 기존 21만원에서 낮아졌지만 여전히 190,000원을 제시하고 있다. 9월 8일 주가는 117,800원으로 4% 이상 상승했고 장중 121,900원까지 오르며 강한 매수세가 유입됐다. 기술적 분석에서는 12만원 부근이 단기 저항선이며 이를 거래량과 함께 돌파할 경우 상승 추세가 강화될 가능성이 있다. 반면 단기 급등에 따른 조정 시에는 11만3천~11만5천원대 지지 여부를 확인할 필요가 있다.
미스토홀딩스 – 배당 매력과 글로벌 브랜드 성장의 동시 수혜

미스토홀딩스는 FILA와 글로벌 골프 브랜드를 기반으로 내수 실적 정상화와 해외사업 확대, 높은 주주환원 정책이 동시에 부각되고 있다. 대신증권은 부진했던 국내 사업의 흑자기조 정착과 중화권 유통사업 확대 가능성을 긍정적으로 평가하며 투자의견 BUY와 목표주가 60,000원을 유지했다. 9월 8일 종가는 41,150원으로 상승 마감하며 장중 고가 41,250원에 근접한 수준에서 거래를 마쳤다. 일봉 기술적 분석상 단기 매수세가 비교적 견조하며 41,500원대를 돌파하면 42,000원 이상으로 추세가 확대될 가능성이 있다. 하단에서는 40,000~40,500원이 주요 지지 구간이다. 연말 배당 시즌이 가까워질수록 배당주와 주주환원 관련주 투자수요 유입도 기대할 수 있다.
삼성중공업 – FDC 상용화와 고부가 선박 성장 기대

삼성중공업은 LNG선과 해양플랜트 경쟁력에 더해 차세대 FDC 상용화 프로젝트를 추진하면서 중장기 성장동력을 확보하고 있다. LS증권은 2028년 2분기를 FDC 첫 상용화 시점으로 전망하며 투자의견 BUY와 목표주가 32,000원을 유지했다. 2분기 실적은 기대치를 밑돌았지만 환율 변화에 대한 민감도가 상대적으로 낮다는 점도 투자포인트다. 9월 8일 종가는 21,300원으로 장중 22,150원까지 상승한 뒤 약세 전환했다. 차트 분석에서는 21,000~21,250원이 단기 지지선이며 22,000원대를 다시 돌파하는지가 기술적 추세 회복의 관건이다. 글로벌 LNG선 발주와 해양플랜트 수주가 이어질 경우 조선주 상승 사이클에 따른 중장기 주가 상승 가능성은 유효하다.
세아베스틸지주 – 특수합금 기업 전환과 밸류에이션 리레이팅 기대

세아베스틸지주는 기존 특수강 중심 사업에서 고부가 특수합금과 알루미늄 압출재 사업으로 영역을 확대하면서 기업가치 재평가가 기대된다. NH투자증권은 2027년 신규 생산설비의 본격적인 가동과 보호무역 강화에 따른 본업 개선 가능성을 근거로 업종 최선호주 의견을 제시했으며 목표주가 60,000원을 제시했다. 9월 8일 종가는 41,450원으로 3.5% 상승했고 장중 42,300원을 기록했다. 기술적 분석에서는 42,000~42,300원이 단기 저항 구간으로, 이를 거래량을 동반해 돌파하면 추가 상승 탄력이 커질 수 있다. 조정 시 40,000원 부근이 중요한 지지선이다. 신규 특수합금 설비의 실적 기여가 확인될수록 철강주에서 첨단소재주로의 리레이팅 가능성이 높아질 전망이다.
신세계 – 명동 인바운드 소비와 프리미엄 백화점 성장 수혜
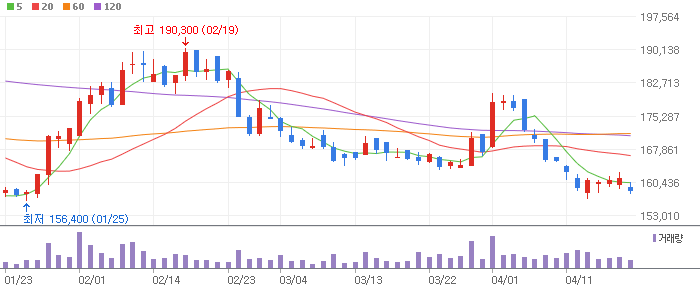
신세계는 외국인 관광객 증가와 명동 중심의 인바운드 소비 확대가 핵심 투자포인트로 부각되고 있다. iM증권은 신세계 본점이 고가 소비를 흡수할 수 있는 핵심 점포 경쟁력을 보유했다고 평가하며 신규 BUY 의견과 목표주가 680,000원을 제시했다. 9월 8일 종가는 404,500원으로 2% 상승했으며 장중 417,500원까지 오르면서 높은 변동성을 나타냈다. 일봉 차트에서는 40만원선을 회복한 점이 긍정적이지만 장중 고점에서 매물이 출회돼 41만5천~42만원이 단기 저항선으로 작용할 가능성이 있다. 기술적 분석상 39만5천~40만원을 지지하면서 거래량이 유지된다면 상승 추세 재개 가능성이 있다. 중국·일본 등 외국인 관광객 증가와 면세점 실적 개선 여부가 중장기 주가 전망의 핵심 변수다.
아이에스동서 – 일회성 부진 이후 중장기 성장세 재확인

아이에스동서는 2분기 실적 부진에도 불구하고 경산 펜타힐즈W 1단지의 사업성과 중장기 개발사업 성장성이 유지되고 있다는 점이 핵심 투자포인트다. 현대차증권은 2분기 어닝쇼크를 일회성 요인으로 판단하며 2030년까지 실적 성장세가 이어질 것으로 전망했고, 목표주가 23,000원을 제시했다. 다만 기존 목표가 31,000원에서 하향된 만큼 단기 눈높이는 낮아졌다. 일봉 차트에서는 장기간 조정을 거친 뒤 바닥권을 다지는 흐름이 중요하다. 기술적 분석상 거래량이 증가하면서 단기 이동평균선을 회복할 경우 추세 반전 가능성이 커질 수 있다. 건설주 투자에서는 분양 진행률과 현금흐름, 콘크리트 부문 실적 회복이 향후 주가전망을 결정할 핵심 변수다.
알테오젠 – 기술수출 기대에서 본격적인 실적 성장 단계로

알테오젠은 과거 기술이전 계약 기대감 중심의 바이오주에서 실제 매출과 로열티를 확인하는 실적 성장주로 전환되는 시점에 진입하고 있다. 하나증권은 약 4조원 규모의 대형 계약이 중장기 실적 성장과 추가 라이선스 계약 가능성을 높일 것으로 평가하며 목표주가 450,000원을 제시했다. 기존 58만원보다 하향됐지만 증권사 평균 목표가와 유사한 수준이다. 차트 분석에서는 고점 대비 조정을 거친 이후 지지구간 형성 여부가 중요한 상황이다. 바이오 대형주는 변동성이 큰 만큼 단기 이동평균선 회복과 거래량 증가가 확인돼야 기술적인 추세 반전을 기대할 수 있다. 향후 ALT-B4 기반 기술의 추가 계약과 기존 파트너사의 제품 판매 확대가 주가 리레이팅의 핵심이다.
에스엠 – 차세대 아티스트 IP와 중국 사업 확장 기대

에스엠은 기존 핵심 아티스트에 대한 의존도를 낮추면서 저연차 IP와 신인 보이그룹, 중국 사업 확대를 통해 새로운 성장동력을 확보하고 있다. 삼성증권은 TME와의 합작법인 STE 설립과 중국 현지 MD 사업 확대를 긍정적으로 평가하며 투자의견 BUY와 목표주가 105,000원을 유지했다. 다만 최근 증권사 평균 목표가가 낮아지는 흐름은 단기적인 투자심리 부담 요인이다. 일봉 차트에서는 중장기 하락 추세 이후 바닥권 반등 여부를 확인할 필요가 있다. 기술적 분석상 단기 이동평균선 돌파 이후 거래량이 지속적으로 증가하는지가 중요하다. 엔터테인먼트 관련주는 음반 판매량과 공연 매출, 중국 시장 회복 여부에 민감한 만큼 신인 IP의 성공적인 안착이 주가전망을 좌우할 전망이다.
유한양행 – 레이저티닙 매출 확대와 추가 기술이전 기대

유한양행은 레이저티닙과 아미반타맙 병용요법의 글로벌 판매 확대와 추가 기술이전 가능성이 핵심 투자포인트다. 현대차증권은 하반기 기술이전 기대감과 원료의약품 수주 증가를 긍정적으로 평가하면서 투자의견 BUY를 유지하고 목표주가 110,000원을 제시했다. 다만 기존 14만원에서 목표가가 하향된 만큼 실적 확인이 중요한 구간이다. 차트 분석에서는 최근 조정 이후 중장기 지지선에서 매수세가 유입되는지 확인할 필요가 있다. 기술적으로는 단기 이동평균선을 회복한 뒤 거래량 증가가 동반될 경우 반등 추세가 강화될 수 있다. 제약·바이오 투자 관점에서는 레이저티닙 글로벌 처방 증가와 로열티 수익 확대가 확인될 경우 기업가치 재평가 가능성이 높아질 전망이다.
크래프톤 – PUBG 의존도 완화와 2027년 신작 성장 본격화

크래프톤은 PUBG 중심의 수익구조에서 벗어나 다양한 신규 IP와 퍼블리싱 게임을 확대하며 중장기 성장전략을 추진하고 있다. 교보증권은 2027년부터 PUBG 외 신규 게임들의 실적 기여가 본격화될 것으로 전망하며 투자의견 BUY와 목표주가 390,000원을 유지했다. 현 주가와 목표가 간 괴리가 큰 만큼 신작 성과가 주가 반등의 핵심 촉매가 될 전망이다. 일봉 차트에서는 장기간 조정을 받은 뒤 저점 형성 여부가 중요하다. 기술적 분석상 단기 이동평균선 회복만으로는 추세 전환을 단정하기 어렵고 거래대금 증가와 전고점 돌파가 함께 나타나야 한다. 게임주 특성상 신작 흥행 기대가 선반영되는 경우가 많아 출시 일정과 사전예약 지표를 함께 확인할 필요가 있다.
풍산 – 구리 가격 상승과 글로벌 방산 수요 증가의 이중 수혜

풍산은 구리 가격 강세와 방산 수출 확대라는 두 가지 실적 성장동력을 동시에 확보한 종목이다. NH투자증권은 구조적인 구리 정광 공급 부족으로 전기동 가격 강세가 이어질 가능성이 높고, 지정학적 리스크 확대에 따른 탄약과 군수물자 수요 증가가 방산 부문의 실적 성장을 주도할 것으로 전망하며 목표주가 103,000원을 제시했다. 일봉 차트에서는 방산주 강세와 구리 가격 상승 기대가 반영되며 변동성이 확대되는 흐름이다. 기술적 분석에서는 단기 급등 이후 조정이 발생할 경우 이전 돌파 구간을 지지하는지가 중요하다. 구리 가격과 원달러 환율, 글로벌 탄약 수주가 동시에 우호적으로 움직인다면 중장기 실적 개선과 주가 상승 추세가 이어질 가능성이 있다.
한국전력 – 단기 중동 리스크와 장기 원전·AI 전력수요 성장
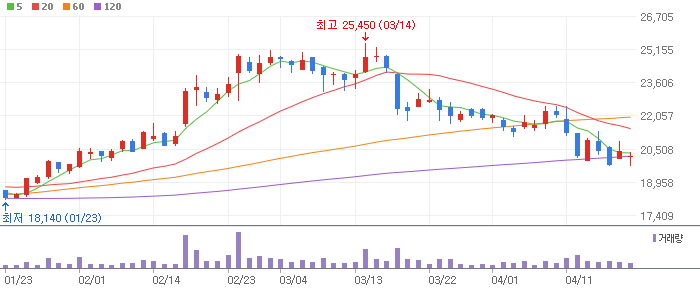
한국전력은 단기적으로 국제 에너지 가격과 중동 지정학적 리스크의 영향을 받지만 장기적으로는 원전 확대와 AI 데이터센터, 반도체 산업의 전력수요 증가가 주요 성장 모멘텀이다. LS증권은 웨스팅하우스 관련 이슈와 발전자회사 통폐합 논의를 변수로 제시하면서도 국내외 원전과 AI·반도체 산업 성장에 따른 전력수요 확대를 긍정적으로 평가하며 목표주가 48,000원을 제시했다. 9월 8일 한국전력은 시장 약세 속에서도 강한 상승 흐름을 나타내며 원전 관련주 투자심리를 반영했다. 기술적 분석상 급등 이후 전일 돌파 구간을 지지하는지가 중요하며 거래량이 유지된다면 추가 상승 가능성을 열어둘 수 있다. 전기요금 정책과 연료비 안정이 실적 개선의 핵심이다.
한국항공우주 – KF-21 양산과 FA-50 수출 확대 기대
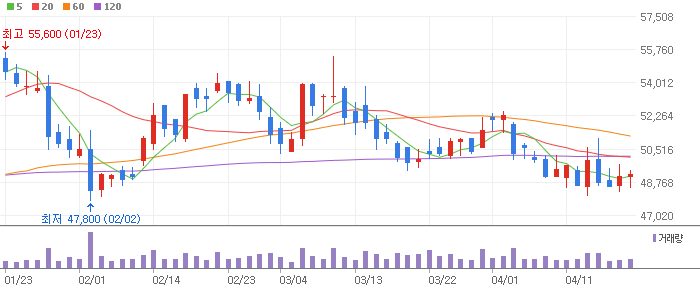
한국항공우주는 KF-21 양산과 FA-50 수출 확대를 바탕으로 국내 대표 항공방산 성장주로 평가된다. DS투자증권은 하반기 KF-21 양산 본격화와 첫 수출 계약 가능성, FA-50의 추가 해외 수주를 핵심 투자포인트로 제시하며 투자의견 매수와 목표주가 186,000원을 유지했다. 완제기 수주 목표 6.5조원 달성 가능성이 높고 환율 하락에 따른 원가 부담 완화도 수익성 개선 요인이다. 일봉 차트에서는 방산주 강세 이후 고점 부근에서 변동성이 확대될 가능성이 있어 지지선 확인이 중요하다. 기술적으로는 상승 추세선과 중기 이동평균선을 유지한다면 중장기 강세 흐름을 이어갈 수 있다. KF-21 수출 계약 체결 여부가 향후 주가전망의 가장 강력한 모멘텀이 될 전망이다.
한전KPS – 원전 밸류체인 재부각과 장기 정비시장 확대 기대
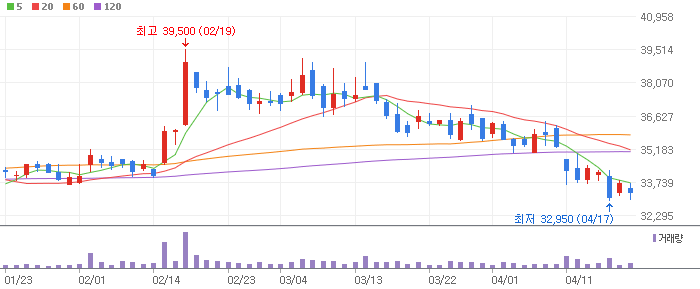
한전KPS는 국내외 원전 재가동 확대와 신규 원전 건설 논의가 본격화되면서 원전 밸류체인 핵심 종목으로 다시 주목받고 있다. 현대차증권은 원전 계획예방정비 장기화에 따른 일부 매출 인식 감소에도 불구하고 전체 원전 정비시장 확대가 이를 상쇄할 것으로 전망하며 투자의견 BUY와 목표주가 67,000원을 유지했다. 기술적 분석에서는 원전 관련주 강세와 함께 거래량이 증가하는지 여부가 중요하며, 단기 이동평균선을 안정적으로 지지할 경우 추가 상승 추세를 기대할 수 있다. 반대로 급등 이후 거래량 감소와 장대 음봉이 나타날 경우 단기 차익실현 가능성을 경계해야 한다. 향후 국내외 원전 수주와 신규 원전 계획 발표가 주가전망의 핵심 모멘텀이다.
한화시스템 – 레이저 대공무기와 우주사업이 이끄는 성장 모멘텀

한화시스템은 방산전자와 레이더, 위성 사업에 이어 레이저 대공무기 천광을 새로운 성장축으로 확보하고 있다. DS투자증권은 하반기 K2 관련 사업과 M-SAM·L-SAM 다기능레이더, 동남아 함정 CMS, 중동 레이저 무기 수주 가능성을 긍정적으로 평가하며 목표주가 94,000원을 유지했다. 일봉 차트에서는 최근 방산주 강세에 따라 상승 탄력이 높아진 만큼 단기 과열 여부를 함께 확인할 필요가 있다. 기술적 분석상 직전 고점 돌파 이후 해당 가격대를 지지선으로 전환하는지가 중요하며 거래대금이 유지될 경우 추가 상승 가능성이 높아질 수 있다. 초소형 SAR 위성 양산사업자 선정까지 이어질 경우 방산과 우주산업 관련주로서 밸류에이션 재평가가 가능하다.
한화에어로스페이스 – K9·천무 수출과 유무인 복합체계 성장 기대

한화에어로스페이스는 K9 자주포와 천무를 중심으로 글로벌 방산 수출을 확대하며 국내 대표 방산 성장주로 자리잡고 있다. DS투자증권은 하반기 폴란드 K9·천무와 유도탄, 호주·이집트 K9 인도가 집중되면서 지상방산 실적이 크게 증가할 것으로 전망했고 목표주가 1,830,000원을 유지했다. 2027년 예상 밸류에이션이 글로벌 방산기업 대비 낮다는 점도 투자포인트다. 차트 분석에서는 장기 상승 추세가 이어지는 가운데 고점 부근 변동성이 확대될 가능성이 있어 이동평균선 이탈 여부를 확인해야 한다. 기술적으로는 신고가 돌파 이후 거래량이 유지될 경우 강세가 지속될 수 있다. 유럽과 중동의 추가 수주가 현실화되면 방산주 내 최선호주 지위가 더욱 강화될 전망이다.
한화오션 – 특수선과 방산 조선 중심의 차별화된 성장
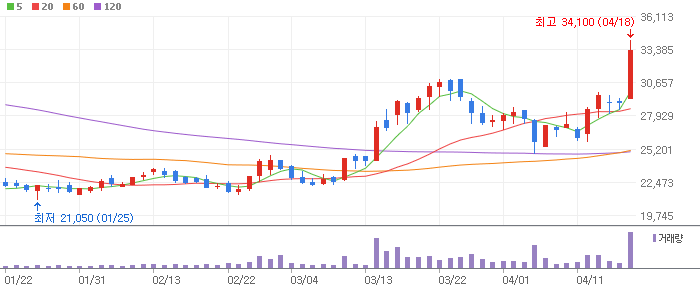
한화오션은 LNG선 중심의 상선 사업뿐 아니라 잠수함과 군함 등 특수선 분야의 경쟁력을 기반으로 다른 조선주와 차별화된 성장 스토리를 보유하고 있다. LS증권은 CPSP 수주 불발에도 특수선 사업의 중장기 모멘텀은 여전히 유효하다며 투자의견 BUY를 유지했지만 목표주가는 120,000원으로 하향 조정했다. 차트 분석에서는 고점 대비 조정 이후 중기 이동평균선에서 지지 여부를 확인하는 것이 중요하다. 기술적으로 거래량 감소를 동반한 조정이라면 추세 훼손 가능성은 상대적으로 낮지만 주요 지지선을 이탈할 경우 추가 조정 가능성을 고려해야 한다. 미국 함정 MRO와 해외 잠수함 수주 확대 여부가 향후 주가전망과 기업가치 재평가의 핵심이다.
현대건설 – 미국 원전 EPC 확대와 원전 수주 기대감 본격화

현대건설은 미국 원전시장 재개 기대와 함께 단순 시공업체에서 원전 EPC 전 과정을 수행하는 사업자로 역할이 확대되고 있다는 점이 핵심 투자포인트다. BNK투자증권은 미국 원전시장 회복의 직접적인 수혜 가능성을 높게 평가하며 기존 13만원에서 목표주가 200,000원으로 대폭 상향했다. 최근 원전 관련주에 강한 수급이 유입되고 있어 일봉 차트에서도 상승 추세 지속 여부가 중요하다. 기술적 분석에서는 단기 급등 이후 5일선과 20일선 이격이 커질 경우 눌림목 조정 가능성이 있지만, 거래량이 유지되면서 전고점을 돌파하면 추가 상승 추세가 이어질 수 있다. 미국 원전 수주와 SMR 프로젝트 참여 여부가 장기 주가전망의 핵심 촉매다.
현대오토에버 – SDV 전환과 차량용 소프트웨어 수익성 확대

현대오토에버는 현대차그룹의 SDV 전환 과정에서 차량용 소프트웨어와 모빌진, Pleos Connect 적용 확대의 직접적인 수혜가 기대된다. 한국투자증권은 자동차 소프트웨어 매출 증가와 고수익 사업 비중 확대에 따른 수익성 개선을 전망하며 투자의견 매수와 목표주가 700,000원을 유지했다. 최근 증권사 평균 목표가 역시 상승하면서 장기 성장 기대가 높아지고 있다. 차트 분석에서는 SDV·자율주행 관련 모멘텀으로 급등한 이후 단기 조정을 반복할 가능성이 있어 거래량과 이동평균선 지지가 중요하다. 기술적으로 20일선 위에서 저점을 높이는 흐름이 유지된다면 중기 상승 추세가 유효하다. 차량용 OS와 소프트웨어 매출 확대가 확인될수록 높은 밸류에이션을 정당화할 가능성이 있다.
현대제철 – 반덤핑 관세와 보호무역 강화의 직접 수혜
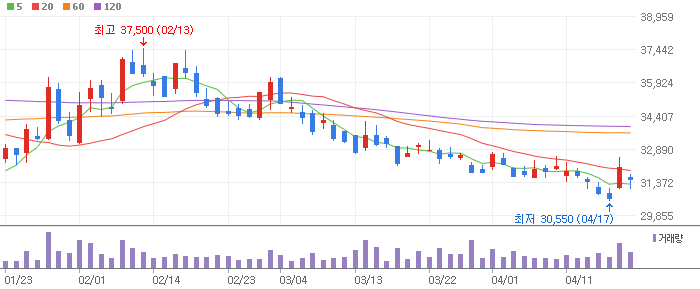
현대제철은 글로벌 보호무역 강화와 국내 반덤핑 관세 적용에 따른 철강 가격 안정화의 수혜가 기대되는 종목이다. NH투자증권은 현재 주가가 2026년 예상 PBR 0.2배 수준으로 밸류에이션 부담이 낮고, 수입산 철강에 대한 규제 강화가 내수 철강 가격과 수익성 개선으로 연결될 가능성이 높다며 신규 BUY 의견과 목표주가 40,000원을 제시했다. 일봉 차트에서는 장기간 박스권 이후 저점이 높아지는 흐름인지 확인하는 것이 중요하다. 기술적 분석상 거래량을 동반해 중기 저항선을 돌파하면 추세 전환 신호로 볼 수 있으며, 반대로 저가 매수세가 약해질 경우 박스권 재진입 가능성이 있다. 철강 가격 회복과 자동차강판 수익성 개선이 향후 주가전망의 핵심이다.