- 금일 증권가 주요 정보들은 아래를 참고해주세요.
▼▼▼▼▼
HD한국조선해양 – 조선업 실적 성장과 배당 확대 기대, 목표주가 47만원
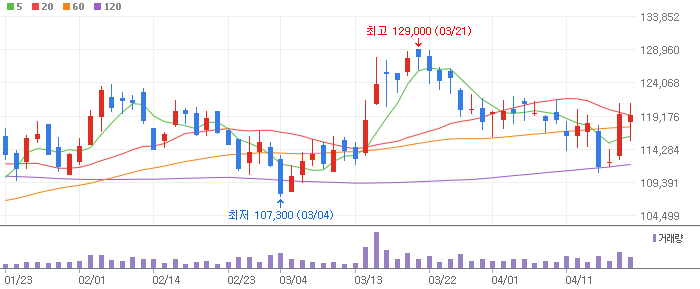
미래에셋증권은 HD한국조선해양에 대해 투자의견 매수와 목표주가 470,000원을 제시했다. 삼호의 가스선 반복 건조와 해외 매출 확대, 미국 조선시장 진출에 따른 밸류에이션 재평가와 배당 확대가 핵심 투자 포인트다. 리포트 기준 목표가는 전일 종가 대비 약 41.6%의 상승여력을 의미하지만 기존 600,000원에서는 하향 조정됐다. 주가 차트를 보면 6월 고점 이후 중기 조정을 거쳐 7월 말 314,000원 부근에서 반등했으나 최근 다시 단기 이동평균선이 약해지는 모습이다. 기술적 분석에서는 314,000~330,000원대가 주요 지지구간이며 358,000원과 380,000원대 회복 여부가 추세 전환의 관건이다. 조선주 주가전망과 배당 투자 관점에서는 수주잔고, 선가 상승, 실적 성장과 주주환원 정책을 함께 확인할 필요가 있다.
HD현대마린솔루션 – AI 데이터센터 엔진 수혜와 실적 성장, 목표주가 34만원

DS투자증권은 HD현대마린솔루션에 대해 목표주가 340,000원과 매수 의견으로 커버리지를 시작했다. AI 데이터센터향 엔진 O&M 사업의 장기 성장과 부유식 데이터센터 FDC 개조 수주 가능성이 기업가치 재평가 요인으로 제시됐다. 리포트 기준 목표주가 상승여력은 약 38.5%이며 최근 증권사 평균 목표주가도 상승하는 흐름이다. 일봉 차트에서는 7월 175,000원 저점 이후 상승 추세를 형성해 9월 254,000원까지 반등한 뒤 단기 차익실현이 진행되고 있다. 기술적으로 217,000~230,000원대 지지 여부가 중요하며 245,000~254,000원 구간을 거래량과 함께 돌파할 경우 추가 상승 추세를 확인할 수 있다. AI 데이터센터 관련주와 조선 기자재 투자 관점에서는 장기 유지보수 매출과 신규 수주가 핵심 변수다.
HD현대마린엔진 – DF엔진 발주 사이클과 수주잔고 부각, 목표주가 10만3천원

DS투자증권은 HD현대마린엔진의 목표주가를 103,000원으로 제시하고 투자의견 매수로 분석을 시작했다. 풍부한 수주잔고와 2027년 중국향 물량, 2028년 데이터센터향 터보차저 매출이 중장기 실적 성장을 이끌 요인으로 평가됐다. IMO 환경규제에 따른 DF엔진의 추가 발주 사이클도 주가전망의 핵심 변수다. 리포트 기준 목표가는 전일 종가 대비 약 109.8%의 상승여력을 제시한다. 최근 차트는 5만원 초반에서 다시 4만원 후반으로 조정을 받으며 단기 추세가 아직 강하지 않은 모습이다. 기술적 분석상 46,500~48,500원은 주요 지지구간으로 볼 수 있으며 52,500~54,000원대를 회복해야 단기 추세 전환 가능성이 커진다. 조선 엔진 관련주 투자에서는 실제 수주와 영업이익 개선 속도를 함께 살펴볼 필요가 있다.
HD현대중공업 – 상선·특수선·엔진 증설 성장성 부각, 목표주가 80만원

미래에셋증권은 HD현대중공업의 목표주가를 기존 740,000원에서 800,000원으로 8.1% 상향하고 매수 의견을 제시했다. 상선의 선가 상승 효과와 특수선 부문 턴어라운드, 엔진기계 사업의 대규모 증설이 중장기 실적 전망의 핵심이다. 2028년 엔진기계 매출 5조원과 영업이익 1조5천억원 전망도 기업가치 재평가 근거로 제시됐다. 다만 주가 차트에서는 6월 고점 이후 하락 조정이 이어지면서 중장기 이동평균선 아래에서 움직이는 구간이 나타나고 있다. 기술적으로 411,500~425,000원대가 중요한 지지선이며 450,000원 회복 후 490,000원대를 넘어서는지가 추세 개선의 확인 포인트다. 조선주 투자에서는 목표주가뿐 아니라 신규 수주, 환율, 선가와 수익성 개선을 함께 살펴야 한다.
KB금융 – 최대 실적과 주주환원 확대 기대, 목표주가 22만원

BNK투자증권은 KB금융의 목표주가를 기존 200,000원에서 220,000원으로 10% 상향했다. 2026년 지배주주순이익 6조7천억원 수준의 최대 실적 전망과 총주주환원율 55% 상회 가능성, 시장금리 상승에 따른 은행주 수혜가 투자 포인트로 제시됐다. 목표주가는 리포트 기준 약 26.3%의 상승여력을 의미하며 증권사 평균 목표가와도 비슷한 수준이다. 일봉 차트에서는 7월 194,500원 고점 이후 조정을 거쳤지만 중기적으로 저점을 높이는 흐름이 이어진 뒤 최근 단기 조정이 나타나고 있다. 기술적 분석에서는 165,000~170,000원대 지지가 중요하며 180,000원선을 재돌파하면 전고점 194,500원 재도전 여부가 관심 구간이다. 금융주 투자에서는 배당수익률, 자사주 매입·소각, CET1비율과 PBR 등 주주환원 지표도 핵심이다.
LG생활건강 – 3분기 실적 숨고르기 이후 턴어라운드 기대, 목표주가 31만원
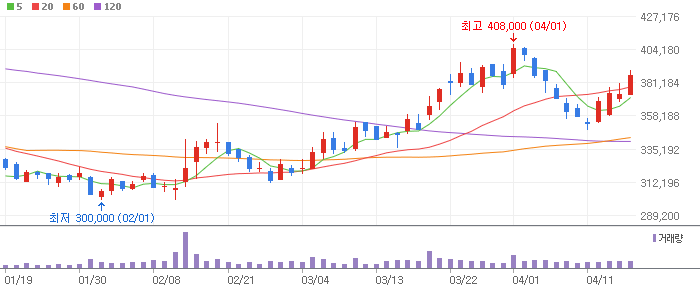
교보증권은 LG생활건강에 대해 Trading Buy 의견과 목표주가 310,000원을 유지했다. 3분기는 원부자재 비용 증가와 북미·중국 마케팅 투자, 아마존 프라임데이 부재로 시장 기대치를 밑돌 가능성이 제기됐지만 4분기 주요 쇼핑 시즌과 닥터그루트의 해외 성장이 실적 회복 요인으로 평가됐다. 목표가 기준 상승여력은 약 6.3%로 다른 종목보다 크지 않다. 차트는 6월 210,000원 저점에서 8월 335,500원까지 강하게 반등한 뒤 현재 조정 국면에 진입한 모습이다. 단기 이동평균선이 하향하면서 285,000~290,000원 지지가 중요해졌고, 302,000~310,000원 회복 시 단기 추세 개선을 확인할 수 있다. 화장품 관련주 주가전망에서는 중국 소비와 북미 매출, 브랜드 믹스 개선 여부가 중요하다.
LG이노텍 – AI 에이전트와 FC-BGA 성장 기대, 목표주가 130만원

DS투자증권은 LG이노텍에 대해 매수 의견과 목표주가 1,300,000원을 유지했다. 3분기 환율 환경에 따른 단기 실적 부담보다 AI 에이전트 확산에 따른 고성능 CPU와 FC-BGA 수요 증가, 패키지솔루션 사업의 제품 믹스 개선 가능성에 주목했다. 리포트 기준 목표주가는 전일 종가 대비 약 124.9%의 상승여력을 제시한다. 차트에서는 7월 416,000원 부근 저점 형성 이후 회복세가 나타났고 최근 거래량 증가와 함께 50만원 중후반까지 반등하면서 단기 이동평균선이 개선되고 있다. 기술적으로 535,000~560,000원대가 단기 지지구간이며 600,000원 안착 여부가 추가 상승의 첫 관문이다. 이후 중기 이동평균선이 위치한 상단 매물대를 소화하는지가 중요하다. AI 반도체와 FC-BGA 관련주 투자 시 수주 확대와 수익성 개선 여부를 확인할 필요가 있다.
LG전자 – AI 데이터센터 공조와 로봇 사업 재평가, 목표주가 27만원
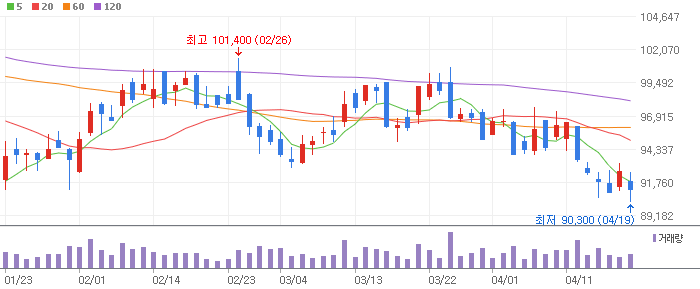
대신증권은 LG전자에 대해 BUY 의견을 유지하며 목표주가를 기존 240,000원에서 270,000원으로 12.5% 상향했다. 3분기 영업이익은 시장 기대치를 다소 밑돌 것으로 전망됐지만 가전과 공조 사업의 제품 믹스 개선, AI 데이터센터향 HVAC 수주 확대와 로봇 사업 가시화가 기업가치 재평가 요인으로 제시됐다. 리포트 기준 목표가 상승여력은 약 25.9%다. 일봉 차트는 7월 141,000원 저점 이후 8월 231,500원까지 빠르게 반등한 뒤 20만원대에서 가격 조정을 소화하고 있다. 기술적으로 200,000~205,000원대가 단기 지지선으로 볼 수 있으며 220,000원 돌파 후 231,500원 전고점을 넘어서는지가 추가 상승 추세의 핵심이다. AI 데이터센터, 냉각·공조, 로봇 관련주 투자 관점에서는 신규 수주와 사업별 이익 기여도를 함께 확인해야 한다.
POSCO홀딩스 – 리튬 손익 개선 구간 진입, 목표주가 50만원

한화투자증권은 POSCO홀딩스에 대해 BUY 의견과 목표주가 500,000원을 제시했다. 기존 550,000원 대비 목표가는 9.1% 하향됐지만 리포트 기준 전일 종가 대비 상승여력은 약 58%다. 3분기 연결 영업이익은 7,483억원으로 시장 기대치를 다소 밑돌 전망이며, 철강 판가 인상 효과와 리튬 사업의 손익 개선 여부가 향후 실적 전망의 핵심이다. 일봉 차트는 최근 33만원대에서 30만원대 초반으로 조정받으며 단기 모멘텀이 약해진 모습이다. 기술적 분석에서는 300,000원 부근 지지 여부가 중요하고, 반등 시 316,000~326,000원 구간이 1차 저항대로 볼 수 있다. POSCO홀딩스 주가전망은 철강 업황뿐 아니라 리튬 가격, 이차전지 소재 실적 회복과 밸류에이션 재평가 여부를 함께 확인할 필요가 있다.
S-Oil – 정제마진과 겨울 성수기 기대 확대, 목표주가 21만원
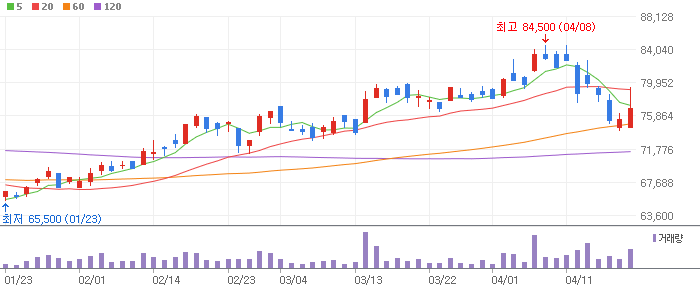
삼성증권은 S-Oil에 대해 BUY 의견을 유지하고 목표주가를 기존 165,000원에서 210,000원으로 27.3% 상향했다. 글로벌 등·경유 재고 감소와 겨울철 난방 수요 확대에 따른 정제마진 강세가 핵심 투자 포인트다. 3분기 영업이익은 1조3,700억원으로 시장 컨센서스를 웃돌 것으로 전망했으며, 2027년 ROE 개선 기대도 반영됐다. 최근 주가는 가파른 상승 이후 16만원대에서 변동성이 확대되는 모습이다. 기술적으로 153,000~156,000원 구간을 단기 지지선으로 볼 수 있으며 164,800원을 돌파하면 52주 고점인 177,100원 부근이 다음 저항 구간이다. 정유주 주가전망에서는 국제유가뿐 아니라 정제마진, 재고 수준, 배당수익률과 윤활기유 수익성을 함께 체크해야 한다.
SGC에너지 – AI 데이터센터 사업 본계약과 전력가격 수혜, 목표주가 8만3천원

DS투자증권은 SGC에너지에 대해 매수 의견과 목표주가 83,000원을 유지했다. 1차 AI 데이터센터 사업의 본계약 완료와 향후 매각 추진, 2차 사업 준비가 기업가치 재평가의 핵심 재료다. 유가 상승에 따른 SMP 상승도 발전 사업 실적에 긍정적인 요인으로 제시됐으며, 리포트 기준 목표주가 상승여력은 약 72.2%다. 일봉 차트는 8월 67,700원 고점 이후 조정이 이어지면서 최근 48,000원 수준까지 내려온 상태다. 기술적 분석에서는 47,000~48,000원 구간의 지지력이 중요하며 반등 시 52,000~54,000원이 단기 저항선으로 작용할 가능성이 있다. AI 데이터센터 관련주와 전력주 투자에서는 데이터센터 사업의 실제 매출 전환 시점과 SMP, 발전소 가동률을 함께 살펴볼 필요가 있다.
SK하이닉스 – 4분기 실적과 주주환원 기대 지속, 목표주가 264만원
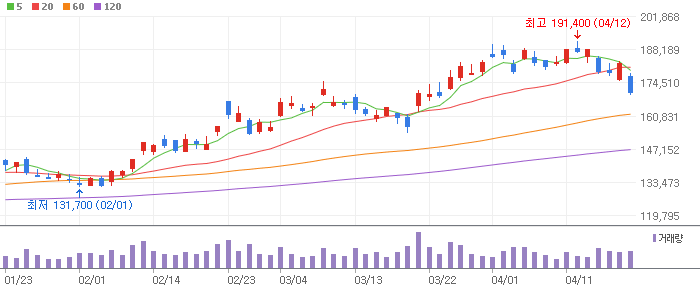
DS투자증권은 SK하이닉스에 대해 매수 의견을 유지하면서 목표주가를 기존 3,100,000원에서 2,640,000원으로 14.8% 하향했다. 첨부 리포트에서는 3분기 실적보다 2027년 메모리 가격과 이익 전망, 추가 주주환원 정책 및 4분기 실적 회복 가능성을 주요 주가 촉매로 제시했다. 목표가는 낮아졌지만 리포트 기준 상승여력은 약 49.3%다. 최근 일봉은 193만원대까지 반등한 뒤 다시 175만원 안팎으로 조정되며 변동성이 커진 모습이다. 기술적으로 1,730,000~1,750,000원대가 단기 지지 구간이며 1,840,000~1,900,000원대를 회복해야 상승 추세가 강화될 수 있다. AI 반도체와 HBM 관련주 투자에서는 메모리 가격, HBM 출하량, 주주환원 정책과 밸류에이션이 핵심 변수다.
SNT모티브 – 자사주 10% 소각과 EPS 개선 기대, 목표주가 4만4천원

하나증권은 SNT모티브에 대해 BUY 의견을 유지하고 목표주가를 기존 40,000원에서 44,000원으로 10% 상향했다. 발행주식의 10.2%에 해당하는 자기주식 270만주 이상을 소각하면서 2027년 이후 EPS 상승 효과가 기대된다는 분석이다. 방산 수출 재개와 반도체 장비 매출 성장, 친환경차 모터 수요 회복도 중장기 실적 개선 요인이다. 최근 일봉에서는 25,000원대 횡보 이후 거래량을 동반해 27,000원대로 반등하면서 단기 수급이 개선됐다. 기술적으로 25,500~26,000원이 지지구간이며 28,400원대 돌파 여부가 단기 상승 추세 지속의 관건이다. 자사주 소각 관련주와 주주환원 투자에서는 EPS 증가 효과와 방산·반도체 장비 매출 성장 여부를 함께 확인해야 한다.
기아 – HEV 수익성과 BEV 점유율 확대 전략, 목표주가 19만5천원
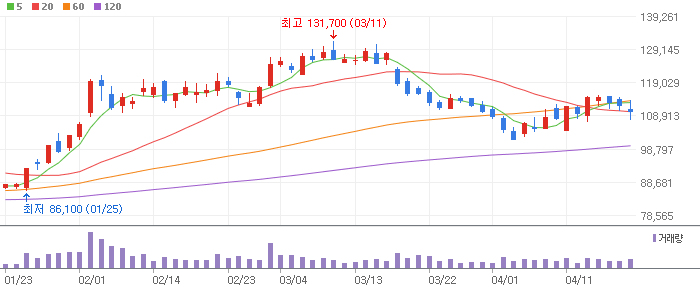
신한투자증권은 기아에 대해 매수 의견을 유지하면서 목표주가를 기존 240,000원에서 195,000원으로 18.8% 하향했다. 원재료 비용 부담과 글로벌 자동차 시장 경쟁 심화가 단기 실적 부담으로 지목됐지만 미국의 고수익 하이브리드 판매 확대와 유럽 전기차 점유율 확보 전략이 장기 성장 포인트다. 3분기 영업이익은 2조3,100억원으로 시장 기대치를 다소 밑돌 것으로 전망됐다. 일봉 차트는 9월 들어 12만원대 중반에서 11만원대 중반까지 내려오며 단기 하락 추세가 이어지고 있다. 기술적 분석에서는 113,000~115,000원대 지지가 중요하고, 반등 시 119,000~122,000원을 우선 회복해야 추세 개선을 기대할 수 있다. 자동차주 투자에서는 환율, 관세, 원재료 가격과 배당·자사주 등 주주환원 정책도 중요한 변수다.
대한조선 – 높은 수익성과 2028년 재도약 기대, 목표주가 7만5천원
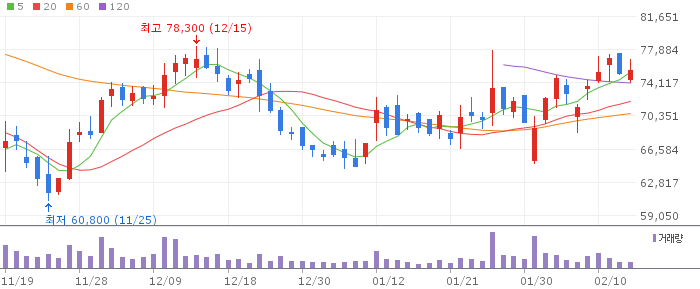
미래에셋증권은 대한조선에 대해 신규 매수 의견과 목표주가 75,000원을 제시했다. 높은 영업이익률과 중장기 수익성을 핵심 강점으로 평가했으며 2027년 숨고르기를 거쳐 2028년 다시 실적 성장세가 확대될 가능성에 주목했다. 증설이나 주주환원을 통한 자본 효율화 여부도 향후 기업가치를 결정할 변수다. 최근 주가는 8월 57,500원 고점 이후 하락해 45,000원 안팎에서 거래되며 단기·중기 이동평균선을 밑도는 약세 흐름이다. 기술적으로 42,000~45,000원대가 주요 지지권이며 반등 시 47,000~48,000원, 이후 50,000원대 회복 여부를 확인할 필요가 있다. 조선주 주가전망에서는 신규 수주와 선가뿐 아니라 오버행 해소와 증설 계획을 함께 체크해야 한다.
대한항공 – 여객·화물 성장과 유가 방어력 부각, 목표주가 4만원

유안타증권은 대한항공에 대해 BUY 의견을 유지하고 목표주가를 기존 38,000원에서 40,000원으로 5.3% 상향했다. 3분기 별도 매출액 5조759억원, 영업이익 4,910억원을 전망했으며 국제선 여객과 항공화물 매출 증가가 외형 성장을 이끌 것으로 분석했다. 항공유 가격과 원·달러 환율 하락도 비용 부담 완화 요인이다. 최근 일봉에서는 29,000원 부근 횡보 이후 31,000원대로 빠르게 상승하며 중기 고점에 접근한 모습이다. 기술적 분석에서는 30,800~31,000원이 단기 지지구간이며 32,100원 전고점 돌파 여부가 추가 상승의 핵심이다. 항공주 주가전망에서는 국제유가와 환율, 장거리 프리미엄 여객 수요, 화물 운임 및 통합 시너지 여부를 함께 확인할 필요가 있다.
두산밥캣 – 환율과 금리가 실적 방향 결정, 목표주가 8만원

KB증권은 두산밥캣에 대해 투자의견 Buy를 유지하면서 목표주가를 기존 92,500원에서 80,000원으로 13.5% 하향했다. 리포트 기준 전일 종가 대비 상승여력은 약 37.7%다. 3분기 실적은 시장 기대치에 부합할 것으로 전망되지만 원·달러 환율과 미국 금리 환경이 향후 실적과 주가전망의 핵심 변수다. 반면 PBR 0.7배 수준의 낮은 밸류에이션은 투자 매력으로 평가됐다. 일봉 차트에서는 5만원 후반대를 중심으로 단기 방향성을 탐색하는 구간으로, 56,000~58,000원대 지지가 중요하다. 기술적 분석상 60,000원선을 안정적으로 회복하고 거래량이 증가하면 단기 추세 개선 가능성이 높아질 수 있다. 건설기계 관련주 투자에서는 미국 주택·건설 경기와 금리 인하 여부도 함께 확인해야 한다.
리노공업 – AI 테스트소켓 성장과 생산 정상화 기대, 목표주가 11만원

LS증권은 리노공업에 대해 BUY 의견과 목표주가 110,000원을 유지했다. AI 반도체 시장 확대에 따른 글로벌 테스트소켓 수요 증가와 4분기 공장 이전, 2027년 이후 생산능력 확대가 핵심 성장 포인트다. 3분기는 부분파업에 따른 생산 차질이 실적 부담으로 작용할 수 있지만 고객 이탈 가능성이 낮아 4분기 납기 정상화 과정에서 실적 반등 가능성이 제시됐다. 리포트 기준 목표가 상승여력은 약 54.5%다. 최근 일봉에서는 7만원 안팎에서 반등을 시도하고 있으며 68,000~70,000원대가 단기 지지권으로 볼 수 있다. 기술적으로 75,000원 이상 안착과 거래량 증가 여부가 추가 상승의 관건이다. AI 반도체와 테스트소켓 관련주 투자에서는 신규 공장 가동률과 고객사 수요 확대를 주목할 필요가 있다.
비나텍 – 연료전지 성장과 4분기 흑자전환 기대, 목표주가 15만원

DS투자증권은 비나텍에 대해 매수 의견을 유지하면서 목표주가를 기존 177,000원에서 150,000원으로 15.3% 하향했다. 3분기 적자가 예상되지만 4분기에는 영업이익 72억원, 영업이익률 11.6% 수준의 실적 회복을 전망했다. 연료전지 부품 성장과 글로벌 연료전지 시장 확대가 중장기 주가전망의 핵심이다. 리포트 기준 목표주가 상승여력은 약 79%다. 일봉 차트에서는 급등 이후 변동성이 커진 만큼 80,000원 안팎의 지지 여부가 중요하다. 기술적 분석에서는 83,000~85,000원 구간을 회복하고 거래량이 동반될 경우 단기 반등 추세가 강화될 수 있으며 상단에서는 90,000원 부근 매물 소화 여부를 확인할 필요가 있다. 수소·연료전지 관련주 투자에서는 수주 증가와 실제 이익 개선 여부가 중요하다.
삼성전기 – AI 서버용 FC-BGA 대규모 증설, 목표주가 280만원
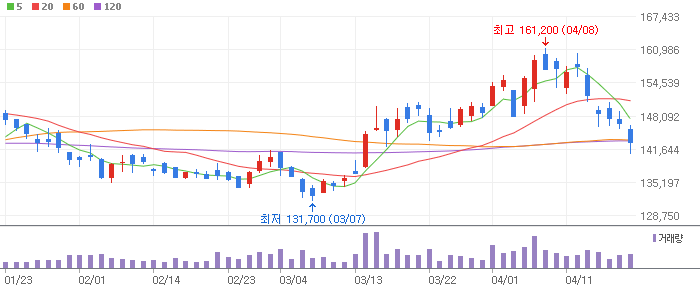
미래에셋증권은 삼성전기에 대해 매수 의견과 목표주가 2,800,000원을 유지했다. 세종과 베트남을 중심으로 한 대규모 반도체 기판 투자를 포함해 2026~2028년 기판 CAPEX가 크게 확대될 것으로 전망되며 AI 서버용 FC-BGA와 MLCC 수요 증가가 장기 성장 동력으로 평가됐다. 리포트 기준 목표가 상승여력은 약 86.8%다. 9월 29일에는 대규모 기판 증설 투자 소식이 부각되며 주가가 강세를 보였다. :chatgpt-content-reference{index=”8″} 일봉 차트에서는 급등 이후 단기 과열 여부와 거래량 유지가 중요하다. 기술적으로 150만원 전후를 지지하며 고점을 높일 경우 상승 추세가 이어질 수 있고, 조정 시에는 직전 돌파 구간의 지지 여부를 확인할 필요가 있다. AI 반도체 기판과 MLCC 관련주 가운데 실적 성장 가시성이 중요한 투자 포인트다.
삼성전자 – HBM 경쟁력 회복과 베이스다이 내재화, 목표주가 53만원
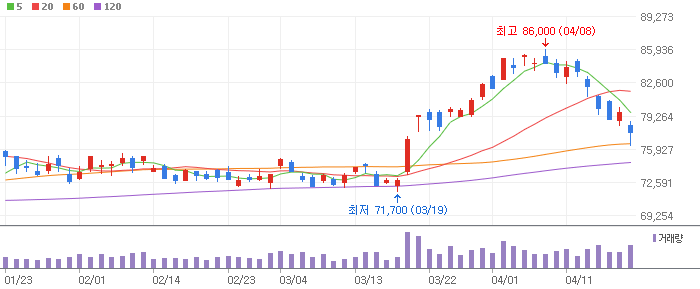
DS투자증권은 삼성전자에 대해 매수 의견과 목표주가 530,000원을 유지했다. HBM 경쟁력 회복과 베이스다이 내재화가 AI 반도체 시장에서 기업가치를 재평가할 핵심 요소로 제시됐다. 고단 적층 HBM 확대에 따라 베이스다이 수요가 증가할 경우 자체 생산 능력이 원가 경쟁력과 공급 대응 측면에서 강점으로 작용할 수 있다는 분석이다. 리포트 기준 목표가 상승여력은 약 96.3%다. 일봉 차트에서는 강한 중기 상승 이후 고점 부담과 차익실현이 동시에 나타날 수 있는 구간이다. 기술적 분석에서는 26만원 후반~27만원대 지지 여부가 중요하며, 최근 고점을 거래량과 함께 돌파할 경우 추가 상승 추세가 이어질 가능성이 있다. 삼성전자 주가전망은 HBM 공급 확대, 메모리 가격, 파운드리 수율과 AI 투자 사이클을 함께 살펴봐야 한다.
삼성중공업 – 고부가 선박 믹스와 FDC 성장 기대, 목표주가 3만3천원

미래에셋증권은 삼성중공업에 대해 매수 의견과 목표주가 33,000원을 제시했다. 기존 36,000원보다 8.3% 낮아졌지만 리포트 기준 전일 종가 대비 상승여력은 약 64.2%다. 고부가 선박 중심의 제품 믹스 개선을 통해 2028년 영업이익률 15% 수준을 기대했으며, 향후 하이퍼스케일러를 대상으로 한 부유식 데이터센터 FDC 사업 가능성도 신규 성장동력으로 평가했다. 일봉 차트에서는 20,000원선을 중심으로 매물 소화가 진행되는 모습으로, 기술적으로 19,500~20,000원 구간 지지가 중요하다. 21,000원대를 거래량과 함께 넘어설 경우 전고점 재도전 가능성을 확인할 수 있다. 조선주 주가전망에서는 LNG선·해양플랜트 수주와 선가, 환율, FDC 사업의 실제 수주 여부를 함께 체크할 필요가 있다.
샘씨엔에스 – 2027년 HBM 세라믹 STF 공급 확대, 목표주가 2만5천원

LS증권은 샘씨엔에스에 대해 BUY 의견과 목표주가 25,000원을 유지했다. 리포트 기준 전일 종가 대비 상승여력은 약 34.8%다. 핵심 투자 포인트는 2027년부터 본격화될 HBM 세라믹 STF 공급과 중국 메모리 반도체 생산능력 확대에 따른 프로브카드용 부품 수요 증가다. 해외 반도체 검사장비 기업을 대상으로 한 비메모리 세라믹 STF 공급 가능성도 추가 성장 요인으로 평가됐다. :chatgpt-content-reference{index=”9″} 일봉 차트에서는 18,000원대에서 단기 매물 소화가 진행되는 구간으로 볼 수 있으며 17,500~18,000원대 지지가 중요하다. 기술적 분석상 19,000원을 안착하고 직전 고점을 돌파할 경우 추가적인 추세 상승 가능성이 커질 수 있다. HBM 관련주 투자에서는 고객사 확대와 실제 공급계약, 가동률 상승 여부를 확인해야 한다.
신세계인터내셔날 – 매출 성장 지속과 환율 안정 수혜 기대, 목표주가 1만6천원

NH투자증권은 신세계인터내셔날에 대해 Buy 의견을 유지하면서 목표주가를 기존 18,000원에서 16,000원으로 11.1% 하향했다. 3분기 매출액은 전년 대비 약 19% 증가할 것으로 전망됐지만 고환율에 따른 수입 브랜드 매입 원가 상승으로 단기 수익성 부담이 예상된다. 반대로 원·달러와 원·유로 환율이 안정될 경우 총이익률 개선 가능성이 높다는 분석이다. 리포트 기준 목표가 상승여력은 약 51.5%다. :chatgpt-content-reference{index=”10″} 일봉 차트에서는 10,000원대 중반이 단기 기준점이며 10,000원 초반 지지를 유지하는지가 중요하다. 기술적으로 11,000원선을 회복하고 거래량이 확대될 경우 중기 반등 가능성을 확인할 수 있다. 소비재·패션 관련주 투자에서는 환율과 내수 소비 회복, 수입 브랜드 매출 성장률을 함께 살펴볼 필요가 있다.
신한지주 – 최대 실적과 주주환원 확대, 목표주가 14만원

BNK투자증권은 신한지주에 대해 매수 의견을 유지하며 목표주가를 기존 130,000원에서 140,000원으로 7.7% 상향했다. 2026년 지배주주순이익은 약 5조7천억원으로 최대 실적이 예상되며 총주주환원율 역시 52%대를 전망했다. 베트남·일본·카자흐스탄 등 해외 자회사의 성장도 차별화된 투자 포인트다. 최근 주가는 110,000원 안팎에서 조정을 거치고 있다. 기술적 분석에서는 109,000~110,000원이 1차 지지선이며 이 구간 이탈 시 106,000원대까지 확인할 필요가 있다. 반대로 113,000~116,500원 매물대를 돌파하면 전고점 돌파 시도가 가능하다. 은행주 주가전망에서는 금리, CET1비율, 배당수익률, 자사주 소각 등 주주환원 정책이 핵심이다.
씨에스윈드 – 미국 풍력시장 회복과 수주 집중 기대, 목표주가 8만8천원
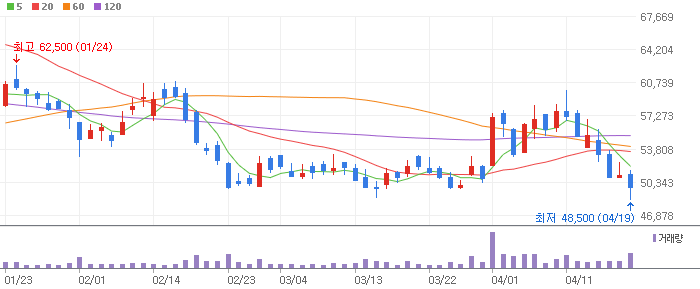
DS투자증권은 씨에스윈드에 대해 매수 의견과 목표주가 88,000원을 유지했다. 미국 풍력 타워 시장의 경쟁구도 변화와 인허가 환경 개선으로 신규 수주가 씨에스윈드에 집중될 가능성이 투자 포인트다. 2026년 매출액 2조9천억원, 영업이익 3,037억원을 전망했으며 리포트 기준 목표가 상승여력은 약 66.4%다. 최근 주가는 5만원 초반에서 거래량을 동반한 반등 흐름을 나타내고 있다. 기술적 분석에서는 49,000~50,000원이 주요 지지권이며 54,000~54,500원을 돌파하면 단기 상승 추세 강화 여부를 확인할 수 있다. 이후 58,000원대가 다음 저항 구간이다. 풍력 관련주 투자에서는 미국 정책과 프로젝트 허가, 신규 수주 및 영업이익률 개선을 함께 확인해야 한다.
아모레퍼시픽 – K뷰티 멀티브랜드 글로벌 성장, 목표주가 21만원
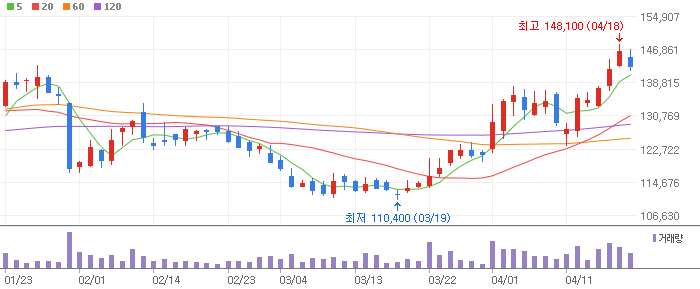
교보증권은 아모레퍼시픽에 대해 BUY 의견과 목표주가 210,000원을 유지했다. 3분기 매출액 1조1,200억원, 영업이익 1,195억원을 전망했으며 북미 시장에서 라네즈와 COSRX뿐 아니라 이니스프리·에스트라·설화수까지 성장 브랜드가 확대되는 점을 긍정적으로 평가했다. 리포트 기준 목표가 상승여력은 약 47.2%다. 최근 일봉은 142,000원대를 중심으로 단기 횡보하며 방향성을 탐색하는 흐름이다. 기술적으로 140,000~141,000원이 단기 지지선이며 144,000~145,000원을 돌파할 경우 150,000원대 재진입 가능성을 살펴볼 수 있다. 아모레퍼시픽 주가전망에서는 K뷰티 해외매출, 북미 성장률, 중국 사업 정상화와 마케팅 비용이 핵심 변수다.
우리금융지주 – 3분기 실적 안정성과 은행주 재평가, 목표주가 4만5천원

NH투자증권은 우리금융지주에 대해 BUY 의견과 목표주가 45,000원을 유지했다. 3분기 지배순이익은 약 1조309억원으로 시장 기대치를 소폭 웃돌 것으로 전망되며 전년 대비 순이익 감소는 지난해 보험사 인수에 따른 일회성 이익의 기저효과가 크다. 영업이익 기준으로는 성장세가 이어질 전망이다. 최근 주가는 36,000원 안팎에서 전고점 돌파를 준비하는 흐름을 나타내고 있다. 기술적 분석상 35,200~35,700원이 단기 지지구간이며 36,700~37,000원 저항을 거래량과 함께 넘는지가 중요하다. 이후에는 38,000원대가 추가 상승 관문이다. 금융주 투자에서는 배당수익률, 자사주 소각, 금리 환경과 보험·증권 비은행 사업 확대가 주가전망을 좌우할 전망이다.
제일기획 – 하반기 성장 둔화와 AI 광고시장 변화, 목표주가 2만3천원
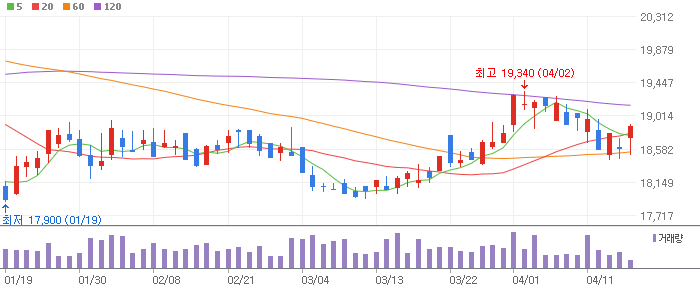
흥국증권은 제일기획에 대해 BUY 의견을 유지했지만 목표주가를 기존 26,000원에서 23,000원으로 11.5% 하향했다. 하반기 광고시장 성장 둔화와 지역별 실적 편차가 부담이며 생성형 AI와 에이전틱 AI 활용 확대는 비용 효율화와 기존 광고시장 변화라는 양면성을 가진 요인으로 평가됐다. 리포트 기준 목표가 상승여력은 약 29.1%다. 일봉 차트에서는 19,000원대에서 하락한 뒤 17,000원 후반에서 바닥을 다지는 흐름이다. 기술적으로 17,100~17,500원이 핵심 지지구간이며 18,000원 회복 이후 18,600~19,000원을 넘어야 추세 반전을 기대할 수 있다. 광고 관련주 투자에서는 광고 경기와 디지털 사업 성장, 배당수익률을 함께 살펴볼 필요가 있다.
티씨케이 – 에이전틱 AI 확산과 NAND 업황 회복, 목표주가 36만원

KB증권은 티씨케이에 대해 Buy 의견을 유지하며 목표주가를 기존 300,000원에서 360,000원으로 20% 상향했다. 낸드플래시 관련 수요 증가로 3분기 실적이 시장 기대치에 부합할 것으로 전망되며 에이전틱 AI 확산에 따른 스토리지 수요 증가가 향후 반도체 소재 실적의 성장 동력으로 평가됐다. 최근 주가는 280,000원대에서 반등해 29만원대로 올라서며 단기 모멘텀이 회복되는 모습이다. 기술적 분석상 280,000원 부근이 주요 지지선이며 300,000원을 안착할 경우 320,000원, 이후 52주 고점권인 348,000원대가 주요 저항으로 볼 수 있다. AI 반도체 관련주 투자에서는 NAND 가격과 가동률, SiC Ring 출하량 및 고객사 설비투자를 함께 확인해야 한다.
피에스케이 – 글로벌 반도체 CAPEX 확대 수혜, 목표주가 22만원

현대차증권은 피에스케이에 대해 BUY 의견과 목표주가 220,000원을 유지했다. 주요 글로벌 반도체 제조사의 CAPEX 계획이 지속적으로 상향되고 있고 주력 장비인 PR Strip의 시장 지배력이 유지되는 가운데 Dry Cleaning과 Bevel Etch 장비까지 매출 확대가 기대된다. 리포트 기준 목표주가 상승여력은 약 56%다. 최근 주가는 146,000원대로 상승하며 거래량과 함께 단기 반등 흐름을 나타냈다. 기술적으로 138,000~141,000원이 주요 지지구간이며 148,000~150,000원을 돌파하면 추가 추세 상승 가능성이 높아질 수 있다. 반대로 급등 이후 거래량이 감소하면서 지지선을 이탈하는지는 확인이 필요하다. 반도체 장비주 주가전망은 메모리 CAPEX와 공정 미세화 투자 확대가 핵심이다.
한국콜마 – 글로벌 화장품 ODM 수주 확대와 4분기 성장, 목표주가 18만5천원

유안타증권은 한국콜마에 대해 BUY 의견을 유지하고 목표주가를 기존 160,000원에서 185,000원으로 15.6% 상향했다. 3분기 매출액 8,336억원, 영업이익 977억원으로 시장 기대치를 소폭 상회할 것으로 전망했으며 기존 화장품 브랜드 주문 증가와 글로벌 고객사의 신규 프로젝트 확대가 2027년 성장 동력으로 평가됐다. 최근 주가는 14만원대 중후반에서 상승 추세를 유지하며 단기 매물을 소화하고 있다. 기술적 분석에서는 145,000~146,000원이 1차 지지선이며 150,000~151,000원을 돌파하면 155,000~160,000원대 재도전 가능성을 살펴볼 수 있다. 화장품 ODM 관련주 투자에서는 글로벌 K뷰티 수요, 생산능력 확대, 튜브 용기 공급 정상화와 영업이익률 개선이 핵심이다.
한섬 – 수익성 개선과 주주환원 확대 기대, 목표주가 2만8천원

iM증권은 한섬에 대해 BUY 의견을 유지하며 목표주가를 기존 25,000원에서 28,000원으로 12% 상향했다. 3분기 영업이익은 92억원으로 시장 기대치를 웃돌 것으로 전망했으며 수익성 개선, 상품 포트폴리오 강화, 자체 브랜드의 해외 진출 가능성을 주요 투자 포인트로 제시했다. 배당수익률 4.2% 수준의 주주환원 정책도 밸류에이션 재평가 요소다. 리포트 기준 목표가 상승여력은 약 37.6%다. 일봉 차트에서는 실적 개선 기대가 주가에 반영되는 과정에서 단기 이동평균선과 20일선 지지 여부를 확인하는 것이 중요하다. 기술적 분석에서는 거래량을 동반한 직전 고점 돌파 여부가 추가 상승 신호이며, 조정 시에는 최근 상승이 시작된 가격대의 지지 여부를 살펴볼 필요가 있다. 한섬 주가전망은 소비경기, 재고 정상화, 배당정책과 해외 브랜드 성장이 핵심 변수다.
한전KPS – 원전 수출 기대와 미국 사업 한계, 목표주가 5만2천원
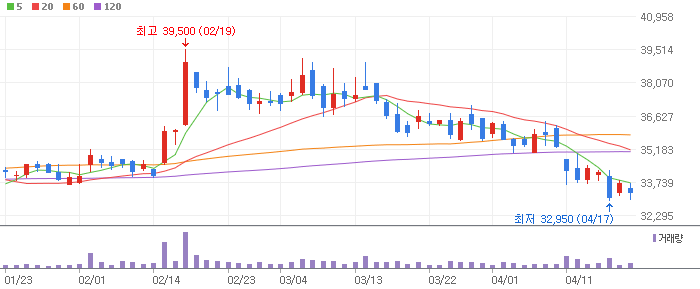
NH투자증권은 한전KPS에 대해 HOLD 의견을 제시하고 목표주가를 기존 55,000원에서 52,000원으로 5.5% 하향했다. 국내외 APR1400 원전 수출 확대 가능성은 장기 성장 요인이지만 미국 대형원전 유지·보수 시장에서 빠른 외형 확대를 기대하기는 어렵다는 분석이다. 리포트 기준 목표가 상승여력도 약 12.1%로 제한적이다. 일봉 차트에서는 중장기 이동평균선이 상단 저항으로 작용하는지 여부와 단기 저점의 지지가 중요한 구간이다. 기술적 분석상 20일 이동평균선을 회복한 뒤 거래량이 증가해야 추세 전환의 신뢰도가 높아질 수 있다. 원전 관련주 투자에서는 단순 정책 기대보다 실제 해외 원전 수주, 시운전 일정, 정비 매출 인식 시점을 확인해야 하며 배당수익률과 실적 성장도 함께 비교할 필요가 있다.
한화시스템 – 방산전자 성장과 사업구조 재편, 목표주가 10만원

리딩투자증권은 한화시스템에 대해 신규 BUY 의견과 목표주가 100,000원을 제시했다. UAE 통합대공망을 비롯한 K-방산 플랫폼 확산으로 방산전자 사업의 수익성 개선이 기대되며 필리조선소 지분 매각을 통해 손실 부담을 낮추고 우주·레이저 분야에 자본을 재배치하는 전략도 투자 포인트다. 2026년 영업이익은 2,850억원, 2027년에는 4,700억원까지 증가할 것으로 전망했다. 리포트 기준 목표가 상승여력은 38.1%다. 일봉 차트에서는 저점 이후 반등 추세가 형성되더라도 중장기 이동평균선과 직전 매물대를 돌파하는지가 중요하다. 기술적 분석에서는 거래량 증가와 20일선·60일선 정배열 전환 여부가 추가 상승 신호다. 한화시스템 주가전망은 방산 수출, 우주산업 수주와 수익성 개선 속도가 핵심이다.
한화엔진 – 수주잔고와 AI 데이터센터 성장 기대, 목표주가 10만4천원

DS투자증권은 한화엔진에 대해 매수 의견으로 커버리지를 시작하고 목표주가 104,000원을 제시했다. 생산능력을 확대했음에도 2028년까지 물량이 확보돼 있다는 점과 2027년 2행정 엔진 매출액 1조9천억원 전망이 핵심 투자 포인트다. 4행정 엔진 생산 확대와 AI 데이터센터, 한화에너지 연계 수주 가능성도 중장기 실적 성장 요인으로 평가됐다. 리포트 기준 목표주가 상승여력은 118.3%로 제시됐다. 일봉 차트에서는 단기간 높은 상승률을 기록했던 종목인 만큼 거래량 감소를 동반한 조정인지, 추세 자체가 훼손되는지를 구분해야 한다. 기술적 분석에서는 20일선 지지와 이전 고점 돌파 시 거래량 확대 여부가 중요하다. 조선 기자재·엔진 관련주 투자에서는 수주잔고와 영업이익률 개선을 함께 확인할 필요가 있다.
한화오션 – MASGA 프리미엄과 2028년 실적 재부각, 목표주가 12만8천원
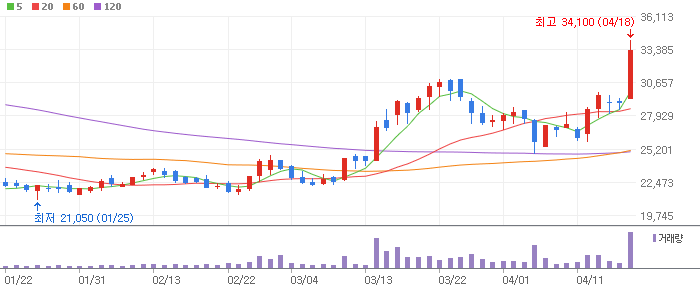
미래에셋증권은 한화오션에 대해 매수 의견과 목표주가 128,000원으로 신규 커버리지를 개시했다. 단기 주가 변동성보다 2028년 실적 성장 가능성과 한미 조선 협력인 MASGA의 본격화에 주목했으며 오스탈USA 관련 사업 확대 가능성도 중장기 투자 포인트로 제시했다. 리포트 기준 목표가 상승여력은 약 60%다. 다만 최근 6개월 증권사 평균 목표가는 이전 반기보다 낮아져 단기 기대와 실적 확인을 구분할 필요가 있다. 기술적 분석에서는 급격한 상승 이후 형성된 매물대를 소화하면서 20일·60일 이동평균선 지지 여부가 중요하다. 거래량을 동반해 직전 고점을 넘어설 경우 상승 추세 재개 신호로 해석할 수 있다. 한화오션 주가전망은 특수선 수주, 미국 조선업 진출과 상선 수익성이 핵심이다.
현대글로비스 – PCTC 운임 개선과 물동량 성장, 목표주가 32만원

대신증권은 현대글로비스에 대해 BUY 의견과 목표주가 320,000원을 제시했다. 중국 완성차 수출 확대에 따른 비계열 자동차 물동량 증가와 글로벌 인프라 투자 회복에 따른 중장비 운송 수요 개선이 핵심 성장 요인이다. 자동차운반선 PCTC의 선복 공급이 제한적인 가운데 운임 상승이 이어질 경우 해운 사업의 수익성 개선도 기대된다. 기존 목표주가 230,000원 대비 39.1% 상향됐으며 리포트 기준 상승여력은 약 60.7%다. 일봉 차트의 기술적 분석에서는 상승 추세가 유지되는 동안 20일선과 직전 돌파 가격대를 지지하는지가 중요하다. 단기 고점을 거래량과 함께 돌파하면 추가적인 주가 재평가 가능성을 살펴볼 수 있다. 현대글로비스 주가전망은 PCTC 운임과 완성차 수출, 비계열 매출 확대가 핵심이다.
호텔신라 – 실적 회복에도 면세점 모멘텀 확인 필요, 목표주가 5만5천원

흥국증권은 호텔신라에 대해 BUY 의견을 유지했지만 목표주가는 기존 65,000원에서 55,000원으로 15.4% 하향했다. 3분기 매출액은 9,798억원으로 전년 대비 4.5% 감소하는 반면 영업이익은 635억원으로 455.1% 증가할 것으로 전망했다. 방한 외국인 증가에도 면세점 매출 성장세가 제한적인 점은 주가 재평가의 부담 요인으로 분석됐다. 리포트 기준 목표가 상승여력은 약 36.1%다. 일봉 차트에서는 장기간 조정 이후 바닥을 형성하는지 확인하는 단계로, 기술적 분석상 20일 이동평균선 회복과 거래량 증가가 선행돼야 추세 반전 신뢰도가 높아질 수 있다. 호텔신라 주가전망은 면세점 수익성, 중국인 관광객 소비, 호텔 실적과 주주가치 제고 정책의 가시성이 핵심이다.