- 금일 증권가 주요 정보들은 아래를 참고해주세요.
▼▼▼▼▼
CJ CGV – 관객이 다시 극장으로, 실적 레버리지 본격화

DS투자증권은 CJ CGV에 대해 투자의견 매수와 목표주가 8,000원을 유지했다. 경쟁력 있는 콘텐츠 공급으로 박스오피스가 성장하고, 고정비 축소와 특별관 확대, 부가수익 증가가 영업 레버리지로 연결될 것이란 분석이다. 증권사 평균 목표주가 6,800원보다 높은 수준으로 실적 턴어라운드에 대한 기대가 강하다. 현재 주가는 5,200원대에서 움직이며 목표가 대비 상당한 상승여력이 남아 있다. 일봉 차트에서는 5,500원 부근 상승 시도가 번번이 제한된 뒤 단기 조정이 이어지고 있다. 기술적 분석상 5,100~5,200원 구간 지지 여부가 중요하며, 거래량을 동반해 5,500원을 돌파할 경우 단기 추세 전환 가능성이 높아진다. 국내주식 투자 관점에서는 관객 수 회복과 영업이익 개선 확인이 핵심이다.
GKL – 우려는 주가에 반영, 인바운드와 배당에 주목

NH투자증권은 GKL에 대해 투자의견 BUY와 목표주가 15,000원을 유지했다. 3분기에는 인건비 효율성 개선이 늦어지며 실적이 시장 기대치를 밑돌 가능성이 있지만, 외국인 관광객 증가에 따른 카지노 실적 안정성과 주주환원 매력은 유효하다는 평가다. 최근 주가는 9,100원대까지 내려오면서 목표주가 대비 괴리율이 크게 확대됐다. 일봉 차트는 9,700원대 고점 형성 이후 단기 하락 흐름이 이어지고 있으며 9,000~9,100원이 1차 지지구간으로 판단된다. 기술적 분석에서는 거래량이 감소하며 지지선을 확인한 뒤 9,500원선을 회복하는지가 중요하다. 관광 관련주와 배당주 투자 관점에서는 중국·일본 관광객 회복과 카지노 드롭액 증가가 주가전망을 결정할 핵심 변수다.
GS피앤엘 – 실적으로 증명하는 호텔 성장, 성수기 레버리지 기대

NH투자증권은 GS피앤엘을 업종 Top Pick으로 유지하며 목표주가 66,000원을 제시했다. 3분기 성수기 효과에 제주와 웨스틴 등 리노베이션 사업장의 영업 정상화가 더해지면서 시장 예상치를 웃도는 실적이 가능할 것으로 전망했다. 목표가는 전체 증권사 평균 70,833원보다 다소 보수적이지만 현재 주가 4만원 안팎과 비교하면 높은 상승여력을 확보하고 있다. 일봉 차트는 4만3천원대까지 상승한 뒤 3만9천원대로 조정을 받은 상황이다. 기술적 분석상 3만9천원 부근에서 지지를 확인하면 단기 반등을 기대할 수 있으며, 4만1천~4만3천원 구간을 거래량과 함께 돌파해야 추세 재상승이 확인될 가능성이 높다. 호텔·관광주 투자에서는 객실단가와 투숙률 상승이 실적 개선의 핵심이다.
HK이노엔 – 케이캡이 이끄는 실적 성장과 미국 진출 모멘텀

미래에셋증권은 HK이노엔에 대해 신규 매수 의견과 목표주가 56,000원을 제시했다. 핵심 성장동력은 위식도역류질환 치료제 케이캡이다. 국내 코프로모션 변경 이후 수익성이 개선되고 있으며 판권 계약국 확대와 2027년 미국 허가 기대가 중장기 주가 모멘텀으로 평가된다. 2026년 영업이익은 1,353억원으로 전년 대비 22.1% 증가할 것으로 전망됐다. 일봉 차트에서는 4만4천원 부근에서 조정을 거쳐 현재 4만원 안팎까지 내려온 상태다. 기술적 분석상 3만9천원대가 단기 지지선으로 작용할 가능성이 있으며 4만1천원을 회복해야 반등 추세가 강화될 수 있다. 제약·바이오주 투자에서는 케이캡 미국 허가 일정과 수익성 개선을 함께 확인할 필요가 있다.
LX홀딩스 – 지주사 저평가 해소를 위한 변화에 주목

BNK투자증권은 LX홀딩스에 대해 투자의견 매수를 유지하고 목표주가 13,000원을 제시했다. 지속 가능한 지주회사 구조를 위한 신규 수익원 확보와 기업가치 제고가 저평가 해소의 핵심 변수로 평가됐다. 목표주가는 과거 11,000원에서 상향된 뒤 13,000원을 유지하고 있으며 현 주가 8,000원 전후와 비교하면 상당한 상승여력이 존재한다. 일봉 차트는 8,300원 부근에서 저항을 받은 뒤 8,000원선까지 조정된 모습이다. 기술적 분석상 7,900~8,000원 구간을 지켜낼 경우 박스권 하단 지지로 해석할 수 있으며 8,300원을 돌파하면 단기 상승 추세가 재개될 여지가 있다. 지주사 투자에서는 PBR 저평가뿐 아니라 자회사 실적, 배당 확대와 주주환원 정책을 함께 살펴봐야 한다.
NC – 신작 숫자보다 흥행 지속성이 중요한 시점

키움증권은 NC에 대해 투자의견 BUY를 유지했지만 목표주가를 430,000원에서 350,000원으로 18.6% 하향했다. 신작 라인업의 숫자보다 개별 게임의 완성도와 매출 지속성이 중요하다는 판단이다. 특히 아이온2 IP 확장성과 향후 길드워3의 게임 퀄리티가 장기 기업가치를 결정할 핵심 변수로 제시됐다. 최근 주가는 22만원대에서 20만원 초반까지 밀리며 단기 약세가 뚜렷하다. 일봉 기술적 분석에서는 20만원선이 심리적 지지선으로 작용할 가능성이 높으며, 이 구간을 지켜낸 뒤 21만5천~22만원을 회복해야 추세 반전 신호가 강화된다. 게임주 투자에서는 신작 출시 자체보다 초기 매출과 이용자 유지율을 확인한 뒤 접근하는 전략이 필요하다.
NH투자증권 – 하반기 고배당 매력과 증시 회복 수혜 기대

유안타증권은 NH투자증권에 대해 BUY 의견을 유지하면서 목표주가를 38,000원에서 35,000원으로 하향했다. 거래대금 전망 조정과 할인율 상승이 목표가 하향의 배경이지만, 예상 배당수익률 8.3%와 증시 회복에 따른 업황 개선 가능성은 여전히 투자 포인트로 평가했다. 전체 증권사 평균 목표주가는 41,806원으로 최근 컨센서스 자체는 상승하는 흐름이다. 일봉 차트에서는 2만7천원 부근에서 저항을 받은 뒤 2만6천원대로 조정되고 있다. 기술적 분석상 2만5,800~2만6천원 구간이 단기 지지선이며 2만7천원을 재돌파하면 상승 추세 복귀 가능성이 커진다. 증권주 투자에서는 거래대금, 금리, 배당정책을 함께 보는 것이 중요하다.
SK – 실적 턴어라운드와 주주환원이 기업가치 재평가의 핵심
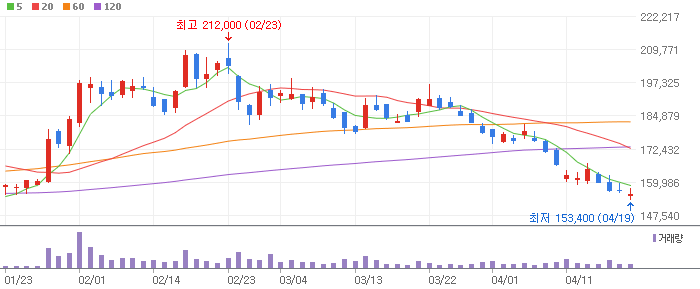
흥국증권은 SK에 대해 투자의견 BUY와 목표주가 840,000원을 유지했다. SK스퀘어가 연결 영업이익 증가를 주도하고 SK이노베이션, SK텔레콤, SK에코플랜트의 실적 개선이 더해지면서 2026년이 본격적인 턴어라운드의 원년이 될 것으로 전망했다. 최근 6개월 증권사 평균 목표주가도 836,500원으로 과거 대비 크게 높아졌다. 일봉 차트에서는 최근 61만원대까지 강하게 상승한 이후 60만원 전후에서 매물 소화가 진행되는 모습이다. 기술적 분석상 58만~60만원 구간을 지지하는지가 중요하며 62만원대를 거래량과 함께 돌파하면 추가 상승 추세가 강화될 수 있다. 지주회사 저평가 해소를 위해서는 실적 개선뿐 아니라 자사주·배당 등 주주환원 정책의 실제 실행 여부가 중요하다.
SK가스 – 연료 선택권이 만든 안정적인 이익 체력
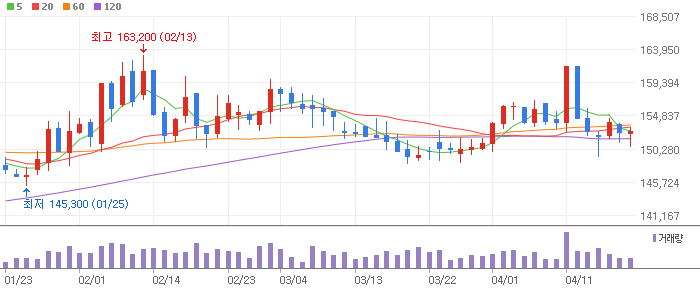
유안타증권은 SK가스에 대해 신규 BUY 의견과 목표주가 340,000원을 제시했다. 기존 LPG 수입·유통 사업에 LNG 인프라와 울산GPS 발전사업이 더해지면서 이익 창출 구조가 다변화되고 있다는 평가다. 최근 증권사 평균 목표가는 362,500원으로 컨센서스 역시 우호적이다. 9월 10일 주가는 25만원대까지 상승하며 최근 단기 저점을 높이는 흐름을 나타냈다. 일봉 차트상 24만원대를 돌파한 이후 상승 탄력이 강화됐으며, 기술적 분석에서는 24만~25만원 구간이 새로운 지지선으로 자리 잡는지가 중요하다. 향후 26만원 부근 매물을 소화할 경우 추가 상승 추세를 기대할 수 있다. 에너지주 투자 관점에서는 LPG 가격과 발전사업 수익성, 현금흐름 개선 여부가 주가전망의 핵심이다.
강원랜드 – 단기 실적보다 2028년 카지노 증설을 바라볼 시점

NH투자증권은 강원랜드에 대해 BUY 의견을 유지했지만 목표주가를 22,000원에서 19,000원으로 13.6% 하향했다. 3분기 실적은 시장 기대에 부합할 것으로 전망되며 리노베이션에 따른 영업 차질도 제한적일 것으로 분석했다. 핵심 투자포인트는 2028년 제2카지노 개장과 테이블 수 확대에 따른 중장기 실적 성장이다. 다만 최근 6개월 증권사 평균 목표가가 19,636원으로 낮아진 만큼 단기 주가 모멘텀은 강하지 않다. 일봉 차트에서는 단기 반등 이후 다시 매물 부담이 나타나는 흐름으로, 기술적 분석상 최근 저점 지지 여부를 확인하는 과정이 필요하다. 카지노 관련주 투자에서는 단기 실적보다 방문객 증가, 카지노 증설, 배당 및 주주환원 정책을 함께 고려하는 중장기 접근이 유효하다.
로보티즈 – 액추에이터 수요 확대와 생산능력 증설이 성장의 핵심

한국투자증권은 로보티즈에 대해 투자의견 매수와 목표주가 450,000원을 유지했다. 허깅페이스향 중장기 액추에이터 매출을 약 780억원으로 전망하고 있으며, 초과수요에 대응하기 위한 생산능력 확대도 긍정적으로 평가했다. 9월 10일 주가는 32만원대까지 상승하며 이틀 연속 강한 반등을 나타냈다. 특히 9월 8일 28만원대까지 조정을 받은 뒤 9일 31만원, 10일 32만원대로 빠르게 회복하면서 매수세가 재유입되는 모습이다. 기술적 분석에서는 31만원 부근이 단기 지지선으로 작용할 가능성이 높고, 최근 고점인 33만~34만원대를 거래량과 함께 돌파할 경우 상승 추세가 다시 강화될 수 있다. 로봇주 투자에서는 수율 안정화와 양산 램프업 속도가 실적과 밸류에이션을 결정할 핵심 변수다.
롯데관광개발 – 국경절 효과가 실적 턴어라운드의 분수령

NH투자증권은 롯데관광개발에 대해 BUY 의견을 유지하면서 목표주가를 18,000원에서 17,000원으로 5.6% 하향했다. 3분기에는 카지노 홀드율 변동으로 성수기 효과가 다소 희석될 것으로 예상되지만, 10월 중국 국경절 이후 실적 반등 여부가 중요한 투자포인트다. 증권사 평균 목표가는 25,250원으로 NH투자증권 전망은 상당히 보수적이다. 9월 10일 주가는 1만2천원 안팎에서 거래되며 최근 고점 대비 조정 흐름이 이어지고 있다. 일봉 차트상 1만2천원 부근이 단기 핵심 지지선이며, 기술적 분석에서는 1만2,500원 회복과 거래량 증가가 추세 전환의 첫 신호가 될 수 있다. 카지노·여행 관련주 투자에서는 중국인 관광객과 카지노 매출 회복 여부를 확인할 필요가 있다.
미래에셋증권 – 기업가치 제고와 글로벌 플랫폼 확장이 재평가 변수

유안타증권은 미래에셋증권에 대해 BUY를 유지하면서 목표주가를 75,000원에서 61,000원으로 하향했다. 거래대금 가정 변경에 따른 ROE 조정이 원인이지만, 11월 발표 예정인 신규 기업가치 제고 계획과 해외 증권사 인수를 통한 글로벌 투자플랫폼 확장은 긍정적인 요소다. 9월 10일 주가는 34,050원으로 전일 대비 약세를 보이며 최근 35,000원대에서 단기 조정을 받고 있다. 일봉 기술적 분석상 33,500~34,000원 구간이 1차 지지선이며, 35,000원과 최근 고점 36,000원대를 돌파해야 상승 추세가 재개될 가능성이 높다. 증권주 투자에서는 국내 증시 거래대금뿐 아니라 WM 성장, 디지털자산 사업 확대, 주주환원 정책이 향후 주가전망에 중요한 변수다.
삼성증권 – 코스피 상승장의 대표 수혜와 고배당 매력

유안타증권은 삼성증권에 대해 BUY 의견과 목표주가 155,000원을 제시했다. 직전 목표가 120,000원 대비 29.2% 높아진 수준이며 최근 6개월 증권사 평균 목표가도 152,167원으로 상승해 증권가의 기대가 크게 높아졌다. 3분기 순이익은 3,236억원으로 예상되며 약 8% 수준의 배당수익률도 투자 매력으로 평가된다. 일봉 차트에서는 코스피 강세와 거래대금 확대 기대를 반영하며 중기 상승 추세를 이어온 만큼 단기적으로는 급등 이후 눌림목 여부를 확인할 필요가 있다. 기술적 분석에서는 이전 돌파 가격대를 지지하는지가 중요하고, 거래량이 유지되면서 전고점을 돌파할 경우 추가 상승 가능성이 커진다. 금융주 투자에서는 브로커리지 수익과 배당정책을 동시에 확인해야 한다.
서부T&D – 호텔 호황과 나진상가 개발이 동시에 만드는 모멘텀

NH투자증권은 서부T&D에 대해 투자의견 BUY와 목표주가 15,000원을 유지했다. 호텔 업황 호조에 따른 실적 개선이 지속되는 가운데 장기간 기다려온 나진상가 개발 착공이 가시화되면서 호텔과 부동산 개발사업 모두에서 모멘텀이 발생하고 있다는 평가다. 최근 6개월 증권사 평균 목표가는 17,429원으로 NH투자증권 목표가는 상대적으로 보수적인 수준이다. 일봉 차트에서는 단기 상승 이후 가격 조정과 매물 소화가 반복되는 모습으로, 기술적 분석상 직전 저점과 주요 이동평균선 지지 여부가 중요하다. 거래량을 동반해 최근 고점을 돌파한다면 추가 상승 추세로 연결될 가능성이 있다. 부동산 개발주와 호텔 관련주 투자에서는 호텔 실적뿐 아니라 개발사업 착공과 자산가치 재평가가 주가 상승의 핵심 변수가 될 전망이다.
시프트업 – 멀티 IP 경쟁력과 차기작 흥행 기대감에 주목

키움증권은 시프트업에 대해 게임 업종 최선호주 의견을 유지하며 목표주가 65,000원을 제시했다. 이는 최근 6개월 증권사 평균 목표가 42,929원보다 51% 이상 높은 수준이다. 프로젝트 스피릿과 스텔라 블레이드 차기작 등 주요 신작의 흥행 가능성을 높게 평가하면서 멀티 IP 구축을 장기 성장동력으로 판단했다. 9월 10일 주가는 31,000원대에서 움직이며 8월 말 33,000원대 이후 완만한 조정 흐름을 나타내고 있다. 일봉 기술적 분석상 31,000원 부근 지지가 중요하며, 이 가격대를 지킨 뒤 32,500~33,000원 구간을 회복해야 단기 추세 반전을 기대할 수 있다. 게임주 투자에서는 신작 출시 일정과 초기 흥행뿐 아니라 IP 매출의 지속성을 함께 점검해야 한다.
이마트 – 스타벅스 부진에도 본업 경쟁력은 견조

IBK투자증권은 이마트에 대해 투자의견 매수와 목표주가 100,000원을 유지했다. 3분기에는 스타벅스코리아(SCK) 수익성 둔화로 시장 기대치를 밑돌 가능성이 있지만, 기존 할인점 사업은 양호한 흐름을 이어가고 있다는 평가다. 원화 강세에 따른 원가 부담 완화와 신규점 출점도 향후 실적 개선 요인이다. 9월 10일 주가는 7만2천원대로 밀리며 52주 저점 70,300원에 근접했다. 일봉 차트와 기술적 분석에서는 7만원 부근이 핵심 지지선이며, 이 구간을 지킨 뒤 7만5천원을 회복해야 단기 반등 가능성이 높아진다. 유통주 투자에서는 SCK 수익성 회복과 본업 영업이익 개선 여부가 주가전망의 핵심이다.
인터로조 – K뷰티 확장과 오프라인 채널 강화가 성장 포인트

흥국증권은 인터로조에 대해 BUY 의견을 유지하면서 목표주가를 26,000원에서 21,000원으로 19.2% 하향했다. 상반기 매출은 전년 대비 10%, 영업이익은 43% 증가했으며 K뷰티 시장 확대와 클라렌 스튜디오 오픈이 중장기 성장동력으로 평가된다. 9월 10일 주가는 14,000원대에서 거래되며 전일 상승 이후 단기 조정을 나타냈다. 최근 13,500원 부근에서 저점을 형성한 뒤 14,000원대를 회복한 흐름으로, 기술적 분석상 13,800~14,000원 구간의 지지가 중요하다. 14,900원 부근 단기 저항을 거래량과 함께 돌파한다면 상승 추세 전환 가능성이 커진다. 의료기기·K뷰티 관련주 투자에서는 해외 매출 확대와 영업이익률 개선을 함께 확인할 필요가 있다.
컴투스 – 제우스 흥행으로 실적과 주가 재평가 기대

NH투자증권은 컴투스에 대해 BUY를 유지하고 목표주가를 43,000원에서 50,000원으로 16.3% 상향했다. 신작 ‘제우스: 오만의 신’이 출시 후 2주간 구글 매출 순위 1위를 유지하면서 시장 기대치를 크게 웃돈 점이 핵심이다. 목표주가 50,000원은 최근 증권사 평균 43,889원보다 높은 수준이다. 9월 10일 주가는 34,800원으로 11% 넘게 급등하며 거래량이 크게 증가했다. 일봉 기술적 분석에서는 31,000원대 박스권을 강하게 돌파한 만큼 단기 추세가 긍정적이다. 다만 급등 직후에는 변동성 확대 가능성이 있어 33,000~34,000원 지지 여부를 확인할 필요가 있다. 게임주 투자에서는 경쟁작 출시 이후에도 매출 순위를 유지하는지가 중요하다.
크래프톤 – PUBG 의존도를 낮출 차세대 AAA급 IP가 필요

키움증권은 크래프톤에 대해 BUY 의견과 목표주가 290,000원을 유지했다. PUBG 중심의 높은 단일 IP 매출 의존도를 낮추기 위해 장기적으로 트리플A급 신규 게임에 대한 투자가 필요하다는 분석이다. 목표주가는 증권사 평균 364,211원보다 약 20% 낮아 상대적으로 보수적인 전망이다. 9월 10일 주가는 20만6천원 안팎으로 하락하며 52주 저점 199,300원에 가까워졌다. 일봉 차트는 23만원대에서 20만원 초반까지 내려오는 단기 하락 추세다. 기술적 분석에서는 20만원이 심리적·가격적 핵심 지지선이며, 반등 시 21만5천~22만원을 우선 회복해야 추세 개선을 기대할 수 있다. 게임주 투자에서는 신규 IP 흥행 가능성이 밸류에이션 재평가의 핵심이다.
키움증권 – 개인투자자 거래 회복이 실적 반등의 핵심

유안타증권은 키움증권에 대해 투자의견 BUY를 유지하면서 목표주가를 550,000원에서 470,000원으로 14.5% 하향했다. 일평균 거래대금 전망을 낮춘 영향이지만, 코스닥 시장 회복과 개인투자자 회전율 개선 가능성은 긍정적으로 평가했다. 예상 배당수익률도 7.1% 수준으로 제시됐다. 9월 10일 종가는 273,500원으로 최근 26만~28만원대 박스권 흐름을 이어갔다. 기술적 분석에서는 268,000~270,000원이 단기 지지선이며 280,000원을 돌파하면 박스권 상단 돌파 신호로 볼 수 있다. 증권주 투자에서는 코스피·코스닥 거래대금과 개인투자자 매매 활성화, 배당정책이 주가전망의 핵심 변수다.
태웅 – 해상풍력과 원전 수요가 여는 장기 성장 사이클

IBK투자증권은 태웅에 대해 신규 매수 의견과 목표주가 45,000원을 제시했다. 2025년 생산능력 30% 증설을 단조업 장기 침체 종료의 전환점으로 평가했으며, 향후 유럽 해상풍력 수요 확대와 원전·SMR 시장 성장이 실적을 견인할 것으로 전망했다. 9월 10일 주가는 35,550원으로 전일 급등 이후 1.66% 조정됐다. 최근 32,000원대에서 36,000원대까지 단기간 상승해 상승 추세 자체는 유지되고 있다. 기술적 분석상 34,000~35,000원 구간이 단기 지지선이며 36,500~37,000원 돌파 여부가 추가 상승의 분수령이다. 풍력·원전 관련주 투자에서는 수주잔고 확대와 생산능력 가동률 상승을 확인해야 한다.
테스 – 사상 최대 수주잔고와 HBM 장비 확장이 성장 견인

IBK투자증권은 테스에 대해 신규 매수 의견과 목표주가 210,000원을 제시했다. NAND 고단화뿐 아니라 DRAM과 HBM까지 적용처가 확대되며 종합 반도체 장비사로 체질이 개선되고 있다는 평가다. 특히 2분기 수주잔고가 2,069억원으로 사상 최대치를 기록해 향후 실적 성장을 뒷받침할 전망이다. 9월 10일 종가는 163,300원으로 5.83% 상승했고, 9월 초 13만원대에서 빠른 상승 추세를 형성했다. 일봉 기술적 분석에서는 15만원대 돌파 이후 상승 탄력이 강하며 150,000~155,000원 구간이 단기 지지선으로 판단된다. 164,000원 전후 고점을 돌파하면 추가 신고가 흐름을 시도할 수 있다. 반도체 소부장 투자에서는 수주 증가 지속성이 핵심이다.
파라다이스 – 규제 우려보다 인바운드 성장 방향성에 주목

NH투자증권은 파라다이스에 대해 BUY 의견과 목표주가 15,000원을 유지했다. 3분기 실적은 컨센서스에 부합할 것으로 전망되며 외국인 관광객 증가에 따른 카지노·비카지노 매출 성장과 비용 효율화가 긍정적인 요인이다. 다만 증권사 평균 목표주가는 19,429원으로 낮아지는 등 업종 전망 자체는 과거보다 보수적으로 변했다. 9월 10일 주가는 9,700원 안팎으로 내려오며 최근 1만원선을 하회했다. 일봉 기술적 분석에서는 9,500~9,600원이 1차 지지구간이며 10,000원을 다시 회복해야 단기 반등 신호가 강화된다. 카지노 관련주 투자에서는 인바운드 관광객과 드롭액, 홀드율 방향성을 함께 확인할 필요가 있다.
한국가스공사 – 해외사업 이익 확대, 미수금 해소가 재평가의 핵심

유안타증권은 한국가스공사에 대해 신규 BUY 의견과 목표주가 48,000원을 제시했다. Canada LNG 상업생산과 Coral FLNG 생산 확대를 바탕으로 2026년 해외사업 영업이익이 전년 대비 약 90% 증가할 것으로 전망했다. 반면 2분기 말 원료비 미수금이 14조원을 웃돌아 재무구조 정상화에는 시간이 필요하다는 평가다. 일봉 차트에서는 단기 상승 이후 매물 소화 구간에 진입한 모습으로, 기술적 분석상 직전 저점과 주요 이동평균선 지지 여부가 중요하다. 거래량을 동반해 최근 고점을 돌파한다면 추가 상승 추세가 강화될 수 있다. 에너지주 투자 관점에서는 해외 자원개발 이익 증가와 미수금 회수 속도가 향후 주가전망과 밸류에이션 재평가를 좌우할 핵심 변수다.
한국금융지주 – 높은 ROE와 실적 방어력, 보험사 인수가 새 변수

유안타증권은 한국금융지주에 대해 BUY 의견을 유지하며 목표주가 317,000원을 제시했다. 기존 270,000원 대비 17.4% 상향된 수준이다. 3분기 순이익은 5,393억원으로 전망되며 예상 배당수익률은 6.7%, 향후 3개년 평균 ROE는 18.5%로 추정됐다. 1~2분기 양호한 운용성과가 이어졌지만 증시 환경이 둔화된 3분기에도 실적 방어력이 유지되는지가 중요하다. 일봉 차트는 중기 상승 추세 이후 단기 조정과 반등이 반복되는 형태다. 기술적 분석에서는 주요 이동평균선 위에서 가격이 유지되는지가 중요하며, 거래량을 동반한 전고점 돌파가 추가 상승의 확인 신호다. 금융주 투자에서는 거래대금 회복과 배당정책, KDB생명 인수 시 자본투입 규모가 주가 변동성을 결정할 수 있다.
한국전력 – 단기 실적 부담보다 AI 시대 전력수요 구조 변화에 주목
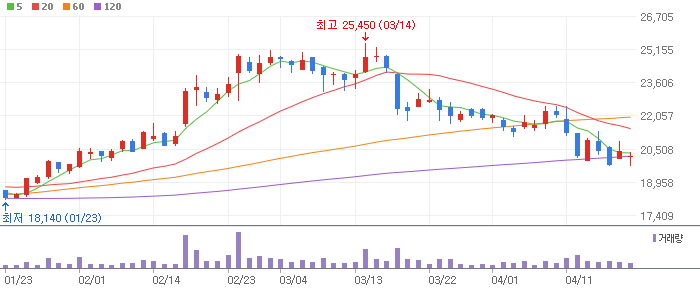
유안타증권은 한국전력에 대해 신규 BUY 의견과 목표주가 47,000원을 제시했다. 3분기 SMP 상승과 전기요금 동결 영향으로 3분기 영업이익은 1조8,753억원, 전년 대비 66.8% 감소할 것으로 전망돼 단기 실적 부담은 존재한다. 하지만 AI 데이터센터와 반도체 산업의 전력수요 증가로 장기 전력수요 전망이 상향되고 송변전망 및 원전 투자의 중요성이 확대되고 있다는 점은 긍정적이다. 일봉 차트에서는 단기 변동성이 확대된 가운데 주요 지지선 확인이 필요한 구간이다. 기술적 분석상 중기 이동평균선을 지지하며 거래량이 증가할 경우 추세 회복 가능성이 높아진다. 전력주 투자에서는 전기요금 정책, 발전원가, 원전 확대와 AI 전력 인프라 투자가 장기 주가전망의 핵심이다.
한미약품 – 로슈 기술이전으로 입증한 R&D 경쟁력

KB증권은 한미약품에 대해 BUY 의견을 유지하고 목표주가를 580,000원에서 650,000원으로 12.1% 상향했다. 로슈와 계약금 1.9억달러, 최대 23억달러 규모의 기술이전 계약을 체결하며 신약 파이프라인의 글로벌 경쟁력을 다시 입증했다는 평가다. 최근 6개월 증권사 평균 목표주가도 674,706원으로 상승하며 제약·바이오 업종 내 긍정적인 컨센서스가 형성되고 있다. 일봉 차트에서는 기술이전 재료로 급등한 이후 높은 가격대에서 매물 소화가 진행될 가능성이 있다. 기술적 분석에서는 급등 시 형성된 갭과 직전 돌파 가격대가 핵심 지지선이며 거래량 감소와 함께 해당 구간을 지켜내면 추가 상승 기반이 마련될 수 있다. 바이오주 투자에서는 후속 임상 성과와 추가 기술수출 여부가 주가전망의 핵심이다.