- 금일 증권가 주요 정보들은 아래를 참고해주세요.
▼▼▼▼▼
BGF리테일 – 믹스 개선이 견인할 호실적

DB증권은 BGF리테일에 대해 투자의견 BUY와 목표주가 180,000원을 유지했다. 3분기 연결 매출액은 2조5,340억원, 영업이익은 1,032억원으로 각각 전년 대비 2.9%, 5.7% 증가할 것으로 전망된다. 무인카페·무인편의점 등 경쟁업체의 구조조정이 진행되는 가운데 비효율 점포 효율화와 핵심 점포 경쟁력 강화가 실적 개선의 핵심이다. 2027년 예상 PER 9배 수준이라는 점도 저평가 주식 관점에서 주목할 부분이다. 일봉 차트는 9월 고점 이후 조정을 거쳐 12만원 후반에서 단기 반등을 시도하는 모습이다. 기술적 분석상 126,000~128,000원 구간이 1차 지지선이며, 133,000원과 138,000원 돌파 여부가 추세 전환의 관건이다. 목표가 대비 상승여력이 남아 있지만 단기적으로는 거래량 증가와 이동평균선 회복을 확인한 뒤 분할매수하는 투자전략이 유효해 보인다.
BNK금융지주 – 3분기 실적 둔화에도 남아 있는 밸류에이션 매력

한화투자증권은 BNK금융지주 목표주가를 기존 23,500원에서 21,000원으로 10.6% 하향했지만 투자의견 BUY를 유지했다. 3분기 지배주주 순이익은 2,238억원으로 시장 컨센서스를 약 17% 밑돌 것으로 예상되며, NIM 하락과 대출 성장 둔화가 주요 부담이다. 다만 리포트 기준 목표주가까지 약 31%의 상승여력이 남아 있어 은행주 저평가와 배당투자 관점에서는 관심이 이어질 수 있다. 일봉 차트는 16,500원 부근에서 저항을 받은 뒤 15,000원대 중반까지 조정을 받은 상태다. 단기 이동평균선이 밀리며 기술적 흐름은 다소 약해졌고 15,400원 전후가 중요 지지 구간이다. 반등 시 16,100~16,500원이 1차 저항선으로 예상된다. 주가 전망은 실적보다는 향후 순이자마진과 주주환원 정책, 배당수익률 개선 여부가 중요한 변수가 될 전망이다.
CJ ENM – 실적 회복은 진행 중이지만 목표가는 하향

하나증권은 CJ ENM의 투자의견 BUY를 유지하면서 목표주가를 53,000원에서 48,000원으로 하향했다. 3분기 매출액은 약 1.1조원, 영업이익은 196억원으로 예상돼 영업이익 컨센서스 303억원에는 미치지 못할 전망이다. 미디어플랫폼과 티빙 성장, 음악 부문 이익 개선은 긍정적이지만 넷마블 지분가치 하락 등이 밸류에이션 부담으로 반영됐다. 증권사 평균 목표가는 57,000원으로 개별 리포트보다 높은 수준이다. 일봉 차트에서는 52주 저점권을 통과한 뒤 35,000원선에서 단기 반등이 나타나고 있지만 중장기 하락 추세를 완전히 벗어났다고 판단하기는 이르다. 기술적 분석상 34,000원 부근 지지 여부가 중요하며 38,000~40,000원대를 거래량을 동반해 돌파해야 추세 개선 신호가 강화된다. 콘텐츠주 투자에서는 실적 턴어라운드 확인이 우선이다.
DL이앤씨 – 아쉬운 3분기 실적과 중장기 사업 확장 기대
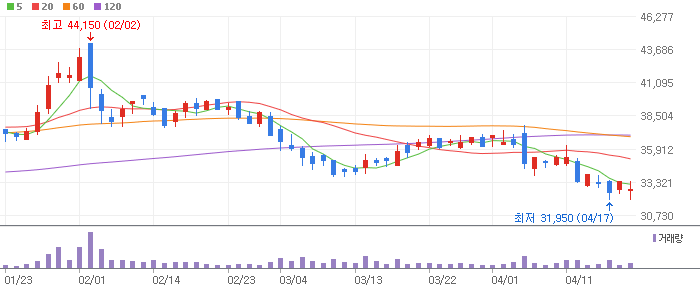
미래에셋증권은 DL이앤씨에 대해 투자의견 매수와 목표주가 100,000원을 제시했다. 3분기 연결 매출액은 1.67조원, 영업이익은 1,141억원으로 예상되며 영업이익은 시장 전망치를 약 10% 하회할 것으로 분석됐다. 영업일수 감소와 폭염, 플랜트 및 DL건설 매출 감소가 부담이지만 주택 원가율 개선에 따른 수익성 방어는 긍정적이다. 최근 6개월 증권사 평균 목표주가도 95,105원까지 높아져 건설주 주가 전망에 대한 기대는 이전보다 개선됐다. 다만 일봉 차트는 9월 8만원 후반에서 7만원 초반까지 하락하며 단기 추세가 약한 상태다. 72,000원 전후가 단기 지지선이며 이탈할 경우 70,000원 심리적 지지 여부를 확인해야 한다. 반등 시 75,000원과 80,000원 회복이 기술적 추세 전환의 핵심으로 판단된다.
GS건설 – 데이터센터가 새로운 성장축으로 부상

NH투자증권은 GS건설의 투자의견 BUY를 유지하면서 목표주가를 기존 42,000원에서 45,000원으로 7.1% 상향했다. 3분기 영업이익은 1,207억원으로 전년 대비 감소하지만 시장 컨센서스에는 부합할 전망이다. 핵심 투자 포인트는 데이터센터를 중심으로 한 신사업 포트폴리오 확대와 2027년 건축·주택 부문의 실적 추정치 상향이다. 최근 6개월 증권사 평균 목표주가 역시 43,650원으로 이전 반기보다 크게 상승해 건설주 기업가치 재평가 기대가 이어지고 있다. 주가는 9월 38,000원 부근에서 조정을 받은 뒤 현재 32,000~33,000원대에서 지지력을 시험하고 있다. 기술적 분석상 32,000원 부근을 지키면 단기 바닥 형성 가능성이 있지만, 추세 회복을 위해서는 35,000원을 우선 돌파해야 한다. 이후 37,000원대가 중기 저항선으로 작용할 가능성이 높다.
GS리테일 – 수퍼마켓 실적 개선과 저평가 매력

DB증권은 GS리테일에 대해 투자의견 BUY와 목표주가 35,000원을 유지했다. 3분기 연결 영업이익은 1,156억원으로 전년 대비 약 4% 증가하며 시장 기대치에 부합할 것으로 전망된다. 과거 실적 부담이었던 개발사업부 손실 리스크가 완화되고 경쟁업체 구조조정에 힘입어 수퍼마켓 기존점 매출이 회복되고 있다는 점이 핵심 투자 포인트다. 2027년 예상 PER 8배 수준으로 증권사는 과매도 및 저평가 구간으로 평가했다. 일봉 차트는 8월 29,000원대 고점 형성 이후 지속적인 조정을 거쳐 21,000원대 후반에서 반등을 시도하고 있다. 기술적으로 21,700~22,000원이 주요 지지선이며, 23,000원대 회복이 첫 번째 추세 개선 신호다. 이후 24,000~25,000원 매물대를 돌파하면 목표주가와의 높은 괴리율이 투자심리를 자극할 가능성이 있다.
HD현대일렉트릭 – 환율 부담에도 유지되는 고수익성

유안타증권은 HD현대일렉트릭에 대해 투자의견 BUY와 목표주가 1,165,000원을 유지했다. 3분기 매출액은 1조1,249억원, 영업이익은 2,991억원으로 예상되며 영업이익률은 26.6%에 달할 전망이다. 원화 강세로 북미 매출의 환율 효과가 일부 약화될 수 있지만 고단가 초고압 변압기 출하와 제품 믹스 개선, 고수익 수주잔고의 매출 전환이 이를 상쇄할 것으로 분석된다. 장기적으로 AI 데이터센터와 글로벌 전력망 투자 확대 역시 전력기기 관련주 실적 전망에 긍정적이다. 반면 일봉 차트는 100만원 이상 고점에서 큰 폭의 가격 조정을 받은 뒤 중장기 이동평균선 아래에서 움직이는 약세 구간이다. 66만원 전후 지지가 중요하며 70만원을 회복해야 단기 투자심리가 개선될 수 있다. 이후 73만~75만원 안착 여부를 확인하면서 분할매수 관점으로 접근하는 것이 유리하다.
HD현대중공업 – 단기 실적보다 신규 수주가 중요한 구간

NH투자증권은 HD현대중공업의 투자의견 BUY를 유지했지만 목표주가는 720,000원에서 700,000원으로 소폭 하향했다. 3분기는 영업일수 감소와 환율 하락 영향으로 시장 기대치를 밑돌 가능성이 있으며, 향후 주가 상승을 위해서는 상선 외 신규 수주가 필요한 상황이다. 증권사는 단기적으로 발전용 엔진 추가 수주 가능성을 가장 중요한 모멘텀으로 평가했다. 최근 6개월 증권사 평균 목표주가는 약 866,727원으로 해당 리포트보다 높아 장기 조선업 수주 전망 자체는 여전히 긍정적인 편이다. 기술적으로는 일봉상 고점과 저점이 낮아지는 하락 추세가 이어지며 40만원 부근까지 조정을 받은 상태다. 40만원은 심리적 지지선으로 이 구간 이탈 여부가 중요하다. 반등 시 42만~44만원대를 우선 회복해야 하며 거래량을 동반한 이동평균선 돌파 전까지는 공격적인 추격매수보다 보수적인 분할 접근이 적절하다.
IPARK현대산업개발 – 실적 성장과 PER 3배간의 괴리

NH투자증권은 IPARK현대산업개발에 대해 투자의견 BUY와 목표주가 30,000원을 유지했다. 3분기 영업이익은 1,476억원으로 전년 대비 102% 증가하며 시장 컨센서스에 부합할 전망이다. 외주와 자체 주택 부문의 고른 실적 개선이 기대되며, 현재 주가 기준 2027년 예상 PER이 약 3배 수준이라는 점에서 저평가 건설주로서의 매력도 부각된다. 최근 6개월 증권사 평균 목표가는 30,500원으로 NH투자증권 목표가와 유사하다. 일봉 차트에서는 최근 저점 지지와 단기 이동평균선 회복 여부를 확인할 필요가 있다. 기술적 분석상 거래량을 동반한 전고점 돌파가 확인될 경우 추세 전환 가능성이 높아질 수 있다. 건설주 투자에서는 실적 성장과 주택 원가율 개선, 신규 수주 흐름을 함께 점검하는 전략이 필요하다.
JB금융지주 – 핵심이익 안정성 재확인

다올투자증권은 JB금융지주의 투자의견 BUY와 목표주가 39,000원을 유지했다. 3분기 연결 영업이익은 3,096억원, 지배순이익은 2,244억원으로 시장 컨센서스를 소폭 웃돌 것으로 예상된다. 특히 2026년 총주주환원율 50%, 연간 현금배당 증가와 820억원 규모 자사주 매입·소각 전망은 배당주 투자와 금융주 주가 전망에서 중요한 포인트다. 증권사 평균 목표가는 37,156원으로 최근 반기 대비 상승했다. 일봉 차트에서는 단기 조정 이후 지지선 형성 여부가 중요하며, 20일 이동평균선 회복과 거래량 증가가 기술적 반등의 핵심 신호가 될 수 있다. 향후 CET1 비율 13% 달성 여부가 밸류에이션 프리미엄과 추가 주주환원을 결정할 주요 변수로 판단된다.
JYP Ent. – 주요 IP의 부재가 느껴지는 구간

하나증권은 JYP Ent.에 대해 BUY 의견을 유지했지만 목표주가를 기존 58,000원에서 49,000원으로 15.5% 하향했다. 3분기 예상 매출액은 2,217억원, 영업이익은 395억원으로 컨센서스를 밑돌 전망이다. 스트레이키즈와 트와이스 등 주요 IP 매출 공백을 저연차 아티스트가 얼마나 빠르게 보완하는지가 실적 전망의 핵심이다. 2027년 예상 PER 13배로 엔터주 밸류에이션 부담은 낮아졌지만 증권사 평균 목표가 역시 최근 반기 크게 하락했다. 일봉 차트에서는 장기 하락 이후 저점 다지기와 단기 이동평균선 회복 여부가 중요하다. 기술적으로 거래량을 동반한 박스권 상단 돌파가 나와야 의미 있는 추세 전환으로 판단할 수 있다. 신인 그룹 데뷔와 음반·공연 매출 회복 여부가 주가 전망의 핵심 변수다.
KB금융 – 양호한 실적과 추가 프리미엄의 조건

다올투자증권은 KB금융에 대해 투자의견 BUY와 목표주가 210,000원을 유지했다. 3분기 연결 영업이익은 2조6,710억원, 지배순이익은 1조8,762억원으로 컨센서스를 소폭 웃도는 양호한 실적이 예상된다. 최근 6개월 증권사 평균 목표가는 220,250원으로 이전 반기보다 20.9% 상승해 금융주 주가 전망에 대한 시장 평가도 개선됐다. KB금융은 비교적 명확한 주주환원 정책을 갖추고 있어 배당주와 자사주 소각 관련 투자 수요도 기대된다. 일봉 차트에서는 상승 이후 단기 과열을 해소하는 조정 구간에서 이동평균선 지지 여부가 중요하다. 기술적 분석상 이전 고점을 거래량과 함께 돌파하면 추가 상승 추세가 이어질 가능성이 있으며, 조정 시에는 중기 이동평균선 부근에서 분할매수 관점으로 접근하는 전략이 유효하다.
LG에너지솔루션 – 미국에서 돋보일 ESS 시스템 통합 역량

DB증권은 LG에너지솔루션의 투자의견 BUY와 목표주가 570,000원을 유지했다. 3분기 매출액은 8.8조원, 영업이익은 3,105억원으로 예상되며 4분기에는 영업이익이 5,175억원까지 확대될 것으로 전망했다. 미국 ESS 생산능력 확대와 시스템통합 사업 진출은 향후 전력망 투자 확대의 직접적인 수혜 요인이다. 목표주가는 증권사 평균 519,571원보다 높은 수준으로 DB증권은 비교적 긍정적인 주가 전망을 제시했다. 일봉 차트에서는 2차전지 업종의 변동성이 큰 만큼 단기 이동평균선과 거래량 흐름을 함께 확인해야 한다. 기술적으로 장기 이동평균선을 지지하면서 이전 고점을 돌파할 경우 상승 추세가 강화될 수 있다. 전기차 수요뿐 아니라 ESS 수주 모멘텀이 추가 기업가치 상승의 핵심이다.
LG이노텍 – FC-BGA가 이끌 새로운 밸류에이션

미래에셋증권은 LG이노텍 목표주가를 기존 950,000원에서 1,100,000원으로 15.8% 상향하고 매수 의견을 유지했다. 3분기 매출액은 5.9조원, 영업이익은 973억원으로 컨센서스를 하회할 전망이지만 일시적인 환율 영향이 주요 원인으로 분석됐다. 목표가 상향의 핵심은 FC-BGA 이익 전망 개선과 글로벌 기판업체 밸류에이션 상승이다. 서버 CPU와 AI 가속기용 대면적 FC-BGA 진입이 확인될 경우 추가적인 멀티플 확대도 가능하다. 일봉 차트는 높은 변동성을 보이는 구간인 만큼 단기 급등 이후 눌림목에서 지지 여부를 확인하는 것이 중요하다. 기술적으로 거래량 감소를 동반한 조정 후 재차 거래대금이 증가한다면 상승 추세 재개 가능성이 있다. AI 반도체 기판 수요가 장기 주가 전망의 핵심이다.
LS ELECTRIC – 전력인프라 실적 서프라이즈 기대

유안타증권은 LS ELECTRIC에 대해 BUY 의견과 목표주가 300,000원을 유지했다. 3분기 매출액은 1조7,378억원, 영업이익은 2,078억원으로 예상되며 영업이익은 시장 컨센서스를 웃돌 전망이다. 배전반과 초고압 변압기 수주잔고의 매출 전환이 빨라지고 데이터센터향 비중 확대가 제품 믹스 개선으로 연결되고 있다. 최근 6개월 증권사 평균 목표주가도 288,947원으로 크게 높아졌다. 일봉 차트에서는 전력기기 관련주 강세 이후 차익실현 구간에서 단기 이동평균선 지지가 중요한 시점이다. 기술적 분석에서는 거래량을 동반해 직전 고점을 재돌파할 경우 추가 상승 추세를 기대할 수 있다. AI 데이터센터와 전력망 투자 확대가 중장기 실적 성장 및 주가 전망을 뒷받침할 것으로 보인다.
LX인터내셔널 – 물류가 이끄는 실적 성장

미래에셋증권은 LX인터내셔널에 대해 매수 의견과 목표주가 56,000원을 유지했다. 3분기 연결 영업이익은 1,223억원으로 시장 컨센서스를 소폭 웃돌 전망이며, 특히 LX판토스를 중심으로 한 물류 부문의 실적 기여가 확대될 것으로 예상된다. 현재 PBR은 0.52배 수준으로 증권사는 절대적인 저평가 구간으로 평가했다. 새로운 배당정책 발표 가능성도 저PBR주와 주주환원 관련 투자 포인트다. 일봉 차트에서는 상승 이후 단기 조정 시 전고점이 새로운 지지선으로 전환되는지를 확인할 필요가 있다. 기술적으로 중기 이동평균선을 유지하면서 거래량이 재차 증가하면 추가 상승 가능성이 높아진다. 배당 확대와 자산가치 재평가가 현실화된다면 밸류업 관련주로서 주가 재평가 가능성도 존재한다.
NAVER – AI Full Stack 전략으로 강화되는 경쟁력

흥국증권은 NAVER에 대해 신규 BUY 의견과 목표주가 290,000원을 제시했다. 핵심 투자 포인트는 AI All-in-One 전략과 자체 AI 데이터센터를 기반으로 한 Full Stack 경쟁력이다. 최근 6개월 증권사 평균 목표가는 325,720원으로 흥국증권 목표가보다 높은 수준이지만 이전 반기보다는 소폭 낮아졌다. 검색광고와 커머스라는 기존 현금창출원에 AI 서비스가 새로운 성장동력으로 연결되는지가 향후 주가 전망의 핵심이다. 일봉 차트에서는 장기간 박스권을 형성한 이후 방향성을 결정하는 구간에서 거래량 변화가 중요하다. 기술적 분석상 단기·중기 이동평균선이 정배열로 전환되고 직전 고점을 돌파할 경우 추세 상승 신호가 강화될 수 있다. 인터넷 플랫폼주 투자에서는 AI 투자비 증가와 실제 수익화 속도를 동시에 확인해야 한다.
NC – 아이온2 스팀 데이터에 달린 주가 향방

메리츠증권은 NC에 대해 Buy 의견과 목표주가 330,000원을 유지했다. 3분기 연결 매출액은 6,854억원, 영업이익은 1,063억원으로 예상되며 아이온2 글로벌 출시 성과가 향후 게임주 투자심리를 좌우할 핵심 변수다. 증권사는 4분기 글로벌 일평균 매출을 약 16억원으로 추정했다. 최근 6개월 증권사 평균 목표가는 366,750원으로 이전 반기 대비 20.6% 높아졌다. 일봉 차트에서는 신작 출시 전후로 거래량과 변동성이 동시에 확대될 가능성에 주의해야 한다. 기술적으로 갭 상승 이후 거래량이 유지되면 추가 추세 상승이 가능하지만, 신작 초기 지표가 기대에 못 미치면 지지선 이탈 위험도 크다. 아이온2의 스팀 동시접속자와 매출 순위가 단기 목표주가와 주가 전망을 결정할 핵심 데이터다.
NH투자증권 – 실적 둔화에도 높은 배당 매력

하나증권은 NH투자증권에 대해 BUY 의견을 유지하면서 목표주가를 기존 44,000원에서 39,000원으로 11.4% 하향했다. 3분기 지배주주순이익은 3,395억원으로 컨센서스를 약 12% 하회할 전망이다. 국내 증시 거래대금 감소와 금리 상승에 따른 대체투자자산 평가 부담이 실적에 영향을 줄 수 있다. 반면 현재 주가 기준 기대배당수익률이 7%를 웃돈다는 점은 고배당주 투자 관점에서 매력적이다. 일봉 차트에서는 급등 이후 단기 이평선 이탈 여부와 거래량 감소가 조정 강도를 판단하는 기준이다. 기술적 분석상 중기 상승 추세선이 유지된다면 눌림목 접근이 가능하지만 지지선 이탈 시 추가 조정에 대비해야 한다. 증권주 주가 전망은 증시 거래대금 회복과 배당정책이 핵심이다.
POSCO홀딩스 – 2027년부터 본격적인 체질 개선 전망

KB증권은 POSCO홀딩스의 투자의견 Buy를 유지하면서 목표주가를 533,000원에서 430,000원으로 19.3% 하향했다. 철강 업황 개선과 아르헨티나 리튬 사업의 진행 속도가 예상보다 느린 점을 반영한 결과다. 3분기 영업이익은 8,170억원으로 시장 컨센서스에 부합할 전망이며 본격적인 실적 개선 시점은 2027년으로 예상된다. 신사업 기여 확대와 CAPEX 축소, 자산유동화를 통해 FCF 흑자전환도 기대된다. 일봉 차트에서는 철강 및 2차전지 소재 업황 기대에 따른 반등 이후 주요 이동평균선 지지 여부가 중요하다. 기술적으로 거래량을 동반한 전고점 돌파가 나오면 중기 추세 개선 가능성이 높아진다. 철강 가격과 리튬 사업 가동률이 향후 기업가치 및 주가 전망의 핵심이다.
S-Oil – 정제마진 추가 상승 가능성 주목
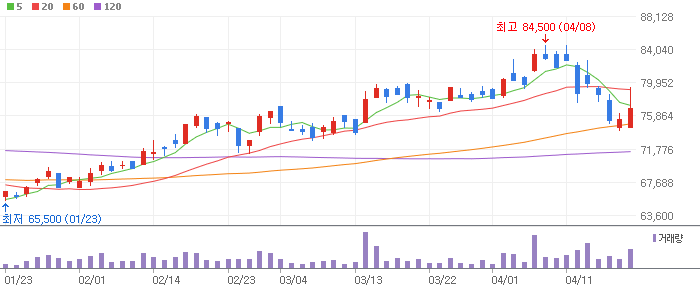
유진투자증권은 S-Oil의 목표주가를 기존 148,000원에서 180,000원으로 21.6% 상향하고 BUY 의견을 유지했다. 3분기 매출액은 11.1조원, 영업이익은 1.4조원으로 전년 대비 대폭 증가할 전망이다. 미국 디젤 공급 감소 가능성과 견조한 휘발유·디젤 마진이 정유업종 실적을 지지하는 핵심 요인이다. 증권사 평균 목표가도 176,688원까지 높아졌다. 다만 목표주가와 현재 주가의 괴리율이 크지 않아 단기 추격매수에는 주의가 필요하다. 일봉 차트에서는 강한 상승 추세가 이어진 이후 과매수 해소 과정이 나타나는지 확인해야 한다. 기술적으로 20일 이동평균선을 유지하는 동안 상승 추세가 유효하지만 거래량을 동반한 장대음봉이 발생하면 차익실현 신호로 볼 수 있다. 국제유가와 정제마진 변화가 핵심 투자지표다.
SBS – 실적 바닥 통과 여부에 주목

하나증권은 SBS에 대해 BUY 의견과 목표주가 18,000원을 유지했다. 3분기 예상 매출액은 2,351억원, 영업이익은 28억원으로 영업이익 컨센서스 78억원을 크게 밑돌 전망이다. 아시안게임 중계비가 반영된 영향이 크지만 4분기에는 일회성 비용 부담이 줄고 TV광고 업황 반등이 예상된다. 인도네시아 콘텐츠 제작 파트너십과 등촌동 부지를 활용한 데이터센터 개발 계획도 중장기 성장 포인트다. 일봉 차트에서는 장기 하락 후 바닥권에서 거래량이 증가하는지 살펴봐야 한다. 기술적 분석상 단기 이동평균선을 회복한 뒤 직전 저항 구간을 돌파해야 추세 전환을 확인할 수 있다. 목표가 괴리율은 높지만 광고시장 회복과 실적 턴어라운드 확인 전까지는 분할매수 중심의 보수적 투자전략이 적절하다.
SK이노베이션 – 초강세 정제시황 지속 기대

유진투자증권은 SK이노베이션 목표주가를 171,000원에서 175,000원으로 상향하고 BUY 의견을 유지했다. 예상보다 강한 디젤·휘발유·윤활기유 제품 마진을 반영해 2026~2027년 실적 추정치를 높였다. 3분기 매출액은 26.5조원, 영업이익은 2.7조원으로 전년 대비 큰 폭의 실적 성장이 예상된다. 다만 현재 주가와 목표주가 간 상승여력은 약 10% 수준으로 목표가 괴리율은 상대적으로 크지 않다. 일봉 차트에서는 단기 급등 이후 이동평균선과의 이격도가 확대되는지 확인할 필요가 있다. 기술적 분석상 전고점 돌파 후 거래량이 유지되면 상승 추세가 이어질 수 있지만 정제마진 하락 시 빠른 주가 조정 가능성도 고려해야 한다. 정유사업 호조와 배터리사업 손익 개선이 중장기 주가 전망의 핵심이다.
SK텔레콤 – 지속되는 호실적과 데이터센터 성장

미래에셋증권은 SK텔레콤에 대해 매수 의견과 목표주가 150,000원을 유지했다. 3분기 연결 매출액은 4.5조원, 영업이익은 5,435억원으로 시장 컨센서스를 웃돌 전망이다. 이동전화 매출 성장과 SK브로드밴드 실적 개선에 더해 데이터센터 가동률 상승이 새로운 실적 성장동력으로 평가된다. 최근 6개월 증권사 평균 목표가는 120,474원으로 이전 반기보다 43.3% 상승했다. 일봉 차트에서는 통신주 특유의 안정적인 흐름 속에서 단기 이동평균선 지지와 고점 돌파 여부를 확인해야 한다. 기술적으로 거래량 증가와 함께 박스권 상단을 돌파하면 추가적인 밸류에이션 재평가가 가능하다. 고배당주 투자와 AI 데이터센터 관련주라는 두 가지 투자 포인트를 동시에 보유하고 있어 주주환원 확대 여부도 주가 전망에 중요하다.
SK하이닉스 – 실적에 수급을 더한다
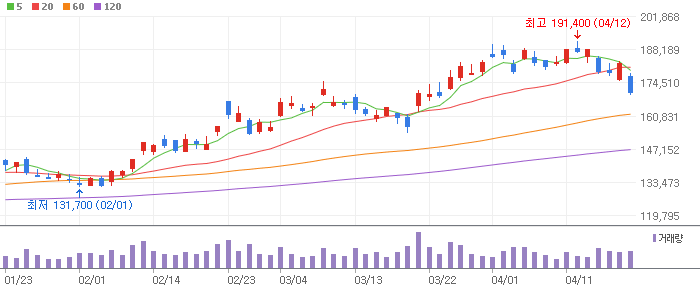
IBK투자증권은 SK하이닉스에 대해 매수 의견과 목표주가 4,000,000원을 유지했다. AI 모델 고도화로 고성능 메모리 수요가 지속되는 반면 공급 증가는 제한적이어서 DRAM과 NAND 가격 및 높은 수익성이 유지될 것으로 전망했다. 12개월 예상 EPS 446,092원에 PER 9배를 적용한 목표가이며 최근 6개월 증권사 평균 목표주가는 3,154,800원으로 이전 반기 대비 136.8% 상승했다. 일봉 차트에서는 장기 상승 추세가 강한 만큼 단기 이동평균선과 주가 간 이격 확대 여부를 체크해야 한다. 기술적으로 고점 돌파 시 거래량이 동반되는지가 추가 상승의 핵심이며 급등 후에는 20일선 부근 눌림목을 확인하는 전략이 유효하다. HBM과 AI 반도체 메모리 시장 점유율이 장기 주가 전망의 핵심이다.
iM금융지주 – 추가 주주환원 발표 여부 주목

다올투자증권은 iM금융지주에 대해 BUY 의견과 목표주가 24,000원을 유지했다. 3분기 영업이익은 1,851억원, 지배순이익은 1,398억원으로 예상되며 추가 충당금 영향으로 시장 컨센서스에는 다소 미치지 못할 전망이다. 반면 2026년 총주주환원율 41.8%, 현금배당 10% 증가와 4분기 추가 자사주 매입·소각 가능성은 긍정적인 투자 포인트다. 최근 증권사 평균 목표가도 24,125원으로 상승했다. 일봉 차트에서는 배당 기대를 반영한 상승 이후 눌림목에서 중기 이동평균선 지지 여부가 중요하다. 기술적으로 이전 고점을 거래량과 함께 돌파하면 추가 상승 추세가 가능하다. 금융주 투자에서는 실적보다 배당수익률과 자사주 소각, CET1 비율 등 주주환원 지표가 주가 재평가의 주요 변수가 될 전망이다.
기업은행 – 중간배당 도입과 배당투자 매력

SK증권은 기업은행에 대해 신규 매수 의견과 목표주가 26,000원을 제시했다. 환율 하락에 따른 환차익이 실적에 긍정적으로 작용할 전망이며 올해 배당성향은 약 30.5%로 예상된다. 다만 다른 금융지주와 비교하면 주주환원을 자율적으로 확대하기 어렵다는 점은 밸류에이션 할인 요인이다. 증권사 평균 목표가는 27,067원으로 최근 반기 대비 9.7% 높아졌다. 일봉 차트에서는 고배당 매력으로 형성된 중기 상승 추세가 유지되는지 확인할 필요가 있다. 기술적 분석에서는 20일선과 60일선이 지속적으로 우상향하는지가 핵심이며 거래량을 동반해 이전 고점을 돌파하면 추가 상승 가능성이 높아진다. 배당금 증가와 중간배당 정책이 현실화될 경우 은행주 배당투자 수요가 주가를 지지할 가능성이 있다.
대덕전자 – 더 큰 도약 전 잠깐의 숨고르기

다올투자증권은 대덕전자에 대해 BUY 의견과 목표주가 230,000원을 유지했다. 3분기 매출액은 4,202억원, 영업이익은 753억원으로 영업이익률 17.9%가 예상된다. 현재 높은 가동률로 단기 추가 물량 대응은 제한적이지만 FC-CSP와 FC-BGA 증설을 통해 2027년부터 다시 강한 외형 성장이 기대된다. AI 서버와 네트워크, Physical AI 시장 확대도 고부가 반도체 기판 수요를 견인할 전망이다. 일봉 차트에서는 큰 폭의 상승 이후 숨고르기 과정에서 단기 이동평균선 지지 여부를 확인해야 한다. 기술적 분석상 거래량이 감소하면서 조정을 받는 모습은 건전한 눌림목으로 볼 수 있지만 지지선 이탈 시 변동성이 확대될 수 있다. AI 반도체와 FC-BGA 성장성이 중장기 목표주가 상승의 핵심이다.
대우건설 – 견고한 실적에 가세하는 대형 수주

NH투자증권은 대우건설에 대해 BUY 의견을 유지하면서 목표주가를 30,000원에서 25,000원으로 하향했다. 3분기 영업이익은 1,799억원으로 전년 대비 218% 증가하며 컨센서스를 웃돌 것으로 전망된다. LNG 프로젝트와 대형 해외수주, 대미 투자 확대에 따른 원전 수출 가능성은 향후 실적 성장의 주요 모멘텀이다. 최근 6개월 증권사 평균 목표가도 22,861원으로 이전 반기 대비 큰 폭으로 높아졌다. 일봉 차트에서는 수주 기대감으로 급등한 이후 가격 조정과 거래량 감소가 나타나는지 확인해야 한다. 기술적 분석에서는 상승 추세선과 중기 이동평균선 지지 여부가 핵심이다. 원전과 LNG 수주 공시가 이어질 경우 추가적인 주가 재평가가 가능하지만, 단기 급등 구간에서는 추격매수보다 눌림목 분할매수 전략이 유리하다.
대한전선 – 환율 부담에도 고수익 믹스 개선

유안타증권은 대한전선의 투자의견 BUY와 목표주가 48,500원을 유지했다. 3분기 매출액은 9,468억원, 영업이익은 448억원으로 전망된다. 환율과 LME 동가격 효과가 약화되면서 소재 부문 실적은 다소 둔화될 수 있지만 하반기 신규 수주한 고수익 초고압 프로젝트의 매출 인식 확대가 제품 믹스를 개선할 전망이다. 증권사 평균 목표가 역시 45,562원으로 이전 반기보다 높아졌다. 일봉 차트에서는 전력인프라 관련주 강세 이후 단기 가격 조정을 거칠 가능성이 있어 이동평균선 지지 여부를 확인해야 한다. 기술적으로 거래량을 동반해 최근 고점을 넘어설 경우 새로운 상승 파동이 가능하다. 글로벌 전력망 투자와 초고압 케이블 수주가 중장기 실적 및 주가 전망의 핵심이다.
두산 – 검증된 수익성에 탑라인 성장까지

DB증권은 두산의 목표주가를 기존 1,800,000원에서 2,000,000원으로 11.1% 상향하고 BUY 의견을 유지했다. 3분기 전자BG 영업이익은 2,275억원으로 전년 대비 119% 증가할 전망이다. Vera Rubin 양산이 본격화되면서 네트워크보드를 중심으로 물량 증가가 예상되며 AI 반도체 관련 고부가 CCL 사업이 새로운 성장축으로 자리 잡고 있다. 최근 증권사 평균 목표가도 2,180,000원으로 큰 폭 상승했다. 일봉 차트는 강한 상승 추세 이후 변동성이 확대되는 구간으로 단기 이동평균선과 거래량 흐름을 함께 체크해야 한다. 기술적으로 신고가 영역에서는 전고점 돌파보다 거래대금 유지 여부가 더 중요하다. AI 서버용 전자소재 실적 확대와 주요 자회사 기업가치가 향후 두산 주가 전망의 핵심 변수다.
롯데쇼핑 – 백화점과 할인점이 이끄는 실적 개선

한화투자증권은 롯데쇼핑에 대해 BUY 의견과 목표주가 200,000원을 유지했다. 3분기 영업이익은 1,950억원으로 전년 대비 49% 증가하며 시장 컨센서스를 웃돌 것으로 예상된다. 백화점 영업이익은 1,290억원으로 55%, 할인점은 290억원으로 152% 증가할 전망이다. 최근 6개월 증권사 평균 목표가 역시 181,000원으로 이전 반기 대비 40.6% 상승해 소비주와 유통주에 대한 투자심리가 개선된 모습이다. 일봉 차트에서는 장기간 저평가 이후 상승 추세가 형성될 경우 이전 매물대 돌파 여부가 중요하다. 기술적으로 단기 급등 후 20일 이동평균선에서 지지를 확인하면 추가 상승 가능성을 기대할 수 있다. 백화점 실적 회복과 할인점 수익성 개선, 자산가치 재평가가 중장기 주가전망을 좌우할 전망이다.
롯데웰푸드 – 해외 성장과 체질 개선으로 이어갈 이익 성장

KB증권은 롯데웰푸드에 대해 투자의견 Buy와 목표주가 180,000원을 유지했다. 3분기 실적은 해외 법인의 고성장과 내수 체질 개선에 힘입어 시장 기대치에 부합할 전망이다. 인도와 파키스탄 법인의 두 자릿수 매출 성장과 카카오 원재료 투입단가 하락이 수익성 개선의 핵심이다. 최근 환율 하락 역시 4분기 원가 부담 완화에 긍정적이다. 목표주가 기준 상승여력은 약 50% 수준이다. 일봉 차트 기술적 분석에서는 단기 이동평균선 지지 여부와 직전 고점 돌파가 중요하다. 거래량이 증가하면서 주요 매물대를 넘어설 경우 음식료주 실적 개선과 저평가 매력이 동시에 부각될 수 있다.
롯데칠성 – 연말로 가면서 점진적 회복 기대

KB증권은 롯데칠성의 투자의견 Buy를 유지하면서 목표주가를 160,000원에서 140,000원으로 하향했다. 3분기는 음료 매출 성장 제한과 비용 부담으로 시장 기대치를 밑돌 가능성이 있지만 4분기부터 가격 인상 효과와 원달러 환율 하락이 본격적으로 실적에 반영될 전망이다. 서초동 부지 개발 역시 기업가치 재평가 요인이다. 현재 목표가 대비 상승여력은 약 47%다. 일봉 차트에서는 하락 추세 이후 바닥 형성 여부가 중요하며 단기 이평선 회복과 거래량 증가가 확인될 경우 기술적 반등 가능성을 높게 볼 수 있다. 실적 턴어라운드 확인 전까지는 분할매수 중심의 투자전략이 적절하다.
리노공업 – 4분기 생산 극대화

SK증권은 리노공업에 대해 매수 의견과 목표주가 115,000원을 유지했다. 3분기 실적은 시장 기대치를 다소 밑돌 수 있지만 4분기 생산 확대와 고부가 제품 수주 증가가 실적 개선을 이끌 것으로 전망했다. 목표주가 기준 추가 상승여력은 약 32%이며 증권사 평균 목표가도 116,875원으로 비슷한 수준이다. 반도체 테스트 부품과 고부가 제품 성장성을 고려하면 장기 실적 전망은 긍정적이다. 기술적 분석에서는 주가가 단기 이동평균선 위에서 안착하는지와 거래량을 동반한 전고점 돌파 여부가 중요하다. 조정 시 중기 이동평균선에서 지지가 확인된다면 반도체 관련주 눌림목 매수 관점에서 접근할 수 있다.
미래에셋증권 – SpaceX 평가손실 이후 주가 재평가 가능성

하나증권은 미래에셋증권의 투자의견 BUY를 유지하면서 목표주가를 95,000원에서 67,000원으로 하향했다. 3분기 지배주주순이익은 약 4,088억원 적자가 예상되며 SpaceX 평가손실이 주요 원인이다. 다만 10월 들어 SpaceX 가치가 회복될 경우 4분기 평가이익 반영 가능성이 있고, 중장기적으로 토큰증권 시장 성장의 수혜도 기대된다. 목표가 대비 상승여력은 100%를 웃돈다. 일봉 차트는 높은 변동성이 예상되는 만큼 거래량 급증과 장대양봉·장대음봉 여부를 체크해야 한다. 기술적으로 단기 이평선을 회복하고 이전 매물대를 돌파해야 본격적인 상승 추세 전환으로 판단할 수 있다.
산일전기 – 실적은 부합, 수주는 더 강하다

유안타증권은 산일전기에 대해 BUY와 목표주가 360,000원을 유지했다. 3분기 매출액은 1,686억원, 영업이익은 642억원으로 영업이익률 38.1%가 예상된다. 특수변압기 중심의 고마진 구조가 유지되고 있으며 Bloom Energy향 후속 주문과 신규 고객 확대도 긍정적이다. 특히 2027년 이후 매출로 연결될 수주잔고가 빠르게 누적되고 있다는 점이 핵심 투자 포인트다. 일봉 차트는 전력기기 관련주 강세 이후 단기 조정 가능성을 함께 고려해야 한다. 기술적으로 20일선 지지와 거래량 감소를 동반한 눌림목이 나타난다면 건전한 조정으로 해석할 수 있으며 전고점 돌파 시 추가 상승 추세가 가능하다.
삼성E&A – 가장 확실한 성장

한화투자증권은 삼성E&A에 대해 투자의견 Buy와 목표주가 70,000원을 유지했다. 3분기 영업이익은 시장 컨센서스 대비 양호할 것으로 예상되며 이미 연간 수주 가이던스를 넘어선 만큼 내년까지 실적 성장 가시성이 높다는 평가다. 목표주가 기준 상승여력은 약 45%이며 최근 증권사 평균 목표가도 69,429원으로 유사하다. 해외 플랜트와 대형 프로젝트 수주가 향후 주가 전망의 핵심이다. 기술적 분석에서는 상승 추세선과 중기 이동평균선 지지 여부를 우선 확인해야 한다. 거래량을 동반해 이전 고점을 넘어설 경우 수주 모멘텀이 주가에 추가 반영될 가능성이 있으며 조정 구간에서는 분할매수 전략이 유효하다.
삼성SDI – ESS와 LFP가 이끄는 성장 전환

DB증권은 삼성SDI의 목표주가를 680,000원에서 840,000원으로 23.5% 상향하고 BUY 의견을 유지했다. 3분기 매출액은 4.1조원, 영업이익은 1,918억원으로 컨센서스를 상회할 전망이다. LFP 배터리 양산과 ESS 생산능력 확대, AMPC 증가, 소형전지 수익성 개선이 2027년 실적 성장의 핵심이다. 목표가 대비 상승여력도 약 46%에 달한다. 일봉 차트에서는 2차전지 업종 특성상 변동성이 높아 단기 이평선보다 중기 추세 확인이 중요하다. 기술적으로 거래량을 동반한 주요 저항선 돌파가 확인될 경우 추세 전환 가능성이 높아지며 ESS 수주 확대가 주가 재평가의 핵심 촉매가 될 전망이다.
삼성바이오로직스 – 신규 공장이 채운 실적, 수주가 더할 모멘텀

IBK투자증권은 삼성바이오로직스에 대해 매수 의견과 목표주가 2,000,000원을 제시했다. 3분기 매출액은 1조3,637억원, 영업이익은 6,092억원으로 시장 기대치에 부합할 전망이다. 기존 1~4공장 풀가동에 미국 록빌 공장과 5공장이 추가되면서 생산능력 확대 효과가 본격화될 것으로 예상된다. 목표주가 기준 상승여력은 약 53%다. 일봉 차트에서는 장기 성장주 특성상 60일 이동평균선과 중장기 추세 유지 여부가 중요하다. 단기 조정 시 거래량이 줄고 주요 이동평균선에서 지지가 확인되면 분할매수 관점이 유효하다. 글로벌 CDMO 신규 수주와 공장 가동률이 향후 주가 전망의 핵심이다.
삼성에스디에스 – 점진적 실적 개선과 명확한 성장 방향

LS증권은 삼성에스디에스에 대해 Buy 의견과 목표주가 307,000원을 유지했다. 3분기 매출액은 3조6,550억원, 영업이익은 2,357억원으로 예상된다. 단기 실적은 시장 기대치를 일부 밑돌 수 있지만 관계사 AX 전환 확대와 데이터센터 가동률 상승이 중장기 성장동력으로 평가된다. 증권사 평균 목표가는 281,214원으로 최근 반기 크게 상승했다. 일봉 차트에서는 AI 및 데이터센터 관련 기대감이 주가에 얼마나 선반영됐는지 확인하는 과정이 필요하다. 기술적으로 단기 이동평균선 위에서 거래량을 동반한 고점 돌파가 나타날 경우 상승 추세 지속 가능성이 커진다. 기업용 AI와 클라우드 사업 확대가 향후 밸류에이션 재평가의 핵심이다.
삼성전기 – AI 공급계약이 실적 추정치를 앞서가는 구간
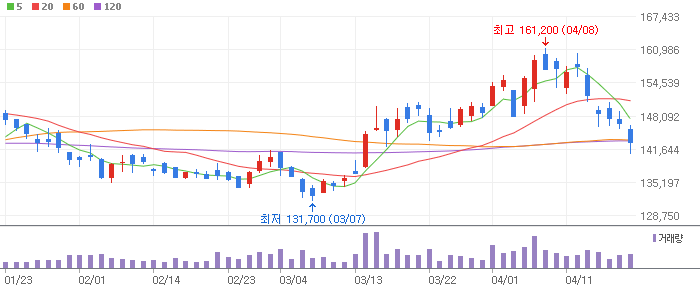
미래에셋증권은 삼성전기에 대해 매수 의견과 목표주가 2,800,000원을 유지했다. AI 서버용 MLCC 공급계약을 포함해 AI 관련 계약 규모가 총 3.9조원에 달하며 2027년 매출 가시성도 이미 3조원을 넘어선 것으로 분석됐다. CSP, CPU, GPU, ASIC 등 글로벌 AI 인프라 고객 확대가 장기 성장성을 높이고 있다. 목표가 대비 상승여력은 약 67%다. 일봉 차트에서는 AI 반도체 관련 기대감으로 주가 변동성이 확대될 수 있어 거래량과 단기 이격도를 함께 확인해야 한다. 기술적 분석상 급등 이후 20일선 부근에서 지지가 확인되면 상승 추세가 유효하며 전고점 돌파 시 새로운 가격대를 형성할 가능성이 있다.
삼성전자 – 2027년 메모리 판가와 실적 상향 조정
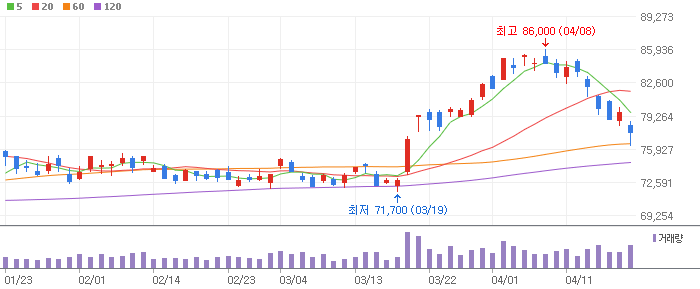
메리츠증권은 삼성전자에 대해 Buy 의견과 목표주가 500,000원을 유지했다. 리포트에서는 원화 강세에도 3분기 실적이 견조할 것으로 전망했으며 2027년 1분기 일부 모바일 DRAM 판가의 강한 상승 가능성을 핵심 투자 포인트로 제시했다. 최근 6개월 증권사 평균 목표가도 489,800원으로 이전 반기보다 크게 상승했다. 메모리 반도체 업황 개선과 AI 서버 수요가 주가 전망의 핵심이다. 기술적 분석에서는 대형주 특성상 20일·60일 이동평균선 정배열 유지 여부가 중요하다. 거래대금을 동반해 이전 고점을 넘어설 경우 중장기 상승 추세가 강화될 수 있으며 단기 급등 시에는 추격매수보다 눌림목 분할매수가 안정적이다.
삼성중공업 – 3분기 증익과 FDC 시장 개화

다올투자증권은 삼성중공업에 대해 BUY 의견과 목표주가 41,000원을 유지했다. 조선업종 내에서 3분기 전분기 대비 수익성 개선과 증익이 기대되며 향후 FDC 시장 개화를 선도할 가능성이 투자 포인트로 제시됐다. 2027년에도 영업이익 성장 폭이 높을 것으로 예상되며 목표가 대비 상승여력은 100%를 웃돈다. 일봉 차트에서는 수주 기대감으로 급등한 이후 조정 과정에서 거래량 감소 여부가 중요하다. 기술적으로 중기 상승 추세선과 20일선이 지지될 경우 상승 흐름이 유지될 가능성이 있다. 신규 선박 및 해양플랜트 수주 공시가 이어지면 조선주 투자심리와 함께 추가적인 주가 재평가도 기대할 수 있다.
삼성증권 – 실적 둔화보다 배당 매력에 주목

하나증권은 삼성증권의 투자의견 BUY를 유지하면서 목표주가를 175,000원에서 168,000원으로 하향했다. 3분기 지배주주순이익은 3,615억원으로 컨센서스를 약 9% 밑돌 전망이다. 거래대금 감소가 부담이지만 예상 DPS 6,500원, 기대배당수익률 약 7.2%로 배당주 투자 매력은 높은 수준이다. 목표가 대비 상승여력 역시 크게 남아 있다. 일봉 차트에서는 배당 기대감으로 형성된 중기 상승 추세와 단기 이평선 지지 여부를 함께 확인해야 한다. 기술적으로 거래량이 감소한 조정은 눌림목으로 볼 수 있지만 전저점 이탈 시 추가 조정 가능성에 대비해야 한다. 증권주 투자에서는 거래대금과 배당정책이 핵심 변수다.
서부T&D – 호텔사업부 순항 중

신한투자증권은 서부T&D에 대해 매수 의견과 목표주가 15,000원을 유지했다. 3분기 매출액은 896억원, 영업이익은 270억원으로 시장 기대치를 웃돌 전망이다. 호텔 OCC와 ADR 상승에 힘입어 역대 최대 호텔 실적이 예상되며 4분기 성수기와 용산·신정동 부동산 개발 모멘텀까지 더해질 가능성이 있다. PER 약 12배 수준도 기업가치 대비 부담이 크지 않다는 평가다. 일봉 차트에서는 실적 기대감으로 상승한 이후 이전 고점이 지지선으로 전환되는지 확인할 필요가 있다. 기술적으로 거래량을 동반해 최근 고점을 돌파하면 추가 상승 여력이 확대될 수 있으며 호텔 실적과 부동산 개발 가치가 주가 전망의 핵심이다.
스튜디오드래곤 – 3분기 영업이익 64% 성장 전망

하나증권은 스튜디오드래곤의 목표주가를 37,000원에서 33,000원으로 낮췄지만 BUY 의견을 유지했다. 3분기 매출액은 1,633억원, 영업이익은 172억원으로 컨센서스를 웃돌 전망이다. 넷플릭스 대형 오리지널 작품 납품과 2027년 미국 시리즈 모멘텀이 실적 성장 요인으로 평가된다. 현재 2027년 예상 PER은 약 12배로 콘텐츠주 밸류에이션 매력도 존재한다. 일봉 차트에서는 장기 하락 이후 바닥권 거래량 증가 여부가 핵심이다. 기술적으로 단기 이동평균선이 우상향 전환하고 직전 고점을 돌파해야 추세 반전 신뢰도가 높아진다. OTT 콘텐츠 수주 확대가 향후 목표주가와 기업가치 회복의 주요 변수가 될 전망이다.
신세계 – 성장 흐름은 여전히 유효
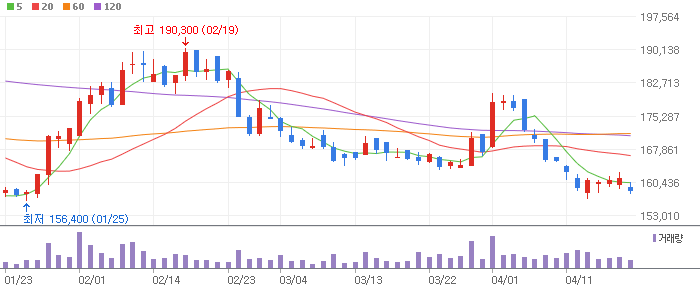
교보증권은 신세계에 대해 BUY 의견과 목표주가 645,000원을 유지했다. 3분기 매출액은 1조6,648억원, 영업이익은 1,733억원으로 예상된다. 명품 성장률은 다소 둔화될 수 있지만 백화점 객수 증가가 이어지고 면세점과 신세계인터내셔날 등 자회사 실적도 안정적일 전망이다. 현재 12개월 선행 PER 약 7배로 밸류에이션 부담도 제한적이다. 목표가 기준 상승여력은 매우 높은 수준이다. 일봉 차트에서는 중기 상승 추세가 유지되는지와 이전 매물대 돌파 여부가 중요하다. 기술적으로 20일선 조정 후 거래량을 동반한 반등이 나오면 재상승 신호로 볼 수 있다. 소비 회복과 자산가치 재평가가 중장기 주가 전망을 좌우할 전망이다.
신한지주 – 추가 주주환원 가능성에 초점

다올투자증권은 신한지주에 대해 BUY 의견과 목표주가 130,000원을 유지했다. 3분기 영업이익은 2조2,284억원, 지배순이익은 1조7,395억원으로 시장 컨센서스를 웃돌 전망이다. 일부 부동산 매각차익도 실적에 반영될 가능성이 있다. 증권사 평균 목표가는 136,400원으로 최근 반기보다 20% 이상 높아졌다. 은행주 투자에서는 실적뿐 아니라 자사주 매입·소각과 배당 확대 등 주주환원 정책이 핵심이다. 일봉 차트에서는 상승 이후 단기 조정 시 20일선과 이전 고점 지지 여부를 확인해야 한다. 기술적으로 거래량이 안정적으로 유지되면서 고점을 높이는 흐름이 이어질 경우 중장기 상승 추세가 지속될 가능성이 있다.
심텍 – SOCAMM 시장 지배력과 가동률 여력
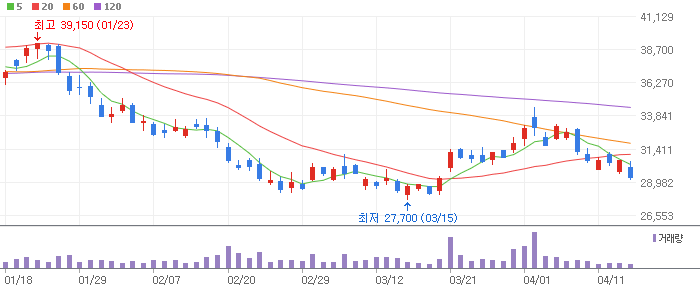
DB증권은 심텍의 목표주가를 175,000원에서 245,000원으로 40% 상향했다. 3분기 영업이익은 841억원으로 전년 대비 약 579% 증가할 전망이다. 현재 생산능력 기준 최대 연매출 2.6조원이 가능하며 증설 이후에는 3조원 이상의 CAPA 확보가 기대된다. SOCAMM 시장 내 높은 점유율과 고부가 반도체 기판 수요가 핵심 투자 포인트다. 일봉 차트는 강한 실적 전망을 반영해 변동성이 확대될 가능성이 있으므로 단기 이격도 관리가 필요하다. 기술적 분석상 급등 후 거래량이 줄어드는 눌림목은 긍정적이며 20일선 지지 후 전고점 돌파 시 추가 상승 추세가 가능하다. AI 메모리 기판 수요가 주가 전망의 핵심이다.
알멕 – 2027년 본격적인 실적 턴어라운드 기대

메리츠증권은 알멕에 대해 BUY 의견을 유지하면서 목표주가를 120,000원에서 100,000원으로 하향했다. 단기적으로 기존 사업의 실적 부진이 예상되지만 2027년 연결 영업이익은 227억원으로 전년 대비 500% 이상 증가할 것으로 전망했다. 목표주가 기준 상승여력은 약 98%로 높은 수준이다. 단기 실적보다는 전기차 부품 사업 정상화와 신규 성장동력 확인이 중요하다. 일봉 차트는 장기 하락 이후 바닥을 만드는 과정인지 확인할 필요가 있다. 기술적으로 거래량을 동반한 단기 이동평균선 돌파와 저점 상승 패턴이 확인돼야 추세 전환 신뢰도가 높아진다. 실적 턴어라운드 전까지는 공격적인 추격매수보다 분할 접근이 적절하다.
에스엠 – 기업가치 재평가의 핵심은 북미

하나증권은 에스엠에 대해 BUY와 목표주가 124,000원을 유지했다. 3분기 매출액은 2,667억원, 영업이익은 316억원으로 시장 컨센서스를 밑돌 전망이다. 다만 4분기 NCT DREAM과 NCT WISH 컴백, 신규 그룹 데뷔가 예정돼 있어 단기 실적 둔화보다는 향후 성장 모멘텀에 주목할 필요가 있다. 현재 2027년 예상 PER 13배 수준으로 저평가 매력은 있지만 북미 활동 확대가 밸류에이션 재평가의 핵심이다. 일봉 차트에서는 단기 저점 지지와 거래량 증가가 중요하다. 기술적으로 박스권 상단을 돌파할 경우 상승 추세 전환 가능성이 높아지며 글로벌 공연과 북미 매출 확대가 향후 엔터주 주가 전망을 결정할 것으로 보인다.
엘앤에프 – 재고평가손실 이후 LFP 성장성에 주목

DB증권은 엘앤에프에 대해 BUY 의견과 목표주가 210,000원을 유지했다. 3분기 매출액은 약 1조원으로 증가하지만 재고평가손실 영향으로 551억원의 영업적자가 예상된다. 반면 LFP 3만톤 설비 완공 이후 추가 3만톤 증설이 진행되고 있으며 삼성SDI와 SK온향 공급계약으로 6만톤 규모 가동률의 가시성도 확보했다. 2027년 포트폴리오 다변화가 핵심 투자 포인트다. 일봉 차트에서는 실적 적자보다 향후 LFP 성장 기대가 먼저 반영되는지 거래량을 확인해야 한다. 기술적으로 중기 이동평균선 회복과 직전 고점 돌파가 추세 전환 조건이며 추가 자금조달 가능성은 투자 시 함께 점검해야 할 리스크다.
엠케이전자 – 비메모리 P와 메모리 Q의 동반 성장

현대차증권은 엠케이전자 목표주가를 기존 23,000원에서 29,500원으로 28.3% 상향하고 BUY 의견을 제시했다. 메모리 중심 Gold Wire 수요 증가와 SOCAMM2 확대에 따른 LPDDR5 수요 증가가 물량 성장을 이끌 전망이다. 동시에 비메모리용 합금 와이어와 Solder Ball, Pd Alloy 등 고수익 제품 비중 확대가 수익성을 높이고 있다. 목표가 대비 상승여력은 약 51%다. 일봉 차트에서는 반도체 소재주 상승 이후 단기 과열 여부와 거래량 흐름을 확인해야 한다. 기술적으로 20일 이동평균선 위에서 가격이 유지되고 전고점을 돌파한다면 추가 상승 가능성이 있다. 실적 성장 대비 저평가 여부가 주가 재평가의 핵심이다.
와이지엔터테인먼트 – 신인 그룹 성공이 결정할 다음 성장 사이클

하나증권은 와이지엔터테인먼트에 대해 BUY 의견과 목표주가 63,000원을 유지했다. 3분기 매출액은 1,531억원, 영업이익은 181억원으로 컨센서스를 다소 밑돌 전망이다. 빅뱅과 블랙핑크 활동으로 최근 매출이 크게 성장한 만큼 2027년부터는 높은 기저가 부담이 될 수 있다. 이에 따라 내년 데뷔가 예상되는 신인 남녀 그룹의 흥행 여부가 중장기 기업가치의 핵심이다. 일봉 차트에서는 단기 조정 후 저점을 높이는 흐름이 나타나는지 확인해야 한다. 기술적으로 거래량을 동반한 박스권 상단 돌파가 필요하며 주요 아티스트 컴백 일정 전후로 변동성이 커질 수 있다. 엔터주 투자에서는 음반·공연 매출과 신규 IP 성장이 핵심이다.
우리금융지주 – 경쟁력 있는 배당수익률 부각

다올투자증권은 우리금융지주에 대해 BUY와 목표주가 45,000원을 유지했다. 3분기 영업이익은 1조2,988억원, 지배순이익은 9,786억원으로 시장 컨센서스에 부합할 전망이다. 2026년 총주주환원율은 45.5%로 예상되며 DPS 10% 증가와 연간 3,500억원 규모 자사주 매입·소각이 반영됐다. 예상 배당수익률도 높은 수준으로 배당주 투자 매력이 부각된다. 일봉 차트에서는 장기 상승 이후 단기 조정 시 이전 고점과 20일선의 지지 여부가 중요하다. 기술적으로 거래량이 줄어든 눌림목 이후 재반등한다면 상승 추세가 지속될 가능성이 있다. 금융주 투자에서는 CET1 비율과 추가 주주환원 정책이 핵심 변수다.
이마트 – 본업 개선이 자회사 부진을 상쇄

한화투자증권은 이마트에 대해 BUY 의견과 목표주가 100,000원을 유지했다. 3분기 영업이익은 1,822억원으로 전년 대비 20% 증가하며 시장 컨센서스를 소폭 웃돌 것으로 전망했다. 자회사 실적 부진은 지속되고 있지만 할인점 등 본업의 견조한 수익성 개선이 이를 상쇄하고 있으며 기존 불확실성도 점차 해소되는 과정이다. 목표가 기준 상승여력은 약 39%다. 일봉 차트에서는 장기 저평가 구간에서 바닥을 다지는지 확인하는 것이 중요하다. 기술적으로 20일·60일 이동평균선 골든크로스와 거래량 증가가 나타나면 추세 전환 신뢰도가 높아질 수 있다. 소비 회복과 자회사 적자 축소가 주가 전망의 핵심이다.
이수페타시스 – 멀티램 성장과 HDI 신규 모멘텀

DB증권은 이수페타시스에 대해 BUY와 목표주가 170,000원을 유지했다. 3분기 매출액은 4,199억원, 영업이익은 929억원으로 각각 전년 대비 41.8%, 58.9% 증가할 전망이다. 멀티램 중심의 매출 확대와 HDI 전용 공장 검토가 중장기 성장성을 높이고 있으며 TPU 차세대 모델 일정에 맞춘 추가 설비투자도 예상된다. 목표가 대비 상승여력은 약 29%다. 일봉 차트에서는 AI 반도체 관련주 특유의 높은 변동성에 주의해야 한다. 기술적으로 급등 이후 20일선 지지와 거래량 감소가 확인되면 건강한 눌림목으로 볼 수 있으며 전고점 돌파 시 추가적인 상승 추세가 가능하다. AI 네트워크 기판 수요가 핵심 성장동력이다.
일진전기 – 국내외 전력망 투자 수혜 지속

미래에셋증권은 일진전기에 대해 매수 의견과 목표주가 114,000원을 유지했다. 3분기 매출액은 6,129억원으로 전년 대비 36.1%, 영업이익은 629억원으로 78.1% 증가할 전망이다. 약 2,716억원 규모 유럽향 전선 수주로 분기 최대 수주를 기록했으며 중전기 부문 역시 높은 가동률과 해외 수주잔고를 기반으로 수익성 개선이 이어질 것으로 예상된다. 일봉 차트에서는 전력기기 테마 강세 이후 단기 이격도 확대 여부가 중요하다. 기술적으로 중기 이동평균선이 우상향하고 조정 시 거래량이 감소한다면 상승 추세가 유지되는 것으로 볼 수 있다. 전고점 돌파 시 글로벌 전력망 투자 수혜 기대가 주가에 추가 반영될 가능성이 있다.
카카오 – 5천만 트래픽의 Next Step
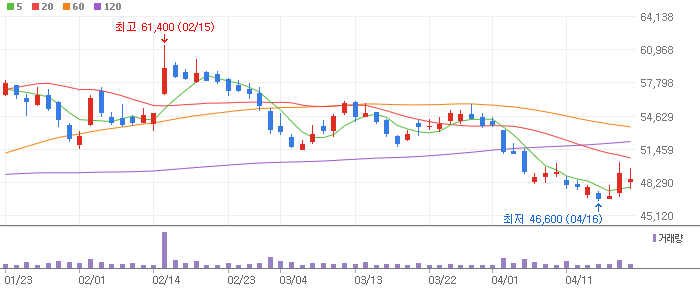
흥국증권은 카카오에 대해 신규 BUY 의견과 목표주가 48,500원을 제시했다. 카카오톡의 높은 이용자 락인 효과를 실행형 AI 플랫폼으로 연결하고 AI와 투자 사업을 새로운 성장축으로 확대하는 전략에 주목했다. 증권사 평균 목표가는 54,932원으로 개별 목표가보다 높지만 최근 반기 전체 컨센서스는 다소 보수적으로 변했다. 일봉 차트에서는 장기 하락 추세에서 벗어나 저점을 높이는 패턴이 형성되는지가 중요하다. 기술적으로 20일선과 60일선 회복 후 거래량을 동반한 직전 고점 돌파가 나와야 본격적인 추세 전환으로 판단할 수 있다. AI 서비스 수익화와 광고·커머스 실적 회복이 주가 전망의 핵심이다.
카카오뱅크 – 3분기 비용 증가와 NIM 개선

한화투자증권은 카카오뱅크에 대해 BUY 의견을 유지하면서 목표주가를 26,000원에서 24,500원으로 낮췄다. 3분기 당기순이익은 1,277억원으로 전년 대비 증가하지만 시장 컨센서스를 약 10% 밑돌 전망이다. 비용 증가가 부담이지만 분기 NIM은 3bp 상승하고 시중은행 대비 예금 중심 조달비용 부담도 상대적으로 낮은 편이다. 일봉 차트에서는 인터넷은행 성장 기대와 실적 둔화 우려가 동시에 반영될 수 있어 박스권 상단과 하단 확인이 중요하다. 기술적으로 거래량을 동반해 60일 이동평균선을 회복할 경우 반등 신호가 강화될 수 있다. 대출 성장률과 플랫폼 수익 확대가 향후 주가 전망의 핵심 변수다.
코스맥스 – 한국 법인 고성장으로 Max Speed
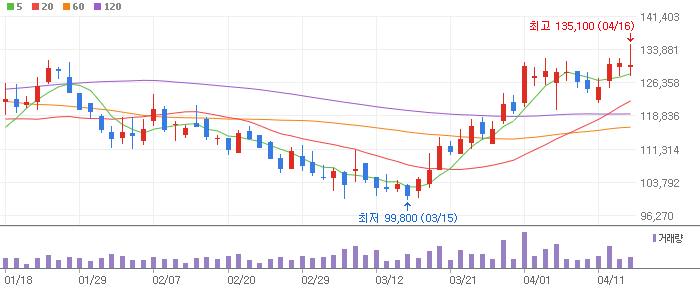
다올투자증권은 코스맥스의 목표주가를 290,000원에서 350,000원으로 20.7% 상향하고 BUY 의견을 유지했다. 한국 법인의 높은 성장세에 힘입어 3분기 영업이익은 시장 컨센서스를 약 15% 웃돌 것으로 전망된다. 스킨케어 강세와 색조 회복, 미국 인디 브랜드 고객 확대가 실적 성장의 핵심이다. 다만 목표가 대비 상승여력은 약 17% 수준으로 다른 종목보다 괴리율은 크지 않다. 일봉 차트에서는 실적 기대가 상당 부분 반영된 만큼 단기 과열과 이격도에 주의해야 한다. 기술적으로 20일선 지지 후 거래량을 동반한 신고가 돌파가 확인될 경우 상승 추세가 이어질 수 있다. K뷰티 ODM 성장세가 핵심 투자 포인트다.
코스메카코리아 – 국내 실적 이상 무
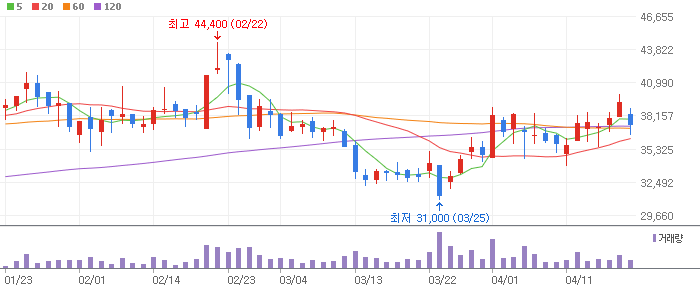
삼성증권은 코스메카코리아에 대해 BUY 의견과 목표주가 130,000원을 유지했다. 3분기는 일부 고객사의 원부자재 수급 문제와 조업일수 감소에도 중소형 고객 중심의 성장이 이어지며 시장 컨센서스에 부합할 것으로 예상된다. 연간 매출 성장률 30% 이상 가이던스도 유지되고 있으며 2027년 원가 개선과 잉글우드랩 고객사 재발주가 추가 성장동력이다. 일봉 차트는 K뷰티 관련주 상승 이후 단기 가격 부담을 함께 고려해야 한다. 기술적으로 거래량 감소를 동반한 20일선 조정은 눌림목으로 해석할 수 있으며 전고점 돌파 시 추가 상승 가능성이 높아진다. 미국 화장품 ODM 사업 회복 여부가 중장기 주가 전망의 주요 변수다.
티엘비 – SOCAMM으로 잡는 매출·수익성·신규수주

DB증권은 티엘비의 목표주가를 기존 43,000원에서 67,000원으로 55.8% 상향했다. 3분기 매출액은 952억원, 영업이익은 166억원으로 각각 전년 대비 38.2%, 91.4% 증가할 전망이다. 고수익 SOCAMM 매출이 200억원을 넘어설 것으로 예상되며 안산 2공장의 생산 효율 개선과 신규 수주 증가도 긍정적이다. 2027년 영업이익 추정치도 추가 상향됐다. 일봉 차트에서는 AI 메모리 관련주 강세로 단기 변동성이 확대될 수 있어 추격매수에 주의해야 한다. 기술적으로 거래량이 줄어드는 조정에서 20일선 지지가 확인되면 눌림목 매수 전략이 가능하며 신고가 돌파 시 SOCAMM 성장 기대가 추가 반영될 수 있다.
펄어비스 – 붉은사막 DLC와 도깨비 신작 모멘텀

메리츠증권은 펄어비스에 대해 투자의견 Buy를 유지하면서 목표주가를 기존 100,000원에서 81,000원으로 낮췄다. 목표가는 하향됐지만 전일 종가 대비 상승여력은 약 145.8%로 높은 수준이다. 3분기 연결 매출액은 1,196억원, 영업이익은 335억원으로 흑자전환하며 회사 가이던스에 부합할 전망이다. 붉은사막 DLC와 함께 12월 이후 도깨비 마케팅이 시작된다는 점도 게임주 주가전망의 핵심이다. 기술적 분석에서는 신작 일정에 따라 거래량과 변동성이 급격히 커질 수 있어 단기 이동평균선 지지 여부를 확인할 필요가 있다. 거래량을 동반한 최근 고점 돌파가 확인되면 상승 추세가 강화될 수 있지만 신작 흥행 기대가 높은 만큼 추격매수보다는 눌림목 분할매수가 유리하다.
펌텍코리아 – K뷰티 성장과 화장품 용기 수요 확대

IBK투자증권은 펌텍코리아에 대해 신규 매수 의견과 목표주가 80,000원을 제시했다. 3분기 매출액은 1,224억원으로 전년 대비 25.3%, 영업이익은 224억원으로 46.3% 증가할 전망이다. K뷰티 시장이 대형 브랜드에서 인디브랜드로 확대되면서 펌프, 튜브, 콤팩트, 스틱 등 화장품 패키징 수요가 동시에 증가하고 있다. 6공장 가동 재개와 생산 병목 해소도 외형 성장을 이익 증가로 연결하는 요인이다. 목표가 대비 상승여력은 약 27%다. 기술적 분석에서는 실적 성장에 따라 중기 상승 추세가 유지되는지가 중요하며, 20일 이동평균선 부근에서 거래량이 감소하는 조정은 눌림목으로 해석할 수 있다. K뷰티 수출과 신규 고객사 확대가 향후 주가전망의 핵심이다.
포스코인터내셔널 – 펀더멘털 개선 대비 남아 있는 저평가 매력

KB증권은 포스코인터내셔널에 대해 BUY 의견과 목표주가 83,000원을 유지했다. 3분기 영업이익은 4,021억원으로 시장 컨센서스를 약 6.9% 웃돌 전망이다. ROE 13.2%, 주주환원율 50%로 글로벌 종합상사와 비교해 경쟁력이 뒤처지지 않지만 PBR은 약 1.3배로 밸류에이션 할인 상태라는 평가다. 목표주가 기준 상승여력은 약 44.9%이며 증권사 평균 목표가는 89,800원이다. 일봉 차트의 기술적 관점에서는 오버행 부담으로 형성된 매물대를 돌파하는지가 중요한 판단 기준이다. 거래량이 증가하면서 중기 이동평균선을 회복하면 기업가치 재평가 가능성이 커질 수 있다. 실적 개선과 주주환원 확대가 동시에 이어지는지가 중장기 투자 포인트다.
포스코퓨처엠 – LFP 라인 전환과 신규 수주 기대

DB증권은 포스코퓨처엠에 대해 BUY 의견과 목표주가 230,000원을 유지했다. 3분기 매출액은 7,676억원, 영업이익은 184억원으로 물량 가이던스 미달 영향에 실적이 부진할 전망이다. 반면 4분기에는 얼티엄향 공급 재개로 매출액 1조원, 영업이익 303억원까지 회복할 것으로 예상된다. 2027년부터 LFP 사업이 본격화되는 점도 2차전지 소재주 성장 모멘텀이다. 목표가 대비 상승여력은 약 12.5%로 단기 괴리율은 크지 않다. 기술적 분석에서는 급등 구간 추격보다 중기 이동평균선과 최근 저점의 지지력을 확인하는 것이 중요하다. LFP 수주가 실제 계약과 실적으로 연결되면 새로운 상승 모멘텀이 형성될 수 있다.
풍산 – 방산 매출 이연 이후 4분기 개선 여부 주목

상상인증권은 풍산에 대해 BUY 의견과 목표주가 90,000원을 유지했다. 3분기 영업이익은 893억원으로 전분기 대비 28.7% 감소하며 시장 기대치를 밑돌 전망이다. 신동 부문의 Metal Gain 감소와 방산 부문의 수락시험 지연 및 납품 이연이 실적 부진의 주요 원인이다. 따라서 하반기 주가전망의 핵심은 4분기로 넘어간 방산 물량이 실제 매출로 인식되는지 여부다. 목표주가 기준 상승여력은 약 19%이며 증권사 평균 목표가 114,429원보다 보수적인 수준이다. 기술적으로는 방산주 특유의 높은 변동성을 고려해 최근 저점과 60일 이동평균선 지지를 확인해야 한다. 구리 가격과 방산 수출 물량 회복이 동시에 확인되면 실적과 주가의 반등 가능성도 높아질 수 있다.
하나금융지주 – 외화환산이익과 주주환원 기대

다올투자증권은 하나금융지주에 대해 BUY 의견과 목표주가 160,000원을 유지했다. 3분기 영업이익은 1조6,049억원, 지배주주순이익은 1조2,307억원으로 시장 컨센서스에 부합할 전망이다. 2026년 총주주환원율 50%가 예상되며 현금배당 확대와 4분기 추가 자사주 매입·소각 여부가 금융주 투자에서 핵심 포인트다. 증권사 평균 목표주가도 164,750원으로 최근 반기 26.9% 상승했다. 기술적 분석에서는 배당주 특성상 급격한 추격매수보다 20일·60일 이동평균선 지지 구간의 분할 접근이 상대적으로 안정적이다. 실적 성장과 CET1 비율, 자사주 소각이 동시에 개선되면 은행주 밸류에이션 재평가가 이어질 가능성이 있다.
하이브 – 신인 그룹 성장과 미국 시장 확대

하나증권은 하이브의 투자의견 BUY를 유지하면서 목표주가를 350,000원에서 300,000원으로 하향했다. 3분기 매출액은 1.47조원으로 전년 대비 101% 증가하고 영업이익은 1,657억원으로 흑자전환할 전망이다. 2027년 예상 PER 16배 수준으로 과거 대비 밸류에이션 부담도 크게 낮아졌다. 미국 시장에서는 캣츠아이 성장에 이어 신규 보이그룹 데뷔가 예정돼 있어 글로벌 IP 확대 가능성이 핵심 모멘텀이다. 목표가 대비 상승여력은 약 91%다. 기술적 분석에서는 장기 하락 이후 바닥 형성과 거래량 증가 여부가 중요하다. 단기 이평선을 회복하고 저점을 높이는 패턴이 이어진다면 추세 전환 가능성이 있으며 미국 아티스트 성과가 향후 주가 재평가의 핵심이다.
한국콜마 – 연장된 성수기와 글로벌 수주 모멘텀

삼성증권은 한국콜마에 대해 BUY 의견과 목표주가 170,000원을 유지했다. 조업일수 감소와 해외 법인 적자 확대에도 상위 고객사를 중심으로 국내 법인의 성장세가 이어지면서 3분기 실적은 시장 컨센서스에 부합할 전망이다. 국내 법인의 영업이익 성장이 지속되는 가운데 2026년 말부터 2027년 초까지 글로벌 MNC 및 선케어 신제품 수주 모멘텀도 기대된다. 목표가 대비 상승여력은 약 22%이며 증권사 평균 목표가도 167,667원으로 비슷한 수준이다. 기술적으로는 K뷰티 강세 이후 단기 이격도가 커지는지 확인해야 하며, 20일선 지지 후 거래량이 다시 증가하면 상승 추세 지속 가능성이 높아진다. 글로벌 화장품 ODM 수주 확대가 핵심 투자 포인트다.
한샘 – 수익성 개선에도 업황 회복이 필요한 시점

흥국증권은 한샘의 목표주가 45,000원을 유지했지만 상승여력 축소를 이유로 투자의견을 HOLD로 낮췄다. 상반기 매출액은 전년 대비 감소했지만 영업이익은 146% 증가하면서 원가율 개선과 고정비 절감 효과를 확인했다. 쌤페스타 흥행과 프리미엄 플래그십 확대, 신제품 및 인테리어 플래너 강화도 긍정적이다. 다만 목표주가 대비 상승여력이 약 12% 수준으로 크지 않고 주택·인테리어 업황 회복이 필요하다. 기술적 분석에서는 박스권 상단 추격보다 최근 저점 지지와 거래량 증가 여부가 중요하다. 실적 개선이 매출 성장까지 연결되고 브랜드 경쟁력이 회복되는지가 중장기 주가전망을 결정할 것으로 보인다.
해성디에스 – PER 11배에 머물 업황은 아니다

DB증권은 해성디에스의 목표주가를 기존 74,000원에서 84,000원으로 13.5% 상향하고 BUY 의견을 유지했다. 3분기 매출액은 2,468억원으로 38.2%, 영업이익은 346억원으로 114.6% 증가할 전망이다. 12개월 선행 PER은 약 11배로 국내 기판업체의 22~25배와 비교하면 밸류에이션 할인 폭이 상당하다는 분석이다. 목표가 대비 상승여력은 약 26%다. 기술적 분석에서는 반도체 기판 업황 회복을 반영해 중기 이동평균선 정배열 여부를 확인할 필요가 있다. 거래량이 증가하면서 최근 매물대를 돌파할 경우 밸류에이션 리레이팅이 주가에 본격적으로 반영될 가능성이 있다. 자동차용 반도체와 패키지기판 실적 개선이 핵심이다.
현대건설 – 영업이익 1조원과 미국 원전 모멘텀

NH투자증권은 현대건설에 대해 BUY 의견과 목표주가 170,000원으로 커버리지를 재개했다. 3분기 영업이익은 2,403억원으로 전년 대비 132% 증가해 컨센서스를 웃돌 전망이다. 주택 부문 수익성 개선을 기반으로 2026년 영업이익 9,550억원, 2027년에는 1.1조원까지 증가할 것으로 예상된다. 미국 원전 시공 착수 가능성도 건설주 주가전망의 중요한 재평가 요인이다. 목표주가 기준 상승여력은 약 51%다. 기술적 분석에서는 원전 관련 뉴스로 거래량이 급증할 수 있어 단기 추격보다 이동평균선 지지 여부가 중요하다. 신규 원전 수주가 구체화되면서 전고점을 거래량과 함께 돌파하면 중장기 상승 추세가 강화될 수 있다.
현대글로비스 – PCTC 호황을 온전히 누리는 2027년

NH투자증권은 현대글로비스에 대해 BUY 의견과 목표주가 319,000원을 유지했다. 3분기 매출액은 8.41조원으로 전년 대비 14.3% 증가하지만 영업이익은 5,373억원으로 시장 기대치를 다소 밑돌 전망이다. 환율 하락과 연료비 상승이 단기 부담이지만 2027년 PCTC 운용 선복이 약 20% 증가하고 운임 상승 효과까지 더해지면서 영업이익 성장이 가속화될 것으로 예상된다. 목표가 대비 상승여력은 약 59%다. 기술적 분석에서는 실적보다 중장기 운임 전망이 먼저 주가에 반영될 수 있어 60일 이동평균선과 전고점 돌파 여부가 중요하다. 완성차 수출과 해상운임 상승이 동시에 이어지면 물류주 기업가치 재평가가 가능하다.
현대로템 – 폴란드 수출과 높은 방산 수익성 지속

유안타증권은 현대로템에 대해 Buy 의견을 유지하면서 목표주가를 기존 300,000원에서 150,000원으로 50% 하향했다. 3분기 매출액은 1조7,961억원, 영업이익은 2,879억원으로 시장 컨센서스에 부합할 전망이다. 폴란드향 EC2 초도물량 인도가 완료됐고 예비성 비용 환입 효과까지 반영되면서 방산 수출 부문의 높은 수익성이 이어질 것으로 예상된다. 다만 목표가는 증권사 평균 258,348원보다 상당히 보수적이다. 기술적으로 방산주는 뉴스와 수주 공시에 따른 급격한 변동성이 나타날 수 있어 최근 저점과 중기 이동평균선 지지가 중요하다. 추가 해외 수주가 확인되며 전고점을 돌파할 경우 장기 상승 추세 재개 가능성을 볼 수 있다.
현대모비스 – 최대 실적과 휴머노이드의 결합

메리츠증권은 현대모비스에 대해 Buy 의견을 유지하면서 목표주가를 900,000원에서 750,000원으로 조정했다. 3분기 매출액은 16조원, 영업이익은 9,342억원으로 3분기 기준 역대 최대 실적이 예상된다. 4분기 영업이익 역시 1조600억원으로 사상 최대 분기 실적이 전망되며 11월부터 첫 휴머노이드 관련 매출 인식도 시작될 것으로 예상된다. 목표가 대비 상승여력은 약 97%다. 기술적 분석에서는 자동차 부품주 실적뿐 아니라 로봇 관련 기대감이 주가에 추가 반영될 수 있어 거래량 변화를 주목해야 한다. 단기 상승 후 20일선 지지가 확인되면 추세가 이어질 가능성이 있으며 휴머노이드 사업 매출 가시화가 새로운 밸류에이션 재평가 요인이 될 전망이다.
현대백화점 – 하반기 실적 개선과 저평가 매력

교보증권은 현대백화점에 대해 Buy 의견과 목표주가 160,000원을 유지했다. 3분기 매출액은 1조1,220억원, 영업이익은 834억원으로 전년 대비 성장하지만 시장 기대치에는 다소 미치지 못할 전망이다. 과거 실적 부담이었던 지누스는 매출 회복과 비용 절감으로 개선이 예상되며 면세점도 안정적인 흑자 기조를 유지할 것으로 전망된다. 12개월 선행 PER이 약 7배로 저평가 주식 관점에서도 관심을 둘 수 있다. 목표가 대비 상승여력은 약 82%다. 기술적 분석에서는 중장기 이동평균선 회복과 이전 매물대 돌파 여부가 중요하다. 백화점 소비 회복과 지누스 실적 개선이 동시에 확인될 경우 유통주 밸류에이션 재평가 가능성이 높아질 수 있다.
현대제철 – 판매량 부진에도 스프레드 개선 지속
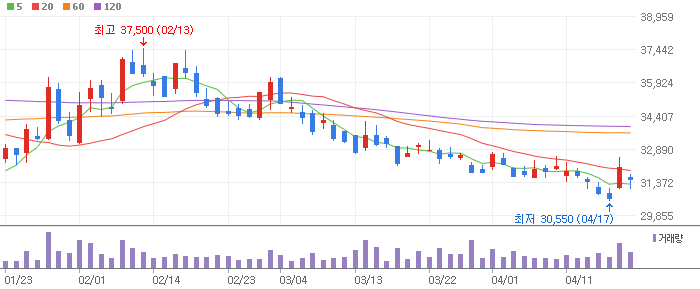
KB증권은 현대제철에 대해 Buy 의견과 목표주가 40,000원을 유지했다. 3분기 영업이익은 662억원으로 시장 컨센서스 1,160억원을 약 43% 밑돌 전망이다. 자동차향 판가 인상으로 스프레드는 개선됐지만 해외 판매가격 인상 제한과 예상보다 낮은 판매량이 실적 부담으로 작용했다. 4분기까지 스프레드 개선은 이어질 가능성이 있으나 원료탄 가격 상승은 리스크다. 목표가 대비 상승여력은 약 34%다. 기술적 분석에서는 철강 업황 바닥 기대가 주가에 선반영되는지 확인해야 하며 중기 이동평균선 회복과 거래량 증가가 추세 전환의 조건이다. 반덤핑 규제와 AI 데이터센터 관련 철강 수요 확대 여부도 장기 주가전망에 영향을 줄 전망이다.
현대지에프홀딩스 – 거버넌스 개선과 강력한 주주환원
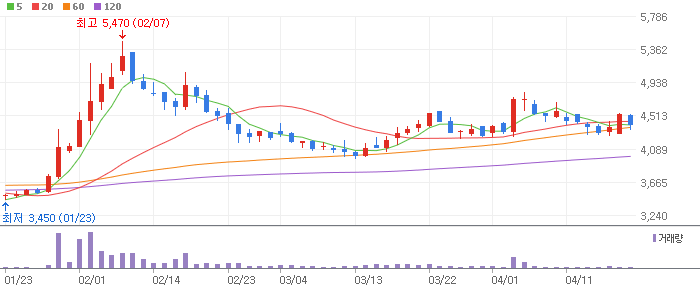
흥국증권은 현대지에프홀딩스에 대해 BUY 의견과 목표주가 18,000원을 유지했다. 3분기 매출액은 2조원으로 전년 대비 5.9%, 영업이익은 865억원으로 13.6% 증가할 전망이다. 특히 약 1,000억원 규모 자사주 전량 소각, 현대홈쇼핑 합병, 배당수익 확대가 기업가치 상승의 핵심이다. 2026년 그룹 전체 자사주 매입·소각 규모는 약 3,500억원으로 예상된다. 목표가 대비 상승여력은 약 45%다. 기술적 분석에서는 자사주 소각과 밸류업 기대가 반영된 상승 이후 이전 저항선이 지지선으로 전환되는지가 중요하다. 거래량이 유지되면서 고점을 높인다면 지주사 할인 축소와 주주환원 확대가 중장기 주가 상승을 뒷받침할 가능성이 있다.
호텔신라 – 수익성 개선 이후 필요한 수요 회복

DB증권은 호텔신라에 대해 BUY 의견을 유지하면서 목표주가를 62,000원에서 57,000원으로 하향했다. 3분기 매출액은 9,741억원으로 전년 대비 감소하지만 영업이익은 557억원으로 387% 증가할 전망이다. 면세점 사업에서 수익성 중심 경영이 성과를 내고 있지만 면세 채널 자체의 경쟁력 약화가 매출 성장에는 부담이다. 목표주가 기준 상승여력은 약 46%이며 증권사 평균 목표가는 69,308원이다. 기술적 분석에서는 장기 하락 이후 저점 형성과 거래량 증가가 동시에 나타나는지 확인하는 것이 중요하다. 단기 이평선을 회복하고 고점을 높이는 패턴이 형성된다면 실적 턴어라운드를 반영한 주가 반등 가능성이 커질 수 있다. 관광객과 면세 매출 회복이 핵심이다.
효성중공업 – 하반기 이익 성장 방향은 변하지 않았다

유안타증권은 효성중공업에 대해 BUY 의견과 목표주가 5,000,000원을 유지했다. 3분기 매출액은 1조9,262억원으로 전년 대비 18.6%, 영업이익은 3,126억원으로 42.2% 증가할 전망이다. 일부 중동과 북미 프로젝트의 납기가 4분기로 이연됐지만 고수익 북미 물량의 매출 비중 확대가 이어져 하반기 전체 실적 성장 방향에는 변화가 없다는 분석이다. 목표가 대비 상승여력은 약 78%이며 증권사 평균 목표가도 427만원을 넘어섰다. 기술적 분석에서는 전력기기 대표주로 큰 폭의 상승 이후 단기 이격도 관리가 중요하다. 조정 과정에서 거래량이 감소하고 20일·60일선 지지가 확인된다면 중장기 상승 추세가 유지될 가능성이 높다. 북미 전력망 투자와 고마진 변압기 수주가 핵심 성장동력이다.