- 금일 증권가 주요 정보들은 아래를 참고해주세요.
▼▼▼▼▼

BGF리테일 – 소비 쿠폰 부담에도 실적 성장 기대, 목표가 20만원 제시
BGF리테일은 편의점 업종 대표 기업으로 소비 회복과 외국인 관광객 증가에 따른 매출 성장 기대감이 부각되고 있습니다. 대신증권은 투자의견 BUY와 목표주가 200,000원을 제시했으며, 현재 주가 대비 약 37.9%의 상승여력을 평가했습니다.
3분기에는 소비 쿠폰 효과 감소에 따른 기존점 성장률 둔화 우려가 있지만, 외국인 매출 증가와 고마진 상품 판매 확대가 수익성 개선 요인으로 작용할 전망입니다. 또한 판관비 부담 감소와 영업레버리지 효과가 본격화되면서 실적 개선 가능성이 높다는 분석입니다.
차트 분석에서는 최근 조정 이후 거래량 감소 구간을 거치며 바닥 다지기 흐름이 나타나는지가 중요합니다. 기술적으로는 20일 이동평균선 회복 여부와 거래량 동반 상승이 추가 상승의 핵심 신호가 될 수 있습니다.
목표가 20만원은 최근 증권사 평균 목표가 188,400원 대비 높은 수준으로, 편의점 업종 내 실적 개선주로 평가받고 있습니다. 향후 소비 회복과 밸류에이션 재평가 여부가 주가 방향성을 결정할 전망입니다.
DL이앤씨 – AI 데이터센터와 발전 플랜트 성장 모멘텀, 건설주 재평가 기대
DL이앤씨는 전통 건설업에서 벗어나 AI 데이터센터와 발전 플랜트 중심의 성장 전략이 부각되고 있는 기업입니다. 유진투자증권은 투자의견 BUY와 목표주가 121,000원을 제시했으며, 목표가 대비 약 41% 상승 가능성을 제시했습니다.
최근 AI 산업 확대와 함께 데이터센터 투자 규모가 증가하면서 관련 인프라 기업들의 가치가 재평가되고 있습니다. DL이앤씨는 데이터센터 시공 경험과 LNG 발전 플랜트 경쟁력을 기반으로 새로운 성장 영역을 확보하고 있다는 평가입니다.
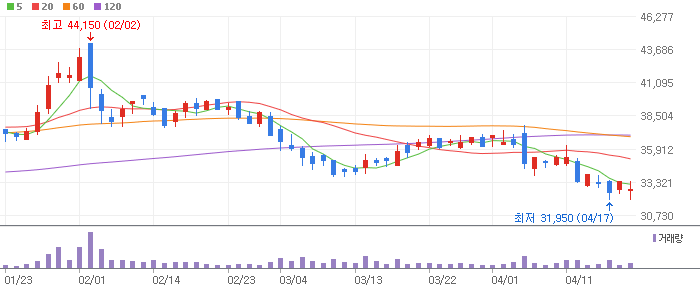
차트 분석에서는 장기 하락 추세 이후 반등 흐름이 이어지는지가 중요하며, 이동평균선 정배열 전환 여부가 기술적 상승 신호가 될 수 있습니다. 현재 밸류에이션 역시 PBR 0.63배, PER 7.2배 수준으로 저평가 매력이 있다는 평가입니다.
목표주가 121,000원은 업종 내에서도 높은 수준이며, AI 인프라 투자 확대가 실제 수주 증가로 연결될 경우 추가적인 주가 재평가 가능성이 있습니다.

GS건설 – AI 데이터센터 시대 수혜, 목표주가 4만6000원으로 상향
GS건설은 AI 데이터센터 투자 확대에 따른 건설 수혜주로 주목받고 있습니다. 하나증권은 기존 목표주가 36,000원에서 46,000원으로 27.8% 상향하며 투자의견 BUY를 유지했습니다.
GS건설은 과거부터 LG유플러스, 네이버, 금융권 데이터센터 등 다양한 프로젝트 경험을 보유하고 있으며, 최근에는 직접 개발 및 운영 영역까지 사업을 확장하고 있습니다.
기술적 분석에서는 최근 상승 추세 이후 조정 구간에서 거래량 유지 여부가 중요합니다. 5일·20일 이동평균선 지지 여부와 함께 거래량 증가가 동반될 경우 추가 상승 모멘텀이 발생할 수 있습니다.
목표가 46,000원은 최근 평균 목표가 41,842원보다 높은 수준으로 시장에서 데이터센터 관련 성장성을 긍정적으로 평가하고 있습니다. AI 인프라 확대와 대규모 수주 현실화 여부가 향후 주가 핵심 변수입니다.

GS리테일 – 편의점과 슈퍼 성장 동시 부각, 밸류에이션 재평가 기대
GS리테일은 편의점과 슈퍼마켓 사업의 동반 성장 기대감으로 증권가 관심을 받고 있습니다. 대신증권은 투자의견 BUY와 목표주가 33,000원을 제시했습니다.
편의점 사업은 소비 쿠폰 기저 영향에도 안정적인 성장 흐름이 예상되며, 슈퍼마켓 부문은 기존점 성장률 10%대가 전망되고 있습니다. 외국인 매출 증가 역시 추가적인 성장 요인으로 평가됩니다.
차트 분석에서는 박스권 돌파 여부가 중요합니다. 거래량 증가와 함께 주요 저항선을 돌파할 경우 새로운 상승 추세 형성이 가능하며, 단기적으로는 이동평균선 지지 확인이 필요합니다.
목표가 33,000원은 소비 회복과 유통 업종 재평가 기대감을 반영한 수준입니다. 편의점 경쟁력과 신규 성장 동력이 주가 상승의 핵심 요소가 될 전망입니다.

HD현대마린솔루션 – AI 데이터센터 발전엔진 수혜, 목표가 44만8000원 제시
HD현대마린솔루션은 조선업 호황과 AI 데이터센터 전력 인프라 확대라는 두 가지 성장 모멘텀을 보유한 기업입니다. 유안타증권은 목표주가를 기존 412,000원에서 448,000원으로 상향했습니다
특히 AI 데이터센터 증가로 안정적인 전력 공급 중요성이 커지면서 발전 엔진 유지보수(AM) 사업 가치가 부각되고 있습니다. 조선업 내에서도 차별화된 사업 모델이 강점으로 평가됩니다.
기술적 분석에서는 신고가 영역 접근 이후 거래량 유지 여부가 중요합니다. 단기 급등 이후 조정이 발생하더라도 주요 이동평균선을 지지한다면 중장기 상승 흐름은 유지될 가능성이 있습니다.
목표가는 최근 증권사 평균 목표가 320,727원을 크게 상회하는 수준으로, AI 인프라 성장의 대표 수혜주로 평가받고 있습니다.

HL만도 – 로보택시와 자율주행 시대 핵심 부품주 부각
HL만도는 자율주행, SDV(소프트웨어 중심 자동차), 로보택시 시장 확대의 핵심 부품 기업으로 평가받고 있습니다. 한화투자증권은 목표주가 83,000원과 BUY 의견을 유지했습니다.
특히 By-Wire 기술은 미래 모빌리티 시장에서 중요한 기술로 평가되며, 글로벌 자율주행 경쟁 확대에 따른 성장성이 기대됩니다.
차트 분석에서는 장기간 조정 이후 추세 전환 여부가 중요합니다. 거래량 증가와 함께 상승 추세가 유지된다면 기술적 반등 이상의 중장기 상승 흐름을 기대할 수 있습니다.
목표주가 83,000원은 평균 목표가 69,261원을 웃도는 수준이며, Physical AI 시대 자동차 부품 가치 재평가 가능성이 투자 포인트입니다.

JYP Ent. – 글로벌 팬덤 성장 기반 엔터주 반등 기대
JYP Ent.는 글로벌 K-POP 시장 성장과 아티스트 IP 경쟁력을 기반으로 성장하는 대표 엔터테인먼트 기업입니다. 상상인증권은 BUY 의견과 목표주가 60,000원을 신규 제시했습니다.
특히 스트레이키즈는 높은 음반 판매량과 글로벌 팬덤 확대를 이어가며 실적 성장을 견인할 핵심 아티스트로 평가받고 있습니다.
차트 분석에서는 최근 약세 이후 반등 시 거래량 증가 여부가 중요합니다. 엔터주는 실적보다 모멘텀 영향이 큰 만큼 신규 앨범, 공연 일정 등 이벤트 확인이 필요합니다.
목표주가 60,000원은 글로벌 팬덤 성장성과 콘텐츠 IP 가치를 반영한 수준입니다. 향후 실적 개선과 신규 아티스트 성장 여부가 주가 방향성을 결정할 전망입니다.

KB금융 – 역대 최대 실적 기대, 금융주 대표 밸류업 수혜주
KB금융은 국내 대표 금융지주로 안정적인 실적과 주주환원 정책 기대감이 동시에 부각되고 있습니다. 하나증권은 목표주가를 기존 220,000원에서 235,000원으로 상향했습니다.
3분기 순이익은 분기 기준 역대 최대 수준이 예상되며, CET1 비율 개선과 자본 활용 확대가 긍정적인 투자 포인트입니다.
기술적 분석에서는 상승 추세 유지 여부와 거래량 흐름이 중요합니다. 금융주는 배당 시즌과 밸류업 정책 기대감이 주가 모멘텀으로 작용할 수 있습니다.
목표가 235,000원은 평균 목표가 219,895원보다 높은 수준이며, 리딩뱅크 프리미엄과 주주환원 확대가 추가적인 밸류에이션 상승 요인이 될 전망입니다.

KT&G – 해외 담배 성장과 주주환원 기대, 목표가 23만원 유지
KT&G는 국내 대표적인 고배당 가치주로 해외 담배 사업 성장과 적극적인 주주환원 정책이 투자 포인트로 부각되고 있습니다. 한국투자증권은 투자의견 매수와 목표주가 230,000원을 제시했으며 현재 주가 대비 약 33.9%의 상승여력을 평가했습니다.
최근 KT&G는 국내 시장보다 해외 K-담배 판매 확대가 실적 성장의 핵심 동력으로 작용하고 있습니다. 특히 연말 배당 확대 및 주주환원 정책 기대감이 투자 심리를 개선시키는 요소입니다.
차트 분석에서는 장기간 박스권 이후 방향성 확인이 중요합니다. 기술적으로는 주요 이동평균선 회복과 거래량 증가 여부가 추가 상승의 신호가 될 수 있습니다.
목표주가는 최근 증권사 평균 목표가 240,769원 대비 다소 보수적이지만, 안정적인 현금흐름과 배당 매력을 고려하면 중장기 투자 관점에서 관심이 필요한 종목입니다.
LG생활건강 – 북미 성장 기반 실적 정상화 기대, 목표가 33만원 제시
LG생활건강은 중국 시장 의존도를 낮추고 북미 시장 중심의 새로운 성장 전략이 부각되고 있는 대표 소비재 기업입니다. 상상인증권은 투자의견 HOLD와 목표주가 330,000원을 제시했습니다.
뷰티 사업의 수익성 회복과 북미 시장 성장 가능성이 긍정적인 요인으로 평가되고 있습니다. 다만 글로벌 브랜드 경쟁력 강화와 해외 매출 확대가 추가적인 밸류에이션 상승의 조건으로 제시됐습니다.
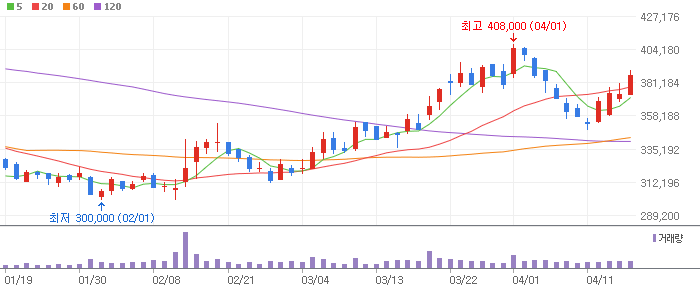
기술적 분석에서는 장기 하락 이후 추세 전환 여부가 중요합니다. 최근 반등 과정에서 거래량 증가와 20일 이동평균선 지지가 확인된다면 중기 상승 흐름을 기대할 수 있습니다.
목표주가 33만원은 평균 목표가 318,000원보다 높은 수준으로, 실적 회복과 글로벌 브랜드 가치 재평가 여부가 향후 주가 방향성을 결정할 전망입니다.

LIG디펜스앤에어로스페이스 – 천궁-II 수출 확대와 방산 성장성 부각
LIG디펜스앤에어로스페이스는 국내 대표 방산 기업으로 유도무기와 항공전자 사업 확대가 주요 투자 포인트입니다. IBK투자증권은 신규 커버리지를 개시하며 목표주가 950,000원을 제시했습니다.
천궁-II 수출 확대와 중동 방공시장 진출 확대가 실적 성장의 핵심 요소입니다. UAE 수출에 이어 사우디, 이라크 등 추가 수출 가능성이 기대되며 글로벌 방산 기업으로 성장 가능성이 부각되고 있습니다.
차트 분석에서는 강한 상승 추세 이후 조정 구간에서 지지 여부가 중요합니다. 방산주는 수주 뉴스에 따른 변동성이 큰 만큼 거래량과 주요 지지선을 함께 확인해야 합니다.
목표가는 95만원으로 제시됐으며, 방산 수출 확대와 신규 수주 확보가 지속될 경우 장기 성장주로 재평가 가능성이 있습니다.
LS마린솔루션 – 해저 전력망 투자 확대 수혜, 목표가 4만원 유지
LS마린솔루션은 해저케이블과 해상풍력 인프라 확대의 대표 수혜주로 평가받고 있습니다. 메리츠증권은 투자의견 BUY와 목표주가 40,000원을 유지했습니다.
글로벌 전력망 투자 확대와 신재생에너지 산업 성장으로 해저케이블 수요가 증가하고 있습니다. 특히 2027년 이후 실적 성장 본격화와 2030년 인터커넥터 사업 확대가 주요 성장 포인트입니다.
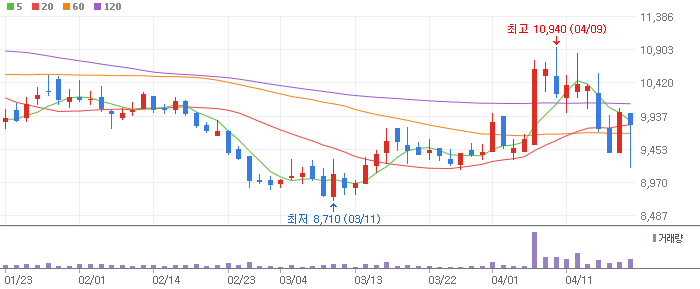
기술적 분석에서는 장기 상승 추세 유지 여부가 중요하며, 최근 거래량 증가와 함께 저항선 돌파 여부를 확인할 필요가 있습니다.
목표주가는 4만원으로 제시됐으며, 해저 전력 인프라 투자 확대라는 장기 성장 테마를 보유한 기업으로 평가됩니다.

SFA반도체 – DDR5 패키징 성장 기대, 목표가 1만2000원 상향
SFA반도체는 반도체 후공정(OSAT) 분야 핵심 기업으로 AI 반도체와 DDR5 전환 수혜가 기대되고 있습니다. 한국투자증권은 목표주가를 기존 10,000원에서 12,000원으로 20% 상향했습니다.
삼성전자 DDR5 밸류체인의 핵심 기업으로 평가받고 있으며, 국내 패키징 물량 증가와 함께 안정적인 성장 흐름이 예상됩니다.
차트 분석에서는 반도체 업황 회복 기대감이 주가에 반영되는 구간으로, 거래량 증가와 상승 추세 지속 여부가 중요합니다.
목표주가 12,000원은 현재 주가 대비 높은 상승여력을 의미하며, AI 반도체 시장 확대와 후공정 수요 증가가 주요 투자 포인트입니다.
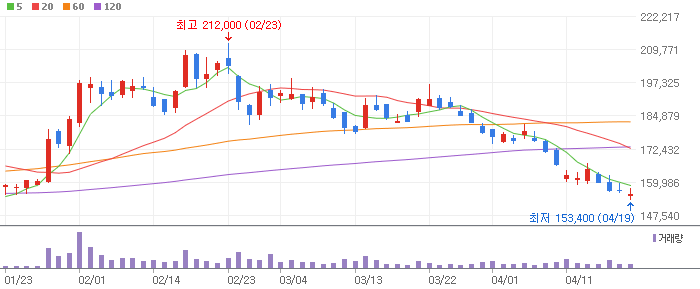
SK – 지배구조 개편과 AI 사업 가치 재평가 기대
SK는 지주회사 가치 재평가와 AI 산업 성장성이 동시에 부각되고 있는 종목입니다. BNK투자증권은 투자의견 매수와 목표주가 900,000원을 유지했습니다.
사업 구조 재편과 비상장 자회사 성장성이 핵심 투자 포인트입니다. 특히 SK하이닉스와 AI 산업 관련 가치가 부각되면서 지주회사 할인 축소 가능성이 기대되고 있습니다.
기술적 분석에서는 장기 상승 추세 유지 여부와 거래량 흐름 확인이 필요합니다. 지주회사 특성상 기업가치 재평가 모멘텀이 중요합니다.
목표주가 90만원은 평균 목표가 855,273원보다 높은 수준이며, AI 산업 투자 확대와 그룹 포트폴리오 변화가 주가 상승 요인이 될 전망입니다.
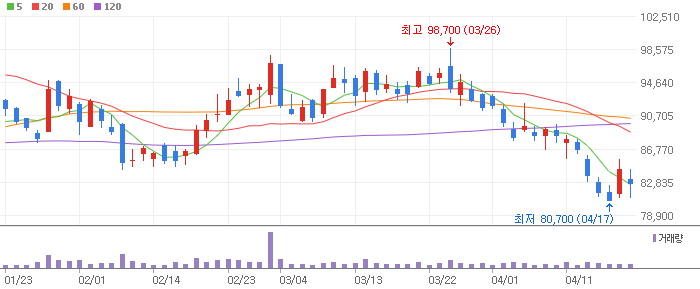
SK바이오팜 – FDA 우려 해소 기대, 신약 성장성 재부각
SK바이오팜은 신약 개발 경쟁력을 보유한 바이오 기업으로 FDA 관련 불확실성 해소 기대감이 투자 포인트로 부각됐습니다. 하나증권은 목표주가 160,000원을 유지했습니다. :contentReference[oaicite:8]{index=8}
Opakalim 관련 FDA 이슈는 해소 가능성이 높다는 분석이 나오고 있으며, 기존 신약 파이프라인 가치가 유지될 것으로 전망됩니다.
차트 분석에서는 바이오주의 특성상 이벤트 발생 여부가 중요하며, 거래량 동반 상승 여부가 추세 전환 신호가 될 수 있습니다.
목표주가 16만원은 평균 목표가 146,875원보다 높은 수준이며, FDA 이슈 해소와 신약 매출 확대가 향후 주가 핵심 변수입니다.

기가비스 – 반도체 검사장비 성장과 생산능력 확대 기대
기가비스는 반도체 검사장비 전문 기업으로 AI 반도체 시장 성장과 고도화된 검사 수요 증가의 수혜가 기대됩니다. iM증권은 목표주가 155,000원을 유지했습니다.
화성 신사옥 준공으로 생산능력이 확대됐으며, 기존 공장 대비 신규 Capa 증가를 통해 향후 수주 대응력이 강화될 전망입니다.
기술적 분석에서는 신규 성장 기대감이 주가에 반영되는 과정에서 거래량과 추세 유지 여부를 확인해야 합니다.
목표주가는 15만5000원으로 제시됐으며, 반도체 검사장비 시장 성장과 신규 수주 확대 여부가 향후 기업가치 상승의 핵심 요소가 될 전망입니다.
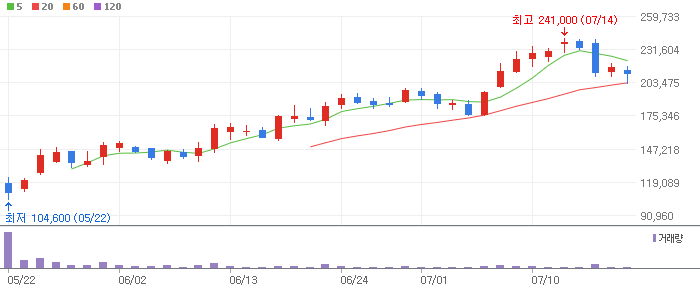
달바글로벌 – 북미·유럽 확장 기반 K뷰티 성장주, 목표가 26만원 제시
달바글로벌은 프리미엄 K뷰티 브랜드 경쟁력을 기반으로 글로벌 화장품 시장에서 성장성이 부각되고 있는 기업입니다. 상상인증권은 투자의견 BUY와 목표주가 260,000원을 신규 제시했으며 현재 주가 대비 약 55.1%의 상승여력을 평가했습니다.
2026년 매출액은 7,458억원, 영업이익은 1,633억원으로 높은 성장세가 예상되고 있습니다. 특히 북미와 유럽 오프라인 유통망 확대가 향후 실적 성장을 이끄는 핵심 요소로 평가됩니다.
차트 분석에서는 신규 상장 이후 변동성 구간에서 추세 유지 여부가 중요합니다. 기술적으로는 거래량 증가와 함께 주요 이동평균선 위에서 지지력을 확보하는지가 추가 상승의 핵심 신호입니다.
목표주가는 Target PER 20.6배를 적용해 산출됐으며, 해외 매출 다변화와 프리미엄 브랜드 가치 확대가 지속될 경우 성장주로서 밸류에이션 재평가 가능성이 있습니다.

디어유 – 글로벌 팬덤 플랫폼 확장, 새로운 성장 구간 진입 기대
디어유는 아티스트 팬 커뮤니케이션 플랫폼 사업을 기반으로 글로벌 엔터테인먼트 시장 확대 수혜가 기대되는 기업입니다. 상상인증권은 BUY 의견과 목표주가 29,000원을 신규 제시했습니다.
핵심 투자 포인트는 글로벌 bubble 서비스 성장과 일본·중국 현지화 서비스 확대입니다. 안정적인 구독 기반 매출 구조를 확보하면서 신규 가입자 증가가 향후 실적 성장 동력이 될 것으로 전망됩니다.
차트 분석에서는 장기간 조정 이후 거래량 동반 반등 여부가 중요합니다. 엔터 플랫폼주는 실적 성장성과 이용자 증가 지표가 주가 방향성을 결정하는 만큼 주요 지지선 확인이 필요합니다.
목표주가는 29,000원으로 제시됐으며, 글로벌 팬덤 플랫폼 가치와 반복 매출 구조가 시장에서 재평가될 가능성이 있습니다.

롯데칠성 – 가격 인상 효과와 제품 믹스 개선, 실적 방어력 주목
롯데칠성은 음료와 주류 시장에서 안정적인 브랜드 경쟁력을 보유한 소비재 기업입니다. 현대차증권은 투자의견 BUY와 목표주가 140,000원을 제시했습니다.
2026년 매출 성장과 영업이익 개선 전망이 유지되고 있으며, 제로 탄산·에너지음료·RTD 제품 중심의 판매 확대가 긍정적인 요인입니다. 다만 원재료 가격 부담은 단기 수익성 변수로 작용할 전망입니다.
기술적 분석에서는 최근 조정 이후 반등 가능성을 확인해야 합니다. 이동평균선 회복과 거래량 증가가 나타날 경우 저평가 소비주로서 재평가 가능성이 있습니다.
목표주가는 기존 17만원에서 14만원으로 조정됐지만, 평균 목표가 147,500원 수준을 유지하고 있어 중장기 실적 개선 기대감은 유효합니다.

바이오에프디엔씨 – 식물세포 기반 바이오뷰티 성장 기대
바이오에프디엔씨는 식물세포 배양 기술을 기반으로 화장품 원료와 뷰티 제품 사업을 확대하고 있는 바이오 기업입니다. 상상인증권은 BUY 의견과 목표주가 16,000원을 신규 제시했습니다.
스킨부스터 화장품과 식물세포 배양 원료 기반 제품 성장 가능성이 주요 투자 포인트입니다. K뷰티 시장 확대와 함께 차별화된 원료 기술 경쟁력이 부각되고 있습니다.
차트 분석에서는 바이오·성장주의 특성상 거래량 변화와 이벤트 모멘텀이 중요합니다. 추세 전환 확인 후 접근하는 전략이 필요합니다.
목표주가는 16,000원으로 현재 주가 대비 높은 상승여력이 평가되고 있으며, 식물세포 플랫폼 기술과 뷰티 사업 성장성이 향후 기업가치를 결정할 전망입니다.

비에이치 – 휴머노이드 로봇과 애플 신사업 수혜 기대
비에이치는 스마트폰 부품 기업에서 로봇·휴머노이드 및 미래 모빌리티 부품 기업으로 성장 가능성이 부각되고 있습니다. 대신증권은 BUY 의견과 목표주가 41,000원을 제시했습니다.
북미 휴머노이드 기업 신규 고객 확보와 2027년 신규 매출 발생 가능성이 주요 성장 모멘텀입니다. 또한 애플 폴더블폰 시장 확대 역시 추가적인 성장 요인으로 평가됩니다.
차트 분석에서는 장기 상승 추세 유지 여부가 중요하며, 거래량 증가와 저항선 돌파 여부를 확인해야 합니다.
목표주가는 41,000원으로 평균 목표가 32,692원보다 높은 수준이며, 로봇·AI·애플 공급망 확대라는 새로운 성장 스토리가 주가 재평가 요인입니다.

삼성에스디에스 – 기업 AI 전환 수혜, AX 사업 성장 본격화
삼성에스디에스는 기업용 AI 전환(AX) 시장 확대의 대표적인 수혜 기업으로 평가받고 있습니다. 대신증권은 BUY 의견과 목표주가 370,000원을 유지했습니다.
기업들의 AI 도입이 단순 자동화를 넘어 업무 재설계와 시스템 통합 단계로 확대되면서 클라우드와 AI 서비스 경쟁력이 중요해지고 있습니다.
차트 분석에서는 AI 관련주 상승 흐름과 함께 거래량 유지 여부가 중요합니다. 주요 이동평균선 지지가 확인될 경우 중장기 상승 추세 유지 가능성이 있습니다.
목표주가는 37만원으로 최근 증권사 평균 목표가 279,000원을 크게 상회하며, AI 플랫폼 및 기업 디지털 전환 시장 성장성이 핵심 투자 포인트입니다.

삼양컴텍 – K2 방산 수출 확대와 방호 소재 성장 기대
삼양컴텍은 방탄·방호용 특수소재 기술력을 기반으로 방산 수출 확대 수혜가 기대되는 기업입니다. IBK투자증권은 신규 커버리지를 개시하며 목표주가 10,000원을 제시했습니다. :contentReference[oaicite:8]{index=8}
K2 전차 폴란드 수출 확대와 함께 장갑차, 무인차량 등 신규 방산 플랫폼으로 적용 영역 확대가 기대됩니다. 장기적으로는 항공우주 소재 사업 진출 가능성도 투자 포인트입니다.
기술적 분석에서는 신규 성장주 특성상 거래량과 추세 형성이 중요합니다. 방산 수주 뉴스와 함께 변동성이 확대될 가능성이 있습니다.
목표주가는 1만원으로 제시됐으며, 방산 수출 확대와 소재 기술 경쟁력이 중장기 성장 동력으로 평가됩니다.

실리콘투 – 유럽 K뷰티 유통 확대, 글로벌 화장품 성장 수혜
실리콘투는 K뷰티 글로벌 유통 플랫폼 기업으로 해외 법인과 물류 인프라를 기반으로 성장성이 부각되고 있습니다. 상상인증권은 BUY 의견과 목표주가 58,000원을 신규 제시했습니다.
유럽 시장 확대와 Boots, Superdrug 등 현지 대형 리테일러 판매 증가가 주요 성장 포인트입니다. 개별 브랜드가 접근하기 어려운 해외 시장에서 유통 전문 기업으로 경쟁력을 확보하고 있습니다.
차트 분석에서는 상승 추세 이후 조정 구간에서 지지 여부가 중요합니다. 거래량 감소 후 재상승 흐름이 나타나는지 확인할 필요가 있습니다.
목표주가는 58,000원으로 제시됐으며, 해외 물류망과 브랜드 네트워크 경쟁력을 기반으로 K뷰티 성장주의 대표 종목으로 평가됩니다.
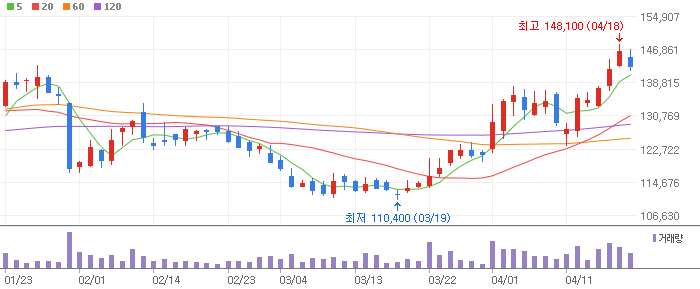
아모레퍼시픽 – 글로벌 멀티브랜드 성장 본격화, 목표가 18만원 상향
아모레퍼시픽은 K뷰티 대표 기업으로 글로벌 브랜드 경쟁력과 해외 유통망 확대를 기반으로 실적 개선 기대감이 커지고 있습니다. 상상인증권은 투자의견 BUY와 목표주가 180,000원을 제시하며 커버리지를 개시했습니다.
코스알엑스의 성장 회복과 에스트라 등 자체 브랜드의 글로벌 확장이 핵심 투자 포인트입니다. 기존 대형 브랜드 경쟁력에 인디브랜드 운영 방식이 결합되면서 멀티브랜드 기업으로 재평가받을 가능성이 높다는 분석입니다.
차트 분석에서는 장기 조정 이후 추세 전환 여부가 중요합니다. 기술적으로는 20일 이동평균선 돌파와 거래량 증가 여부가 추가 상승의 주요 신호가 될 수 있습니다.
목표주가는 기존 17만원에서 18만원으로 상향됐으며, 글로벌 화장품 수출 성장과 브랜드 포트폴리오 확대가 향후 주가 상승의 핵심 요소로 작용할 전망입니다.

아이쓰리시스템 – 방산 센서 성장과 비냉각형 기술 확대 기대
아이쓰리시스템은 적외선 센서 기술을 기반으로 방산 및 첨단 산업 분야에서 성장성이 부각되는 기업입니다. IBK투자증권은 신규 커버리지를 개시하며 목표주가 85,000원을 제시했습니다.
유도무기 수요 증가와 함께 비냉각형 센서 시장 확대가 주요 성장 동력으로 평가됩니다. 향후 GOP 과학화 경계시스템, 전차 능동방어체계 등 신규 방산 사업 적용 확대가 기대됩니다.
차트 분석에서는 방산 테마 수급과 실적 성장 기대감이 함께 반영되는지가 중요합니다. 거래량 증가와 상승 추세 유지 여부를 확인해야 합니다.
목표주가 85,000원은 방산 센서 기술력과 민수 시장 확대 가능성을 반영한 수준입니다. 드론, 로봇, 무인 이동체 등 신규 적용 분야 확대가 장기 성장 포인트입니다.

에스엠 – 다수 IP 기반 안정적 성장, 엔터주 재평가 기대
에스엠은 다양한 아티스트 IP와 멀티 프로덕션 체계를 기반으로 안정적인 엔터테인먼트 사업 구조를 확보하고 있습니다. 상상인증권은 BUY 의견과 목표주가 110,000원을 신규 제시했습니다.
에스파, RIIZE, NCT WISH 등 신규 IP 성장과 기존 아티스트 활동이 동시에 진행되면서 특정 아티스트 의존도가 낮아진 점이 긍정적입니다.
차트 분석에서는 최근 엔터 업종 조정 이후 반등 가능성을 확인해야 합니다. 신규 앨범, 공연, 글로벌 팬덤 확대와 함께 거래량 증가 여부가 중요합니다.
목표주가는 11만원으로 제시됐으며, 안정적인 IP 포트폴리오와 글로벌 K-POP 시장 성장성이 기업가치 상승의 핵심 요소입니다.

에이치브이엠 – 우주·반도체 소재 성장, 생산능력 확대 주목
에이치브이엠은 초내열합금과 고강도 소재 기술을 보유한 첨단 소재 기업으로 우주·반도체 산업 성장 수혜가 기대됩니다. IBK투자증권은 목표주가 65,000원을 신규 제시했습니다.
SpaceX Starship 관련 소재 공급 확대와 국내 항공엔진 소재 국산화가 주요 성장 모멘텀입니다. 또한 3공장 증설을 통해 생산능력 확대가 예정되어 있습니다.
기술적 분석에서는 신규 성장주의 특성상 수주 뉴스와 거래량 변화가 중요합니다. 상승 추세 유지 여부와 주요 지지선 확인이 필요합니다.
목표주가는 6만5000원으로 제시됐으며, 우주·반도체를 넘어 글로벌 항공 소재 시장 진출 가능성이 장기 성장 포인트입니다.

에이피알 – 글로벌 K뷰티 선도 기업, 목표가 56만원 제시
에이피알은 뷰티 디바이스와 화장품 브랜드를 기반으로 글로벌 시장 확대가 기대되는 K뷰티 성장주입니다. 상상인증권은 BUY 의견과 목표주가 560,000원을 신규 제시했습니다.
기획, 마케팅, 현지 유통, 물류까지 내재화한 사업 구조가 경쟁력으로 평가됩니다. 서구권 수출 확대와 글로벌 유통 채널 증가가 성장의 핵심 요소입니다.
차트 분석에서는 신고가 영역 접근 이후 조정 시 지지력 확인이 중요합니다. 성장주 특성상 실적 증가와 밸류에이션 확장이 함께 필요합니다.
목표주가는 56만원으로 제시됐으며, K뷰티 2차 성장 사이클의 대표 수혜주로 장기적인 기업가치 상승 가능성이 기대됩니다.

오리온 – 안정적 실적과 주주환원 기대, 목표가 18만원 유지
오리온은 글로벌 제과 시장에서 안정적인 브랜드 경쟁력을 확보한 소비재 기업입니다. DS투자증권은 투자의견 매수와 목표주가 180,000원을 유지했습니다.
소비 둔화와 원가 부담에도 제품 경쟁력을 기반으로 안정적인 실적 성장이 예상됩니다. 또한 주주환원 정책 확대 기대감이 밸류에이션 재평가 요소로 작용할 전망입니다.
차트 분석에서는 안정적인 실적주 특성상 급등보다는 추세적 상승 여부가 중요합니다. 주요 이동평균선 지지 확인이 필요합니다.
목표주가는 18만원으로 최근 평균 목표가와 유사한 수준이며, 안정적인 이익 성장과 배당 매력이 투자 포인트입니다.

와이지엔터테인먼트 – 빅뱅 활동과 신규 IP 성장, 엔터 회복 기대
와이지엔터테인먼트는 기존 글로벌 IP와 신규 아티스트 성장을 기반으로 실적 회복 기대감이 높아지고 있습니다. 상상인증권은 BUY 의견과 목표주가 60,000원을 제시했습니다.
블랙핑크 활동 공백 우려가 빅뱅 활동과 베이비몬스터, 트레저 성장으로 완화되고 있으며, 2026년 하반기 대형 투어 기대감이 주요 투자 포인트입니다.
차트 분석에서는 엔터 업종 특성상 이벤트 모멘텀과 거래량 흐름이 중요합니다. 신규 활동 발표 시 주가 변동성이 확대될 수 있습니다.
목표주가는 6만원으로 제시됐으며, 글로벌 팬덤 확대와 신규 IP 성장 여부가 향후 주가 방향성을 결정할 전망입니다.
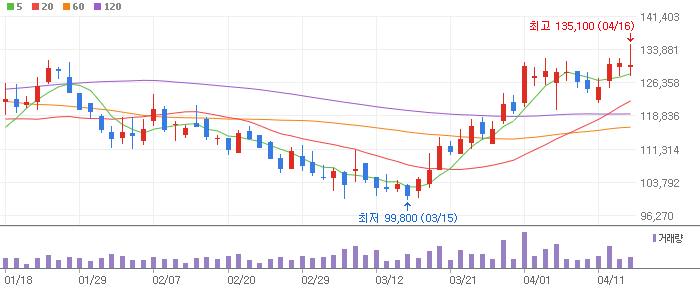
코스맥스 – 글로벌 ODM 성장과 해외법인 실적 개선 기대
코스맥스는 글로벌 화장품 ODM 시장을 선도하는 기업으로 해외 생산 확대와 수익성 개선 기대감이 부각되고 있습니다. 상상인증권은 목표주가를 기존 25만원에서 35만원으로 40% 상향했습니다.
2026년 매출액은 2조9931억원, 영업이익은 2598억원으로 성장세가 예상됩니다. 국내 법인 수익성 회복과 미국·태국 등 해외 생산 거점 확대가 핵심 성장 요인입니다.
차트 분석에서는 실적 개선 기대감이 주가에 반영되는 과정에서 거래량과 상승 추세 유지 여부가 중요합니다.
목표주가는 35만원으로 제시됐으며, 화장품 ODM 1위 기업으로서 글로벌 K뷰티 성장의 직접적인 수혜가 기대됩니다.
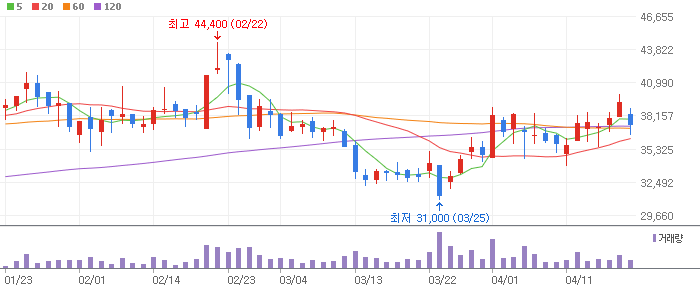
코스메카코리아 – K뷰티 ODM 성장 지속, 사상 최대 실적 기대
코스메카코리아는 글로벌 K뷰티 성장과 함께 화장품 ODM 시장에서 경쟁력을 확대하고 있는 기업입니다. 상상인증권은 투자의견 BUY와 목표주가 140,000원을 제시하며 신규 커버리지를 개시했습니다. :
2026년 연결 매출액은 8,467억원, 영업이익은 1,155억원으로 높은 성장세가 전망됩니다. 기초 화장품 중심의 수출 증가와 고객사 확대가 실적 성장을 이끄는 핵심 요소입니다.
차트 분석에서는 최근 상승 추세 유지 여부와 거래량 흐름 확인이 중요합니다. 기술적으로는 주요 이동평균선 지지와 전고점 돌파 여부가 추가 상승 신호가 될 수 있습니다.
목표주가는 14만원으로 제시됐으며, 생산능력 확대와 글로벌 브랜드 고객 증가가 중장기 주가 상승의 핵심 모멘텀이 될 전망입니다.

티엘비 – AI 메모리 시대 수혜, MR-DIMM 성장 기대
티엘비는 반도체 메모리 모듈 및 PCB 기술력을 보유한 기업으로 AI 반도체 시장 확대에 따른 성장성이 부각되고 있습니다. 메리츠증권은 BUY 의견과 목표주가 57,000원을 제시했습니다.
AI 데이터 처리 증가로 메모리 대역폭 중요성이 높아지는 가운데 SoCAMM과 MR-DIMM 등 차세대 메모리 모듈 시장 확대가 새로운 성장 동력으로 평가됩니다.
차트 분석에서는 반도체 업황 회복 기대감이 주가에 반영되는 과정에서 거래량 증가 여부가 중요합니다. 이동평균선 정배열 전환 여부도 기술적 투자 판단 요소입니다.
목표주가는 57,000원으로 기존 목표가 56,000원에서 상향됐으며, AI 서버 투자 확대와 고성능 메모리 수요 증가가 향후 주가 상승 요인이 될 전망입니다.

펌텍코리아 – K뷰티 성장 담는 화장품 용기 1위 기업
펌텍코리아는 화장품 용기 제조 분야에서 높은 경쟁력을 보유한 기업으로 K뷰티 글로벌 성장의 간접 수혜주로 평가받고 있습니다. 상상인증권은 BUY 의견과 목표주가 72,000원을 제시했습니다. :
화장품 브랜드 증가와 SKU 확대에 따른 용기 수요 증가가 주요 성장 요인입니다. 신규 생산라인 가동과 글로벌 고객사 프로젝트 확대가 하반기 실적 개선을 이끌 것으로 전망됩니다.
기술적 분석에서는 조정 이후 반등 과정에서 거래량 증가 여부를 확인해야 합니다. 주요 지지선 유지와 단기 이동평균선 회복이 중요합니다.
목표주가는 7만2000원으로 제시됐으며, 글로벌 K뷰티 시장 성장과 생산능력 확대가 기업가치 재평가 요소로 작용할 전망입니다.

풍산 – 구리 가격 상승과 K방산 수출 성장의 이중 수혜
풍산은 비철금속과 방산 사업을 동시에 영위하는 기업으로 구리 가격 상승과 방산 수출 확대라는 두 가지 성장 동력을 확보하고 있습니다. IBK투자증권은 목표주가 120,000원을 제시했습니다.
신동 부문은 높은 구리 가격 환경에서 수익성이 개선되고 있으며, 방산 부문은 K9·K2 등 국내 방산 수출 확대에 따른 성장성이 기대됩니다.
차트 분석에서는 원자재 가격과 방산 수주 뉴스에 따른 변동성 확대 가능성을 고려해야 합니다. 거래량 증가와 상승 추세 유지 여부가 중요합니다.
목표주가는 12만원으로 제시됐으며, 방산 수출 확대와 신규 소재 사업 확장이 중장기 성장 포인트입니다.

하이브 – BTS 이후 글로벌 IP 확장, 엔터 성장성 재평가
하이브는 글로벌 팬덤 플랫폼과 아티스트 IP 경쟁력을 기반으로 성장하는 대표 엔터테인먼트 기업입니다. 상상인증권은 BUY 의견과 목표주가 320,000원을 신규 제시했습니다.
BTS 월드투어가 실적 성장을 견인하는 가운데 코르티스와 캣츠아이 등 신규 IP 성장도 기업 가치 상승 요인으로 평가됩니다.
차트 분석에서는 엔터 업종 특성상 이벤트 모멘텀이 중요합니다. 공연 일정, 앨범 출시, 팬덤 확대 지표와 함께 거래량 흐름을 확인해야 합니다.
목표주가는 32만원으로 제시됐으며, 기존 메가 IP와 신규 IP 성장의 동시 진행이 하이브의 차별화된 투자 포인트입니다.

한국콜마 – 글로벌 화장품 주문 증가, 실적 성장 가속화
한국콜마는 글로벌 화장품 ODM 시장에서 경쟁력을 확보한 기업으로 K뷰티 수출 확대의 대표 수혜주입니다. 상상인증권은 목표주가를 기존 10만원에서 17만원으로 70% 상향했습니다.
2026년 매출액은 3조1900억원, 영업이익은 3489억원으로 높은 성장률이 예상됩니다. 스킨케어 중심 주문 증가와 해외 고객 성장, 연우 실적 정상화가 주요 성장 요인입니다.
기술적 분석에서는 실적 개선 기대감이 반영되는 구간으로 추세 유지와 거래량 확인이 필요합니다.
목표주가는 17만원으로 제시됐으며, 생산능력 확대와 글로벌 고객 프로젝트 증가가 향후 주가 상승의 핵심 변수입니다.
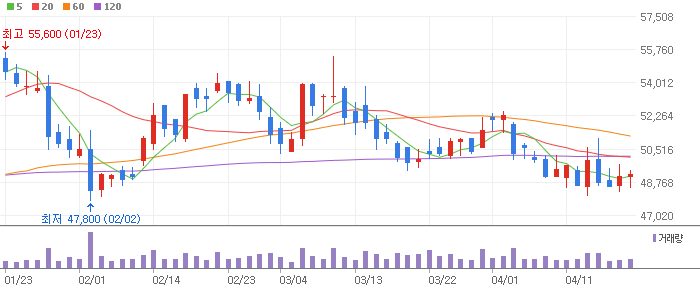
한국항공우주 – KF-21·FA-50 수출 확대, 방산 성장 구간 진입
한국항공우주는 국내 대표 항공 방산 기업으로 완제기 양산과 글로벌 수출 확대 기대감이 높아지고 있습니다. IBK투자증권은 목표주가 180,000원을 제시했습니다.
KF-21과 LAH 양산 확대, FA-50 추가 수출 가능성이 장기 성장 동력으로 평가됩니다. 반복 생산 확대에 따른 원가 안정화와 수익성 개선도 기대됩니다.
차트 분석에서는 방산 업종 특성상 수주 뉴스와 함께 강한 변동성이 나타날 수 있습니다. 주요 지지선 유지와 거래량 증가 여부가 중요합니다.
목표주가는 18만원으로 제시됐으며, 글로벌 방산 시장 확대와 수출 경쟁력이 향후 기업가치 상승의 핵심입니다.

한화시스템 – 방산전자와 ICT 성장, 플랫폼 확장 기대
한화시스템은 방산전자 기술력과 ICT 사업을 기반으로 성장하는 기업으로 K방산 수출 확대의 핵심 수혜주입니다. IBK투자증권은 목표주가 90,000원을 제시했습니다.
KF-21 관련 AESA 레이더와 항전장비 수출 확대가 기대되며, SHORAD·C-UAS·레이저 등 자체 제품 경쟁력 강화도 성장 요소입니다.
차트 분석에서는 방산 테마 수급과 실적 성장 기대감이 함께 반영되는지가 중요합니다. 중장기 상승 추세 유지 여부를 확인해야 합니다.
목표주가는 9만원으로 제시됐으며, 방산 플랫폼 확대와 우주·통신 분야 사업 확장이 향후 주가 재평가 요인이 될 전망입니다.

한화에어로스페이스 – K방산 수출 확대, 글로벌 방산 성장주 재평가
한화에어로스페이스는 국내 대표 방산 기업으로 글로벌 무기체계 수출 확대와 방산 산업 성장의 핵심 수혜주로 평가받고 있습니다. 한국투자증권은 투자의견 매수와 목표주가 2,000,000원을 유지했습니다.
최근 크로아티아 천무 수출 계약은 단순한 수주를 넘어 유럽 방산 시장 확대 가능성을 보여주는 사례로 평가됩니다. 기존 지상무기 경쟁력과 현지화 전략이 결합되면서 추가 수출 가능성이 높아지고 있습니다.
차트 분석에서는 장기 상승 추세 유지 여부가 중요합니다. 방산주는 대규모 수주 뉴스에 따라 변동성이 확대될 수 있어 거래량 증가와 주요 지지선 확인이 필요합니다.
목표주가는 200만원으로 제시됐으며, 글로벌 방산 수출 확대와 신규 시장 진출이 향후 기업가치 상승의 핵심 요소로 전망됩니다.

현대로템 – K2 전차 수출 확대, 글로벌 방산 플랫폼 성장 기대
현대로템은 K2 전차를 중심으로 글로벌 방산 시장 진출이 확대되고 있는 기업입니다. IBK투자증권은 투자의견 매수와 목표주가 220,000원을 제시했습니다
폴란드 대규모 수출 레퍼런스를 기반으로 페루, 이라크, 루마니아 등 추가 시장 확대 가능성이 기대됩니다. 특히 K2PL 현지 생산 확대는 유럽 방산 시장 내 장기 성장 기반으로 평가됩니다.
기술적 분석에서는 최근 상승 이후 조정 구간에서 거래량 유지 여부가 중요합니다. 방산 수주 모멘텀이 지속될 경우 중장기 상승 추세 유지 가능성이 있습니다.
목표주가는 22만원으로 제시됐으며, 전차 사업뿐 아니라 무인체계 사업 확대가 추가 성장 동력으로 작용할 전망입니다.

현대모비스 – Physical AI와 자율주행 시대 핵심 부품 기업
현대모비스는 자동차 부품 기업을 넘어 자율주행과 로보틱스 시대의 핵심 밸류체인 기업으로 평가받고 있습니다. 한화투자증권은 BUY 의견과 목표주가 810,000원을 유지했습니다.
Physical AI 시장 확대와 그룹 로보택시 사업에서 현대모비스의 역할 확대가 주요 투자 포인트입니다. 기존 자동차 부품 사업에서도 구조적인 수익성 개선 가능성이 기대됩니다.
차트 분석에서는 장기 추세 전환 이후 상승 흐름 유지 여부가 중요합니다. 기술적으로는 거래량 증가와 이동평균선 정배열 유지 여부를 확인해야 합니다.
목표주가는 81만원으로 제시됐으며, 자율주행·로보틱스·미래 모빌리티 산업 성장의 대표 수혜주로 재평가될 가능성이 있습니다.
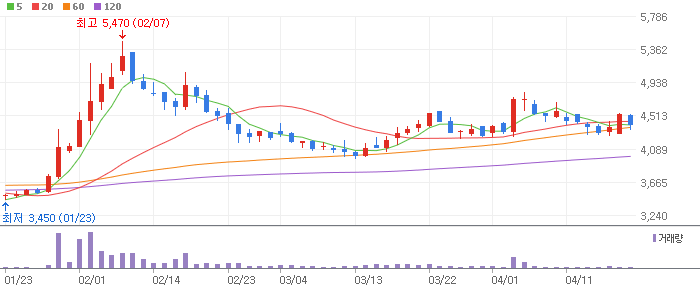
현대지에프홀딩스 – 저평가 해소와 주주환원 강화 기대
현대지에프홀딩스는 지주회사 할인 해소와 배당 확대 기대감이 부각되는 기업입니다. 흥국증권은 BUY 의견과 목표주가 18,000원을 제시했습니다.
현대홈쇼핑 완전 자회사화를 통한 중복상장 할인 제거, 배당 확대, 자사주 매입 및 소각 등이 주요 투자 포인트입니다. 또한 압구정 재개발 관련 자산 가치 상승 가능성도 주목받고 있습니다.
차트 분석에서는 저평가 가치주의 특성상 급등보다는 추세적 상승 여부가 중요합니다. 거래량 증가와 주요 저항선 돌파 여부를 확인해야 합니다.
목표주가는 18,000원으로 제시됐으며, 기업가치 정상화와 주주환원 정책 강화가 주가 재평가 요인이 될 전망입니다.
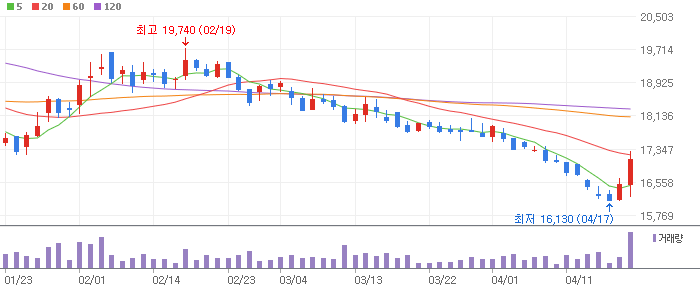
현대코퍼레이션 – 종합상사 업황 개선, 실적 성장 지속 전망
현대코퍼레이션은 글로벌 무역 환경 변화와 종합상사 업황 개선에 따른 실적 성장성이 부각되고 있습니다. 현대차증권은 투자의견 BUY와 목표주가 37,000원을 유지했습니다.
2026년 2분기 연결 매출액은 2조8164억원으로 전년 대비 큰 폭 성장했으며, 영업이익 역시 증가하며 실적 개선 흐름을 이어갔습니다.
기술적 분석에서는 실적 성장 기반의 우상향 추세 유지 여부가 중요합니다. 거래량 동반 상승과 주요 이동평균선 지지가 긍정적인 신호입니다.
목표주가는 3만7000원으로 제시됐으며, 글로벌 사업 확대와 종합상사 경쟁력 강화가 중장기 성장 요소로 평가됩니다.