- 금일 증권가 주요 정보들은 아래를 참고해주세요.
▼▼▼▼▼

HL D&I – 자체사업 성장 기반 실적 개선, 목표가 3,400원 제시
HL D&I는 현대차증권에서 투자의견 BUY와 목표주가 3,400원을 제시한 종목입니다. 전일 종가 기준 목표가 대비 약 37% 수준의 상승여력이 존재하는 것으로 분석됐으며, 자체사업 중심의 수익성 개선이 핵심 투자 포인트입니다.
2분기 일회성 판관비 제거 효과로 영업이익 265억원을 기록하며 시장 기대치에 부합했고, 자체사업 매출 비중 확대와 함께 올해와 내년까지 영업이익 성장 흐름이 이어질 것으로 전망됩니다.
차트 분석 측면에서는 최근 주가가 저점 구간에서 반등을 시도하는 모습이며, 거래량 증가 여부와 단기 이동평균선 돌파 여부가 중요한 기술적 지표입니다. 현재 구간에서는 급등보다는 실적 개선 기대감을 기반으로 한 추세 전환 여부 확인이 필요합니다.
기술적 분석에서는 3,000원 부근 지지 여부와 목표가 3,400원 돌파 가능성이 핵심입니다. 건설 업황 부진이라는 리스크는 존재하지만, 높은 수익성 사업 기반의 EPS 성장 가능성이 주가 재평가 요소로 작용할 수 있습니다.

HLB이노베이션 – ASH 임상 데이터 기대감, 바이오 성장 모멘텀 주목
HLB이노베이션은 현대차증권에서 투자의견 BUY와 목표주가 24,300원을 제시했습니다. 현재 주가 기준 목표가 대비 약 62% 이상의 상승여력이 있는 것으로 평가되며, 미국혈액학회(ASH)에서 공개 예정인 SynKIR-310 임상 데이터가 주요 투자 포인트입니다.
CAR-T 세포치료제 시장은 적응증과 타깃 확장이 지속되고 있으며, HLB이노베이션은 차세대 항암 치료 플랫폼 경쟁력을 기반으로 시장의 관심을 받고 있습니다.
차트 분석에서는 최근 조정 이후 변동성이 확대된 구간으로, 바이오 특성상 임상 이벤트 전후 거래량 변화가 중요합니다. 단기적으로는 저점 지지 확인과 거래량 동반 반등 여부가 기술적 흐름을 결정할 가능성이 높습니다.
목표가 24,300원은 기존 대비 조정된 수준이지만, 임상 결과와 파이프라인 가치가 재평가될 경우 추가적인 밸류에이션 확대 가능성이 있습니다. 다만 바이오주는 임상 결과에 따른 변동성 관리가 필요합니다.

KT – AI 데이터센터 확대 수혜 기대, 목표가 73,000원 유지
KT는 미래에셋증권에서 투자의견 매수와 목표주가 73,000원을 유지했습니다. 데이터센터 증설 확대와 AI 인프라 투자 증가가 주요 성장 동력으로 평가되고 있습니다.
국내 AI 데이터센터 시장은 전력 확보와 공간 부족 문제가 지속되고 있으며, KT는 기존 통신 인프라와 데이터센터 운영 경험을 기반으로 관련 사업 확대가 기대되고 있습니다.
차트 분석에서는 장기 박스권 흐름 이후 방향성 탐색 구간으로 판단됩니다. 이동평균선 정배열 전환 여부와 거래량 증가가 향후 상승 추세 형성의 중요한 신호가 될 수 있습니다.
기술적으로는 주요 저항 구간 돌파 여부가 중요하며, AI 데이터센터 관련 신규 수주와 실적 개선이 확인될 경우 주가 리레이팅 가능성이 있습니다. 목표가 73,000원과 시장 평균 목표가 74,667원이 유사한 수준으로 형성되어 있어 증권가 컨센서스도 긍정적인 흐름입니다.

LG씨엔에스 – GPUaaS 사업 확장, AI 데이터센터 성장주 부각
LG씨엔에스는 미래에셋증권에서 투자의견 매수와 목표주가 100,000원을 유지했습니다. 현재 주가 대비 약 44% 수준의 상승여력이 있으며, AI 데이터센터와 GPUaaS 사업 확대가 핵심 투자 포인트입니다.
컴퓨트 수요 증가와 AI 인프라 투자 확대가 이어지는 가운데 LG씨엔에스는 GPU 및 인프라 투자 확대를 통해 AI 데이터센터 사업자로의 변화를 추진하고 있습니다.
차트 분석에서는 상장 이후 성장 기대감이 반영되며 변동성이 나타나는 구간입니다. 기술적 분석에서는 거래량 동반 상승과 주요 이동평균선 회복 여부가 추가 상승의 핵심 조건입니다.
목표주가 100,000원은 27년 예상 실적 기준 밸류에이션을 적용한 수준이며, AI 데이터센터 사업 구체화 시 기업가치 재평가 가능성이 있습니다. AI 인프라 관련주와 클라우드 시장 성장 수혜주로 지속적인 관심이 필요합니다.
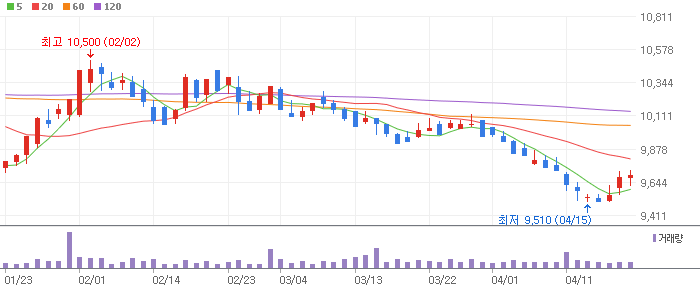
LG유플러스 – 파주 AIDC 성장 전략, 데이터센터 사업 확대 기대
LG유플러스는 미래에셋증권에서 투자의견 매수와 목표주가 19,000원을 유지했습니다. AI와 클라우드 시장 성장에 따른 데이터센터 사업 확대가 주요 투자 포인트입니다.
파주 AIDC 구축을 중심으로 데이터센터 CAPA 확대가 진행되고 있으며, 2027년 이후 관련 매출 성장이 본격화될 것으로 전망됩니다.
차트 분석에서는 통신주 특성상 안정적인 흐름 속에서 새로운 성장 모멘텀 반영 여부가 중요합니다. 현재 주가는 장기 박스권 탈출 여부와 거래량 증가가 기술적 방향성을 결정할 것으로 보입니다.
기술적 분석에서는 1차 저항 구간 돌파와 20일 이동평균선 회복 여부를 확인해야 합니다. 목표가 19,000원과 함께 AI 데이터센터 성장성이 부각될 경우 기존 통신주에서 AI 인프라 성장주로의 재평가 가능성이 있습니다.

LX하우시스 – B2C 성장과 실적 회복 기대, 목표가 50,000원 유지
LX하우시스는 현대차증권에서 투자의견 BUY와 목표주가 50,000원을 유지했습니다. 현재 주가 대비 약 49% 수준의 상승여력이 있으며, B2C 사업 성장과 비건축자재 매출 확대가 주요 투자 포인트입니다.
주택 거래량 증가와 함께 건축자재 부문 매출이 개선되고 있으며, 흑자전환과 배당 재개 가능성도 투자 심리에 긍정적인 요소입니다.
차트 분석에서는 장기간 조정 이후 실적 개선 기대감이 반영되는 초기 상승 구간으로 볼 수 있습니다. 기술적으로는 거래량 증가와 추세선 돌파 여부가 중요합니다.
목표가 50,000원은 증권사 평균 목표가 47,200원보다 높은 수준으로 긍정적인 평가를 받고 있습니다. 건설 경기 회복과 리모델링 시장 성장 여부가 향후 주가 방향성을 결정할 전망입니다.

NAVER – AI 데이터센터 성장 기대, 목표가 280,000원 유지
NAVER는 미래에셋증권에서 투자의견 매수와 목표주가 280,000원을 유지했습니다. AI 데이터센터 사업 확대와 GPUaaS 시장 진출 가능성이 향후 기업가치 재평가 핵심 요소입니다.
현재 주가는 플랫폼 성장 둔화와 광고 사업 우려가 반영된 상태지만, 대형 테넌트 계약 확보 시 AI 인프라 기업으로의 리레이팅 가능성이 제기되고 있습니다.
차트 분석에서는 장기 조정 이후 반등 시도 구간이며, 거래량 증가와 20일·60일 이동평균선 회복 여부가 중요합니다.
기술적 분석상 단기 저항 돌파가 필요하지만, 밸류에이션 부담이 낮아진 상황에서 AI 관련 신규 성장 모멘텀이 부각될 경우 투자 심리 개선 가능성이 있습니다.
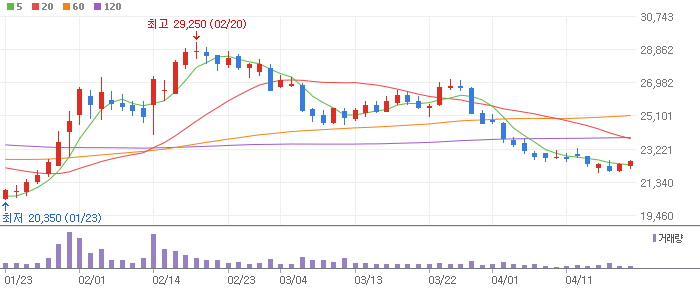
NHN – AI 데이터센터 사업 본격화, 목표가 80,000원 신규 제시
NHN은 미래에셋증권에서 투자의견 매수와 목표주가 80,000원을 신규 제시했습니다. AI 데이터센터 사업 성과 본격화와 실적 개선 가능성이 핵심 투자 포인트입니다.
AI 컴퓨트 단가 상승과 데이터센터 증설 효과가 반영되면서 인터넷·소프트웨어 업종 내 성장주로 재평가될 가능성이 있습니다.
차트 분석에서는 최근 상승 추세 형성 여부를 확인해야 하며, 거래량 증가와 주요 이동평균선 지지 여부가 중요합니다.
기술적 분석에서는 단기 급등 이후 조정 구간에서 매물 소화 과정이 필요합니다. 목표가 80,000원은 시장 평균 목표가 72,308원보다 높은 수준으로, 미래에셋증권은 AI 데이터센터 성장성을 긍정적으로 평가하고 있습니다.
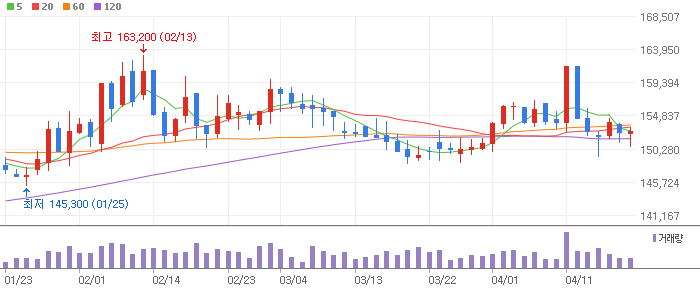
SK가스 – 불확실한 대외 환경 속 이익 성장 기대, 목표가 315,000원
SK가스는 NH투자증권에서 투자의견 BUY와 목표주가 315,000원을 제시한 종목입니다. 현재 주가 기준 목표가 대비 약 31% 수준의 상승여력이 존재하며, LPG와 LNG 가격 차이에 따른 차익거래 기회와 울산 GPS 가동 효과가 주요 투자 포인트로 분석됩니다.
중동 지정학적 리스크와 에너지 시장 변동성이 이어지는 상황에서도 SK가스는 안정적인 사업 구조를 기반으로 이익 확대가 기대되고 있습니다.
차트 분석에서는 최근 주가가 조정을 거친 이후 방향성을 탐색하는 구간이며, 거래량 증가와 이동평균선 회복 여부가 추세 전환의 핵심 요소입니다. 기술적 분석상 주요 지지선 유지 여부가 중요하며, 반등 시 30만원대 회복 가능성을 확인할 필요가 있습니다.
증권가는 평균 목표가 355,714원을 제시하고 있어 NH투자증권 목표가는 비교적 보수적인 수준입니다. 안정적인 에너지 사업과 실적 개선 흐름이 이어질 경우 밸류에이션 재평가 가능성이 있습니다.

SK텔레콤 – AI 데이터센터 성장 수혜 기대, 목표가 150,000원
SK텔레콤은 미래에셋증권에서 투자의견 매수와 목표주가 150,000원을 제시했습니다. 데이터센터 증설 확대와 GPUaaS 사업 성장 가능성이 주요 투자 포인트이며, 현재 주가 대비 목표가 상승여력이 약 71% 수준으로 평가됐습니다.
국내 AI 데이터센터 시장 확대 과정에서 코로케이션과 GPUaaS 사업을 동시에 추진할 수 있는 사업자로 평가받고 있으며, 신규 고객 확보 시 기업가치 재평가 가능성이 언급되고 있습니다.
차트 분석에서는 장기 상승 추세 이후 조정 구간에서 방향성을 확인하는 단계입니다. 기술적으로는 거래량을 동반한 전고점 돌파 여부가 중요하며, 5일·20일 이동평균선 지지 여부가 단기 흐름을 결정할 전망입니다.
최근 6개월 증권사 평균 목표가는 119,947원이며 미래에셋증권 목표가는 최고 수준입니다. AI 인프라 성장주로의 전환 가능성이 향후 주가 핵심 변수입니다.
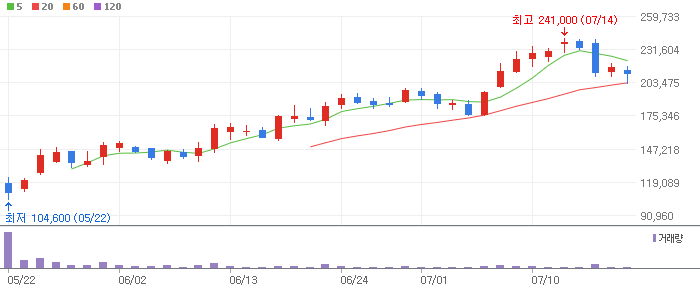
달바글로벌 – 글로벌 뷰티 성장 지속, 목표가 300,000원 유지
달바글로벌은 NH투자증권에서 투자의견 Buy와 목표주가 300,000원을 유지했습니다. 현재 주가 기준 목표가 대비 약 73% 이상의 상승여력이 있으며, 글로벌 화장품 시장 성장과 해외 매출 확대가 핵심 투자 포인트입니다.
러시아 재발주와 북미·유럽·일본 아마존 판매 증가가 실적 성장을 견인할 것으로 전망되며, 계절적 성수기 진입에 따른 매출 확대 기대감도 반영되고 있습니다.
차트 분석에서는 최근 조정 이후 저점 매수세 유입 여부가 중요합니다. 기술적 분석에서는 거래량 증가와 단기 이동평균선 회복 여부가 상승 추세 전환 신호가 될 수 있습니다.
목표가는 최근 6개월 증권사 평균 목표가 299,333원과 유사한 수준입니다. 글로벌 K뷰티 브랜드 경쟁력과 해외 유통 채널 확대가 중장기 주가 성장 요인으로 평가됩니다.

두산 – 광모듈 성장과 증설 모멘텀, 목표가 2,750,000원 상향
두산은 DS투자증권에서 투자의견 BUY와 목표주가 2,750,000원을 제시했습니다. 기존 목표가 2,400,000원 대비 14.6% 상향됐으며, 현재 주가 기준 약 95% 수준의 높은 상승여력이 제시됐습니다.
광모듈 사업 성장과 전자BG 사업 확대가 핵심 성장 동력으로 평가됩니다. 하반기 광모듈 매출 증가와 대규모 증설 계획, 약 3조원 규모 자사주 소각 등 주주가치 제고 정책도 투자 포인트입니다.
차트 분석에서는 강한 상승 추세 이후 가격 부담 구간에 진입한 모습입니다. 기술적 분석상 단기 급등 이후 거래량 유지 여부와 주요 이동평균선 지지가 중요합니다.
최근 증권사 평균 목표가는 2,164,615원이며 DS투자증권 목표가는 가장 높은 수준입니다. AI·광통신 산업 성장과 실적 개선이 지속될 경우 추가적인 밸류에이션 확대 가능성이 있습니다.

롯데이노베이트 – AI 데이터센터 성장주 부각, 목표가 30,000원
롯데이노베이트는 IBK투자증권에서 투자의견 매수와 목표주가 30,000원을 제시했습니다. 현재 주가 대비 약 67% 수준의 상승여력이 있으며, AI 데이터센터 DBO 사업 확대가 주요 성장 포인트입니다.
회사는 데이터센터 설계·구축·운영을 포함하는 DBO 사업 비중 확대를 추진하고 있으며, 기존 데이터센터 운영 경험이 신규 사업 경쟁력으로 평가되고 있습니다.
차트 분석에서는 바닥권 이후 상승 전환 가능성을 확인하는 구간입니다. 기술적 분석에서는 거래량 증가와 저항선 돌파 여부가 중요하며, 추세 상승 지속 여부를 확인해야 합니다.
목표가는 최근 증권사 평균 목표가 27,750원 대비 높은 수준입니다. AI 인프라 투자 확대와 데이터센터 시장 성장에 따른 장기 성장성이 주가 재평가 요인으로 작용할 전망입니다.

보로노이 – 차세대 EGFR 치료제 기대, 목표가 230,000원 제시
보로노이는 현대차증권에서 투자의견 BUY와 목표주가 230,000원을 신규 제시했습니다. 현재 주가 대비 약 62% 수준의 상승여력이 있으며, 핵심 파이프라인 VRN11의 가치가 주요 투자 포인트입니다.
VRN11은 EGFR 변이 비소세포폐암 치료제로 개발되고 있으며, 기존 치료제 이후 발생하는 C797S 변이 환자 시장과 뇌전이 환자 시장에서 경쟁력을 확보할 가능성이 평가되고 있습니다.
차트 분석에서는 바이오 특성상 임상 이벤트에 따른 변동성이 큰 구간입니다. 기술적 분석에서는 거래량 동반 상승 여부와 주요 지지선 유지가 중요합니다.
목표가는 VRN11 파이프라인 가치를 기반으로 산정됐으며, 향후 임상 데이터 공개와 기술 경쟁력이 주가 방향성을 결정할 전망입니다.

삼성에스디에스 – AI 데이터센터 최선호주 평가, 목표가 300,000원 상향
삼성에스디에스는 미래에셋증권에서 투자의견 매수와 목표주가 300,000원을 제시했습니다. 기존 목표가 260,000원에서 15.4% 상향됐으며, AI 데이터센터 사업 확대가 핵심 성장 모멘텀입니다.
삼성에스디에스는 220MW 규모 데이터센터 CAPA 확보와 안정적인 캡티브 수요 기반을 바탕으로 AI 인프라 시장에서 경쟁력을 확보하고 있습니다.
차트 분석에서는 중장기 상승 추세 형성 여부가 중요한 구간입니다. 기술적 분석상 거래량 증가와 이동평균선 정배열 전환 여부가 추가 상승 가능성을 판단하는 기준입니다.
최근 증권사 평균 목표가는 282,077원이며 미래에셋증권 목표가는 평균 대비 높은 수준입니다. AI 컴퓨팅 수요 증가와 데이터센터 실적 기여 확대가 기업가치 상승 요인으로 기대됩니다.
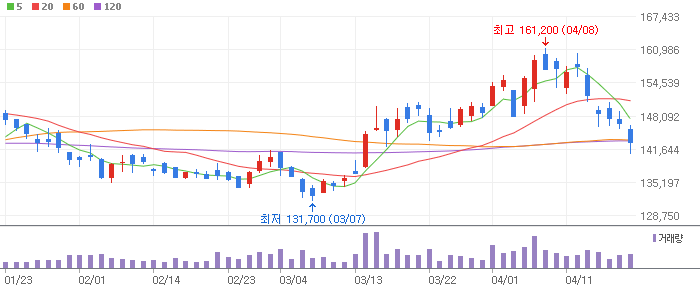
삼성전기 – MLCC·FC-BGA 성장 기대, 목표가 2,100,000원
삼성전기는 iM증권에서 투자의견 BUY와 목표주가 2,100,000원을 제시했습니다. 기존 목표가 2,000,000원 대비 상향 조정됐으며, AI 서버와 전장용 부품 성장성이 주요 투자 포인트입니다.
MLCC 신규 서버 플랫폼 공급 확대와 FC-BGA 공급 부족 지속으로 수익성 개선이 기대되고 있으며, 이익 컨센서스 상향 가능성이 높게 평가되고 있습니다.
차트 분석에서는 강한 상승 흐름 이후 추가 방향성을 확인하는 구간입니다. 기술적 분석에서는 거래량 유지와 상승 추세선 지지가 중요하며, 조정 시 매수세 유입 여부를 확인해야 합니다.
증권사 평균 목표가는 2,211,818원으로 형성되어 있으며, AI 반도체·전장 부품 성장 사이클이 지속될 경우 추가적인 실적 개선과 주가 재평가가 기대됩니다.

세아제강 – 업황 회복 지속과 미국 에너지 시장 수혜, 목표가 220,000원
세아제강은 상상인증권에서 투자의견 BUY와 목표주가 220,000원을 제시했습니다. 현재 주가 기준 목표가 대비 약 49% 수준의 상승여력이 있으며, 미국 에너지용 강관 시장 회복과 수출 판가 개선이 주요 투자 포인트입니다.
3분기 실적은 일시적인 조정 구간으로 평가되지만, 미국 유정관 가격 상승 효과가 4분기부터 본격적으로 반영되며 수익성 개선이 기대되고 있습니다.
차트 분석에서는 최근 조정 이후 바닥권 다지기 흐름이 진행되는 모습입니다. 기술적 분석상 거래량 증가와 단기 이동평균선 회복 여부가 중요하며, 20만원대 재진입 여부가 상승 추세 전환의 기준이 될 전망입니다.
증권사 평균 목표가는 199,500원 수준이며 상상인증권은 가장 높은 목표가를 제시했습니다. 철강 업황 회복과 미국 에너지 인프라 투자 확대가 중장기 주가 모멘텀이 될 것으로 전망됩니다.
:contentReference[oaicite:0]{index=0}

세아제강지주 – 미국 에너지 사업 성장과 이익 개선 기대
세아제강지주는 상상인증권에서 투자의견 BUY와 목표주가 190,000원을 제시했습니다. 현재 주가 대비 약 81% 수준의 상승여력이 존재하며, 하반기 영업이익 개선 흐름이 핵심 투자 포인트입니다.
2분기 세아윈드 관련 일회성 비용 반영으로 적자를 기록했지만, 향후 프로젝트 진행률 상승과 비용 정상화로 실적 개선이 예상됩니다. 또한 미국 유정관과 송유관 수요 증가가 현지 법인 실적 개선으로 이어질 전망입니다.
차트 분석에서는 급락 이후 실적 개선 기대감이 반영되는 회복 구간입니다. 기술적 분석에서는 저항선 돌파와 거래량 증가 여부를 확인해야 하며, 추세 전환 시 중장기 상승 흐름 가능성이 있습니다.
유가 수준과 미국 에너지 투자 확대가 주요 변수이며, 실적 정상화 과정에서 기업가치 재평가 가능성이 있습니다.
:contentReference[oaicite:1]{index=1}
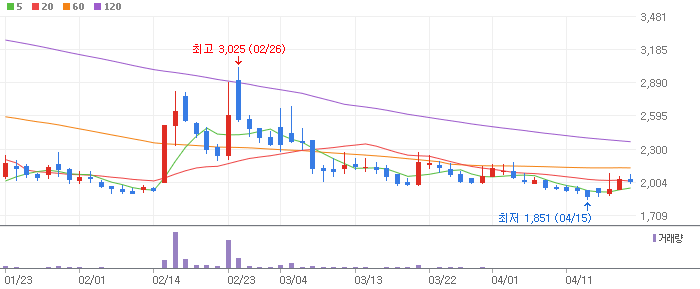
스피어 – 스타십 상용화 기대감, 우주산업 성장 모멘텀 부각
스피어는 한국투자증권에서 투자의견 매수와 목표주가 50,000원을 제시했습니다. 현재 주가 대비 목표가 상승여력은 약 110% 수준으로 평가되며, 우주항공 산업 성장과 스타십 관련 수요 확대가 핵심 투자 포인트입니다.
시험 발사 중심에서 상용 운송 시장으로 전환되는 과정에서 관련 부품 및 튜빙 수요 증가가 기대되고 있습니다. 우주산업 민간화와 글로벌 발사 시장 확대가 중장기 성장 요소입니다.
차트 분석에서는 테마성 급등 이후 변동성이 확대될 수 있는 구간입니다. 기술적 분석에서는 거래량 유지 여부와 단기 지지선 형성이 중요하며, 우주항공 관련 뉴스 발생 시 주가 탄력이 커질 가능성이 있습니다.
목표가는 유지되고 있으며, 향후 실질적인 사업 매출 연결 여부가 주가 방향성을 결정할 전망입니다.
:contentReference[oaicite:2]{index=2}

아이씨티케이 – AI 시대 보안 기술 수혜, 양자암호 성장 기대
아이씨티케이는 하나증권에서 투자의견 BUY와 목표주가 60,000원을 유지했습니다. 현재 주가 기준 목표가 대비 높은 상승여력이 제시되고 있으며, AI 보안과 차세대 보안칩 시장 성장성이 주요 투자 포인트입니다.
AI 기술 확산으로 사이버보안 중요성이 증가하는 가운데 PUF 기반 보안 기술과 양자암호 관련 시장 확대가 기대되고 있습니다. 글로벌 빅테크향 보안칩과 배터리 보안칩 사업 확대도 성장 요소입니다.
차트 분석에서는 장기 성장 기대감이 반영되며 변동성이 높은 구간입니다. 기술적 분석상 거래량 증가와 추세선 돌파 여부가 중요하며, 단기 급등 이후 조정 시 지지 확인이 필요합니다.
AI 보안 관련주는 장기 성장성이 중요한 만큼 실적 가시화 여부가 향후 밸류에이션 확대의 핵심입니다.
:contentReference[oaicite:3]{index=3}

에이피알 – 글로벌 뷰티 성장과 해외 매출 확대, 목표가 540,000원
에이피알은 NH투자증권에서 투자의견 BUY와 목표주가 540,000원을 유지했습니다. 현재 주가 기준 목표가 대비 약 53% 수준의 상승여력이 있으며, 글로벌 K뷰티 시장 확대가 주요 성장 동력입니다.
메디큐브 브랜드의 북미·유럽 매출 증가와 TikTok Shop 성장, 글로벌 유통 채널 확대가 실적 성장을 견인할 것으로 전망됩니다.
차트 분석에서는 성장주 특성상 실적 기대감에 따른 상승 추세가 중요한 구간입니다. 기술적 분석에서는 거래량 동반 상승과 전고점 돌파 여부를 확인해야 합니다.
최근 증권사 평균 목표가는 534,091원으로 형성되어 있으며, 글로벌 뷰티 브랜드 경쟁력과 해외 시장 확대가 중장기 주가 상승 요인으로 평가됩니다.
:contentReference[oaicite:4]{index=4}

엘앤에프 – 비중국 LFP 시장 선점 기대, 목표가 350,000원 상향
엘앤에프는 DS투자증권에서 투자의견 BUY와 목표주가 350,000원을 제시했습니다. 기존 목표가 250,000원 대비 40% 상향됐으며, 비중국 LFP 배터리 소재 시장 선점 가능성이 핵심 투자 포인트입니다.
삼성SDI와 SK온 등 주요 배터리 업체향 LFP 수주 확보와 ESS 시장 성장성이 긍정적으로 평가되고 있습니다.
차트 분석에서는 2차전지 업황 회복 기대감이 반영되는 구간입니다. 기술적 분석에서는 거래량 증가와 주요 저항선 돌파 여부가 중요하며, 실적 개선 확인 시 추가 상승 가능성이 있습니다.
DS투자증권 목표가는 증권사 평균 목표가보다 높은 수준으로, LFP 소재 성장성과 신규 수주 확대에 대한 기대감을 반영하고 있습니다.
:contentReference[oaicite:5]{index=5}
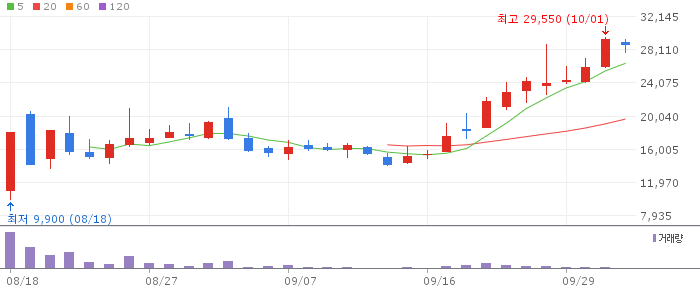
인제니아테라퓨틱스 – MSD 임상 투자 확대 수혜, 바이오 가치 재평가 기대
인제니아테라퓨틱스는 신한투자증권에서 투자의견 매수와 목표주가 25,000원을 신규 제시했습니다. 현재 주가 대비 약 39% 수준의 상승여력이 있으며, 글로벌 제약사 MSD와 관련된 임상 모멘텀이 주요 투자 포인트입니다.
MSD는 VEGF와 Tie2를 타깃으로 하는 이중항체 치료제 개발에 대규모 투자를 진행하고 있으며, 향후 임상 데이터 발표와 마일스톤 확보 가능성이 기대되고 있습니다.
차트 분석에서는 바이오 이벤트 중심의 변동성이 나타날 수 있는 구간입니다. 기술적 분석에서는 거래량 변화와 주요 지지선 유지 여부가 중요합니다.
신규 목표가 제시는 파이프라인 가치 평가가 반영된 것으로, 임상 진행 상황이 향후 기업가치 결정의 핵심 요소입니다.
:contentReference[oaicite:6]{index=6}

컴투스 – 신작 흥행 기반 턴어라운드 기대, 목표가 40,000원
컴투스는 BNK투자증권에서 투자의견 매수와 목표주가 40,000원을 유지했습니다. 신규 게임 흥행과 IP 확대가 실적 개선의 핵심 투자 포인트입니다.
‘제우스: 오만의 신’ 흥행 흐름이 이어지고 있으며, 향후 신규 타이틀 출시를 통해 기존 라이브게임 의존 구조에서 다양한 IP 기반 성장 구조로 변화할 가능성이 있습니다.
차트 분석에서는 실적 개선 기대감이 주가에 반영되는 구간입니다. 기술적 분석에서는 거래량 증가와 단기 이동평균선 지지 여부가 중요하며, 신작 성과 확인이 상승 모멘텀이 될 전망입니다.
증권사 평균 목표가는 45,222원으로 BNK투자증권 목표가는 보수적인 수준입니다. 게임 매출 회복과 신규 IP 성과가 주가 재평가 요소가 될 수 있습니다.
:contentReference[oaicite:7]{index=7}
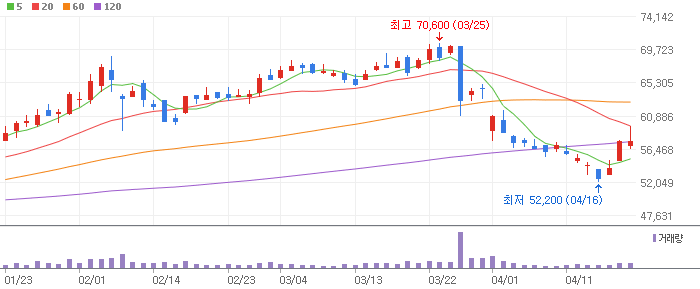
하나투어 – 여행 수요 회복 지연 속 실적 개선 시점 주목, 목표가 37,000원
하나투어는 다올투자증권에서 투자의견 BUY와 목표주가 37,000원을 제시했습니다. 현재 주가 기준 목표가 대비 약 16% 수준의 상승여력이 존재하지만, 기존 목표가 42,000원 대비 11.9% 하향 조정됐습니다.
유류할증료 상승과 원·달러 및 유로 환율 부담으로 패키지 여행 수요 회복과 수익성 개선 속도가 예상보다 늦어지고 있다는 분석입니다. 다만 해외여행 시장 정상화와 송출객 증가 여부가 향후 실적 반등의 핵심 변수로 평가됩니다.
차트 분석에서는 여행 관련 소비주 특성상 실적 개선 기대감과 실제 예약률 회복 여부가 중요합니다. 기술적 분석상 최근 하락 추세 이후 거래량 증가와 단기 이동평균선 회복 여부가 주가 방향성을 결정할 전망입니다.
증권사 평균 목표가는 53,667원으로 형성되어 있어 다올투자증권은 보수적인 관점을 유지하고 있습니다. 여행 업황 회복 속도와 환율 안정화 여부가 향후 주가 재평가 요소가 될 것으로 전망됩니다.

한국가스공사 – 에너지 가격 변동성 속 미수금 관리가 핵심, 목표가 50,000원
한국가스공사는 한화투자증권에서 투자의견 BUY와 목표주가 50,000원을 유지했습니다. 현재 주가 대비 약 37% 수준의 상승여력이 있으며, 안정적인 에너지 공급 사업과 실적 개선 가능성이 주요 투자 포인트입니다.
상반기 실적은 양호했지만 최근 국제 에너지 가격 상승으로 미수금 회수 전망에 대한 부담이 존재한다는 분석입니다. 천연가스 가격과 원가 부담 관리가 향후 실적 방향성을 결정할 중요한 요소입니다.
차트 분석에서는 에너지 가격 흐름과 정책 기대감에 따라 변동성이 나타나는 구간입니다. 기술적 분석상 주요 지지선 유지와 거래량 동반 반등 여부가 중요하며, 5만원 목표가 돌파 여부가 투자 심리 개선의 기준이 될 수 있습니다.
최근 증권사 평균 목표가는 48,833원으로 한화투자증권 목표가는 평균 대비 높은 수준입니다. 에너지 안보 강화와 가스 공급 안정성은 중장기 투자 포인트로 평가됩니다.
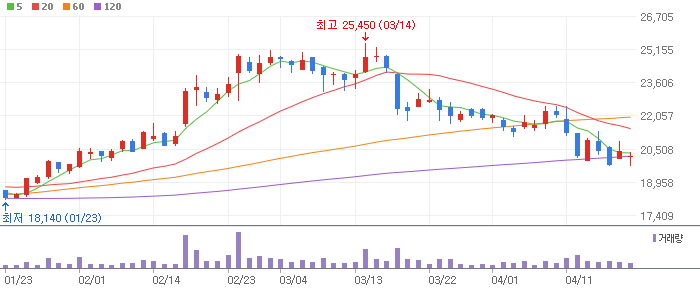
한국전력 – 원전 비중 확대 기대감, 전력 산업 구조 변화 주목
한국전력은 현대차증권에서 투자의견 BUY와 목표주가 43,000원을 제시했습니다. 현재 주가 대비 약 38% 수준의 상승여력이 있으며, 원자력 발전 비중 확대와 전력 비용 구조 개선 가능성이 핵심 투자 포인트입니다.
현대차증권은 발전믹스 내 원전 비중 감소와 낮은 원전 이용률로 연료비 부담이 증가하고 있다고 분석했습니다. 향후 원전 가동률 회복과 LNG 가격 안정 여부가 실적 개선의 중요한 변수입니다.
차트 분석에서는 장기간 저평가 구간에서 반등 시도가 이어지는 모습입니다. 기술적 분석상 거래량 증가와 장기 이동평균선 돌파 여부가 추세 전환의 핵심입니다.
목표가는 기존 53,000원에서 43,000원으로 조정됐지만, 전력 산업 정상화와 원전 정책 변화 기대감은 여전히 주요 투자 포인트입니다.

한샘 – 주택시장 부진 지속 속 리모델링 회복 여부 주목, 목표가 38,000원
한샘은 현대차증권에서 투자의견 MARKETPERFORM과 목표주가 38,000원을 유지했습니다. 최근 주택 경기 둔화와 건설 시장 부진 영향으로 단기 실적 개선 속도는 제한적이라는 분석입니다.
2분기 연결 매출액은 감소했지만 리하우스 부문은 예상보다 양호한 흐름을 기록했습니다. 다만 B2B 매출 감소가 전체 실적 부담 요인으로 작용하고 있습니다.
차트 분석에서는 건설 및 부동산 경기 영향을 크게 받는 종목 특성상 업황 회복 신호 확인이 중요합니다. 기술적 분석에서는 장기 하락 추세 탈피와 거래량 증가 여부를 확인해야 합니다.
증권사 평균 목표가는 45,500원으로 형성되어 있으며, 현재는 보수적인 평가가 우세합니다. 주택 거래량 회복과 리모델링 시장 확대가 향후 주가 반등의 핵심 요소입니다.

한솔케미칼 – 반도체 소재 성장 지속, 고객사 증설 수혜 기대
한솔케미칼은 현대차증권에서 투자의견 BUY와 목표주가 325,000원을 제시했습니다. 현재 주가 대비 약 51% 수준의 상승여력이 있으며, 반도체 소재 사업 성장성이 핵심 투자 포인트입니다.
고객사 신규 Fab 가동에 따른 과산화수소 공급 증가와 프리커서 부문의 성장 확대가 예상됩니다. 특히 주요 고객사의 Capa 확대와 High-K 소재 신규 고객 확보 가능성이 장기 성장 요인으로 평가됩니다.
차트 분석에서는 반도체 업황 회복 기대감이 반영되는 구간입니다. 기술적 분석상 거래량 증가와 20일·60일 이동평균선 회복 여부가 중요하며, 소재주 특성상 실적 개선 확인이 필요합니다.
목표가는 기존 410,000원에서 조정됐지만, 증권사 평균 목표가는 375,417원으로 긍정적인 흐름을 유지하고 있습니다.

한올바이오파마 – 글로벌 신약 파이프라인 가치 부각, 목표가 130,000원
한올바이오파마는 신한투자증권에서 투자의견 매수와 목표주가 130,000원을 유지했습니다. 현재 주가 대비 약 170% 수준의 상승여력이 제시됐으며, 글로벌 신약 원개발사로서의 가치가 핵심 투자 포인트입니다.
주요 파이프라인 IMVT-1402(FcRn 억제제)는 다수 자가면역질환 치료제로 개발되고 있으며, 향후 상업화 이후 로열티 수익 가능성이 기대되고 있습니다.
차트 분석에서는 바이오 기업 특성상 임상 이벤트와 기술 가치 평가에 따른 변동성이 큰 구간입니다. 기술적 분석상 거래량 동반 상승과 주요 지지선 유지 여부가 중요합니다.
증권사 평균 목표가는 85,000원이며 신한투자증권은 가장 긍정적인 전망을 제시했습니다. 임상 진행 상황과 글로벌 기술 경쟁력이 향후 기업가치 상승의 핵심입니다.

현대그린푸드 – 실적 성장과 주주환원 확대 기대, 목표가 29,000원
현대그린푸드는 흥국증권에서 투자의견 BUY와 목표주가 29,000원을 제시했습니다. 현재 주가 대비 약 54% 수준의 상승여력이 있으며, 실적 성장과 주주가치 제고 정책이 주요 투자 포인트입니다.
하반기에도 안정적인 실적 모멘텀이 이어질 것으로 전망되며, 배당 확대와 주주환원 정책 강화가 기업가치 재평가 요인으로 평가됩니다.
차트 분석에서는 안정적인 실적 기반의 우상향 추세 여부가 중요합니다. 기술적 분석상 거래량 증가와 저항 구간 돌파 여부를 확인해야 하며, 가치주 성격의 안정적인 흐름이 기대됩니다.
목표가는 기존 27,000원에서 29,000원으로 상향 조정됐으며, 증권사 평균 목표가 26,333원 대비 높은 수준입니다.
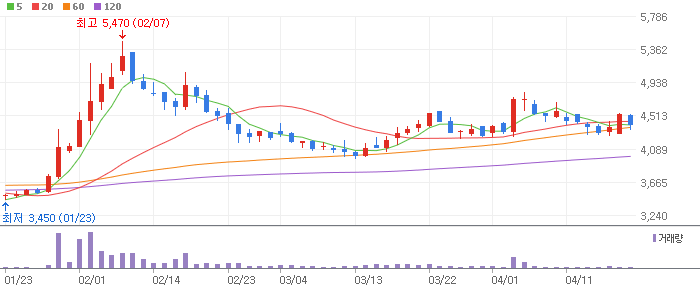
현대지에프홀딩스 – 계열사 가치 재평가 기대, 목표가 20,000원 유지
현대지에프홀딩스는 BNK투자증권에서 투자의견 매수와 목표주가 20,000원을 유지했습니다. 현재 주가 대비 약 53% 수준의 상승여력이 있으며, 계열사 구조 변화와 자회사 가치 상승이 핵심 투자 포인트입니다.
현대홈쇼핑 지배구조 변화와 자회사 실적 개선 효과가 지주회사 가치 상승으로 이어질 가능성이 있습니다. 특히 배당 여력 확대와 자회사 가치 반영이 중요한 요소입니다.
차트 분석에서는 지주회사 특성상 저평가 해소 여부가 중요합니다. 기술적 분석상 거래량 증가와 박스권 상단 돌파 여부가 상승 추세 형성의 기준이 될 전망입니다.
증권사 평균 목표가는 19,250원이며 BNK투자증권은 최고 수준의 목표가를 제시했습니다. 자회사 가치 재평가가 지속될 경우 추가적인 주가 상승 가능성이 있습니다.
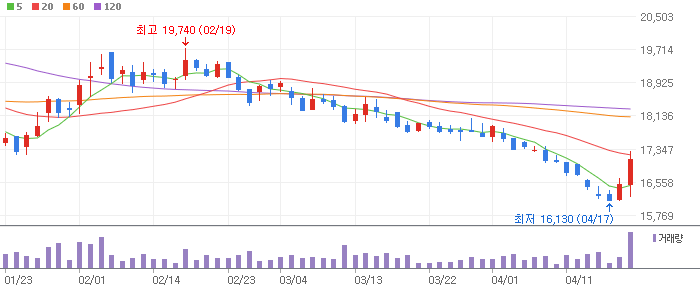
현대코퍼레이션 – 탄탄한 실적과 신사업 확장으로 기업가치 재평가 기대
현대코퍼레이션은 흥국증권에서 투자의견 BUY와 목표주가 40,000원을 제시했습니다. 현재 주가 기준 목표가 대비 약 49.5% 수준의 상승여력이 존재하며, 기존 목표가 38,000원에서 40,000원으로 상향 조정됐습니다.
현대코퍼레이션은 기존 무역사업 기반에서 부품 제조사 인수, 호주 건설장비 도매 사업 등 신규 성장동력 확보를 지속하고 있습니다. 안정적인 실적 개선과 함께 주주환원 정책 확대가 이어질 경우 시장에서 기업가치 재평가가 가능하다는 분석입니다.
차트 분석에서는 실적 개선 기대감이 반영되며 중장기 상승 추세 형성 여부가 중요한 구간입니다. 기술적 분석상 거래량 증가와 주요 이동평균선 지지 여부가 향후 방향성을 결정할 전망입니다.
증권사 평균 목표가는 38,000원이며 흥국증권은 가장 높은 목표가를 제시했습니다. 신사업 성장성과 안정적인 현금창출력이 부각될 경우 추가적인 주가 리레이팅 가능성이 있습니다.
:contentReference[oaicite:0]{index=0}